
SOPR(Spent Output Profit Ratio,已花費產出利潤率)的算法核心在於:把一段時間內被花費的產出,按其花費時的價值與創建時的價值相除,得出一個加權比率。比率大於 1,代表這批被賣出的籌碼整體是賺錢離場;小於 1,代表整體是蝕本離場。這個指標描述的是「已實現」的盈虧狀態,而不是「未實現」的帳面盈虧,這是理解它的起點。
長期持有者版本的分別,在於樣本被收窄。當一筆產出被花費時,協議層面的數據可以推算出它自上次移動以來經過了多少時間;只有幣齡達到門檻(最常見是 155 天)的產出,才會被計入 LTH 的統計範圍。換句話說,長線持有者SOPR(LTH SOPR)回答的不是「市場整體在賺還是蝕」,而是「那些持有超過五個月的人,在什麼價位、什麼盈虧狀態下把幣交出去」。短線資金的買賣節奏與老手的派貨節奏往往不在同一個時間尺度上,把它們混在一起看,會把兩組完全不同的行為訊號互相抵銷。
一、LTH SOPR 量度的究竟是什麼
要讀懂這條線,先要接受一個前提:鏈上數據看的從來不是「人」,而是「產出」(UTXO 或帳戶模型的餘額變動)。所謂長期持有者,並非一群被實名標註的投資者,而是「在花費那一刻,該筆籌碼已經靜止超過 155 天」的集合。這意味著同一個地址在不同時間可能同時扮演短期與長期持有者的角色,也意味著同一個實體可以在同一天既貢獻 STH 樣本、又貢獻 LTH 樣本。
155 天這個門檻並非隨意設定。它大致對應一輪市場情緒從投機轉向沉澱所需的時間,也是多數鏈上分析機構在區分「熱錢」與「沉澱資金」時採用的分界。但門檻本身是一個選擇,而不是自然定律:有人用 150 天,有人用 180 天,亦有以「一個季度」或「半年」為單位的變體。門檻每移動一次,曲線的平滑程度、極值出現的時間點、以及對底部與頂部的敏感度都會改變。因此在跨平台比較之前,先確認雙方的幣齡定義是否一致,比急著解讀高低位更重要。
實體調整帶來的差異
原始 SOPR 有一個明顯的雜訊來源:交易所內部調撥、錢包整理、冷熱錢包輪換,這些動作在鏈上看起來像是「花費」,但實際上所有權沒有轉移。實體調整(entity-adjusted)版本嘗試把同一實體控制的多個地址合併,只在籌碼真正易手時才計入。對 LTH SOPR 而言,這個調整尤其關鍵,因為長期不動的籌碼往往集中在託管機構、基金或大型地址群,它們的內部搬遷更容易被誤判為「老手在賣」。若看到某日 LTH SOPR 突然大幅偏離,第一步應該確認手上的數據是原始版本還是實體調整版本。
二、與 STH SOPR、整體 SOPR 的分工
三個指標並非互相替代,而是分別對應不同的問題。把它們放在同一張圖上對照,往往比單看一條線更有訊息量。
| 指標 | 樣本範圍 | 主要用途 | 常見誤讀 |
|---|---|---|---|
| 整體 SOPR | 所有被花費的產出 | 判斷市場整體是獲利了結還是割損離場 | 短線資金的高頻買賣會蓋過老手行為 |
| STH SOPR | 幣齡低於 155 天 | 觀察短線情緒、恐慌拋售與追價熱度 | 日內反覆穿越 1,噪音大,不適合單獨定調 |
| 長線持有者SOPR | 幣齡達 155 天或以上 | 追蹤老手的派貨節奏與投降深度 | 樣本量較小,單日波動不代表趨勢轉向 |
| 實體調整 SOPR | 合併同一實體地址後的花費 | 過濾內部調撥造成的假花費 | 不同機構的實體歸類方法不一致,數值不可直接對比 |
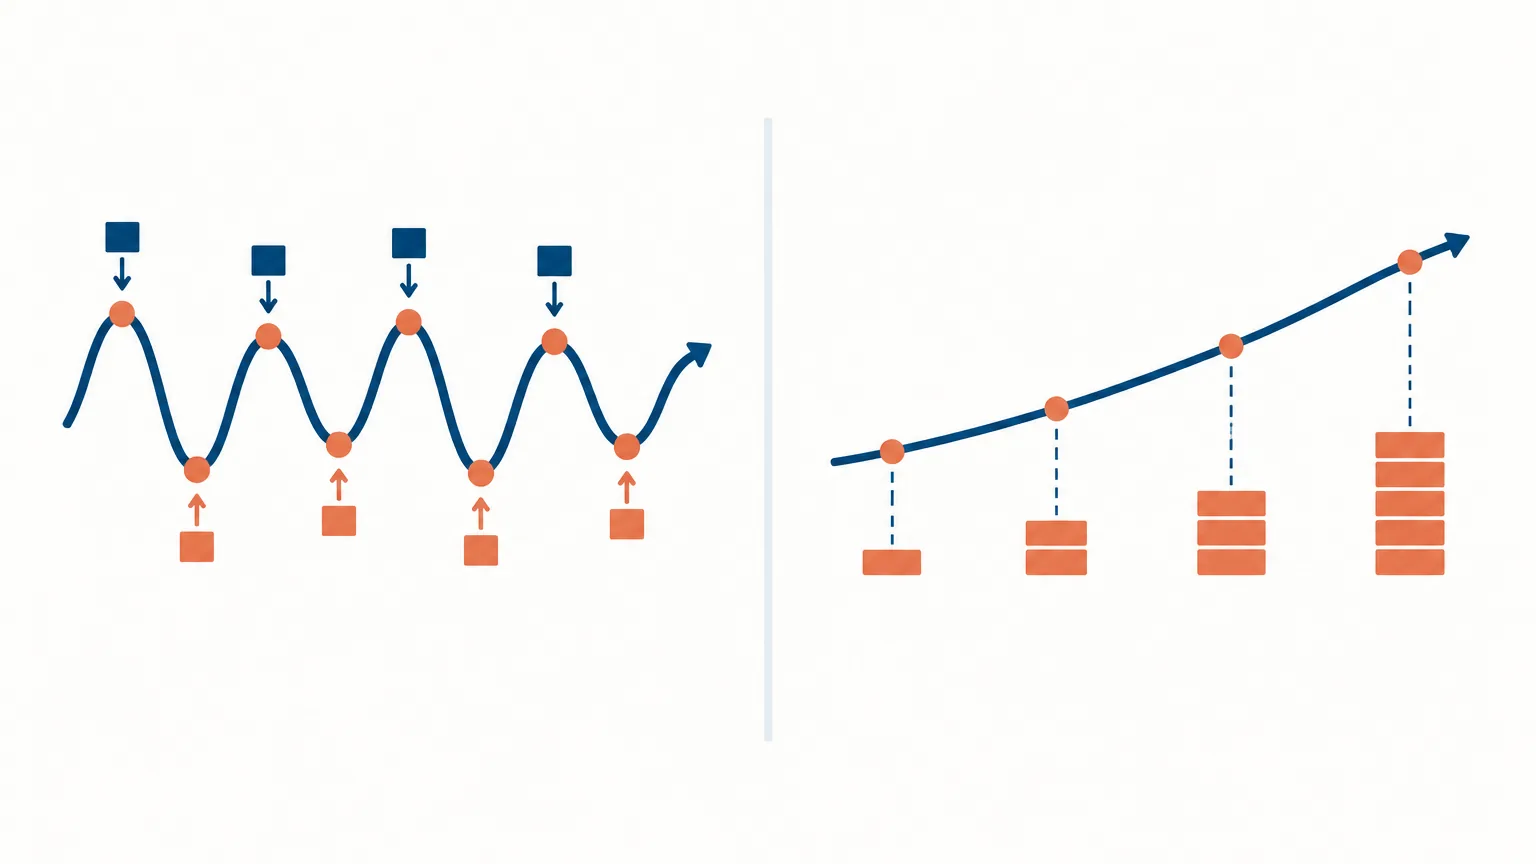
實務上,LTH SOPR 與 STH SOPR 經常呈現鏡像關係:牛市後段,短線資金仍在頻繁換手,LTH SOPR 卻開始出現持續高於 1 的讀數,代表老手在持續兌現;熊市末段,STH SOPR 早就跌穿 1 並反覆掙扎,LTH SOPR 這時才被拖到 1 以下,並往往在極端位置出現一次集中性的低讀數。這個時間差,就是 LTH 指標的價值所在——它慢,但慢得有意義。
三、最值得關注的核心問題
1. 被花費的籌碼,是在賺錢還是蝕錢的狀態下離場?
這是 長線持有者SOPR 最表層、也最不可省略的一問。數值高於 1,說明這批長期持有者在仍有盈利的情況下交出手上的幣;數值低於 1,說明他們是在成本線以下割損。兩者的市場含義完全不同:前者是利潤分配,後者是恐慌投降。同一個「賣出」動作,發生在盈利區與虧損區,對後續供給結構的影響是相反的。
2. 低於 1 的讀數,是零星還是系統性?
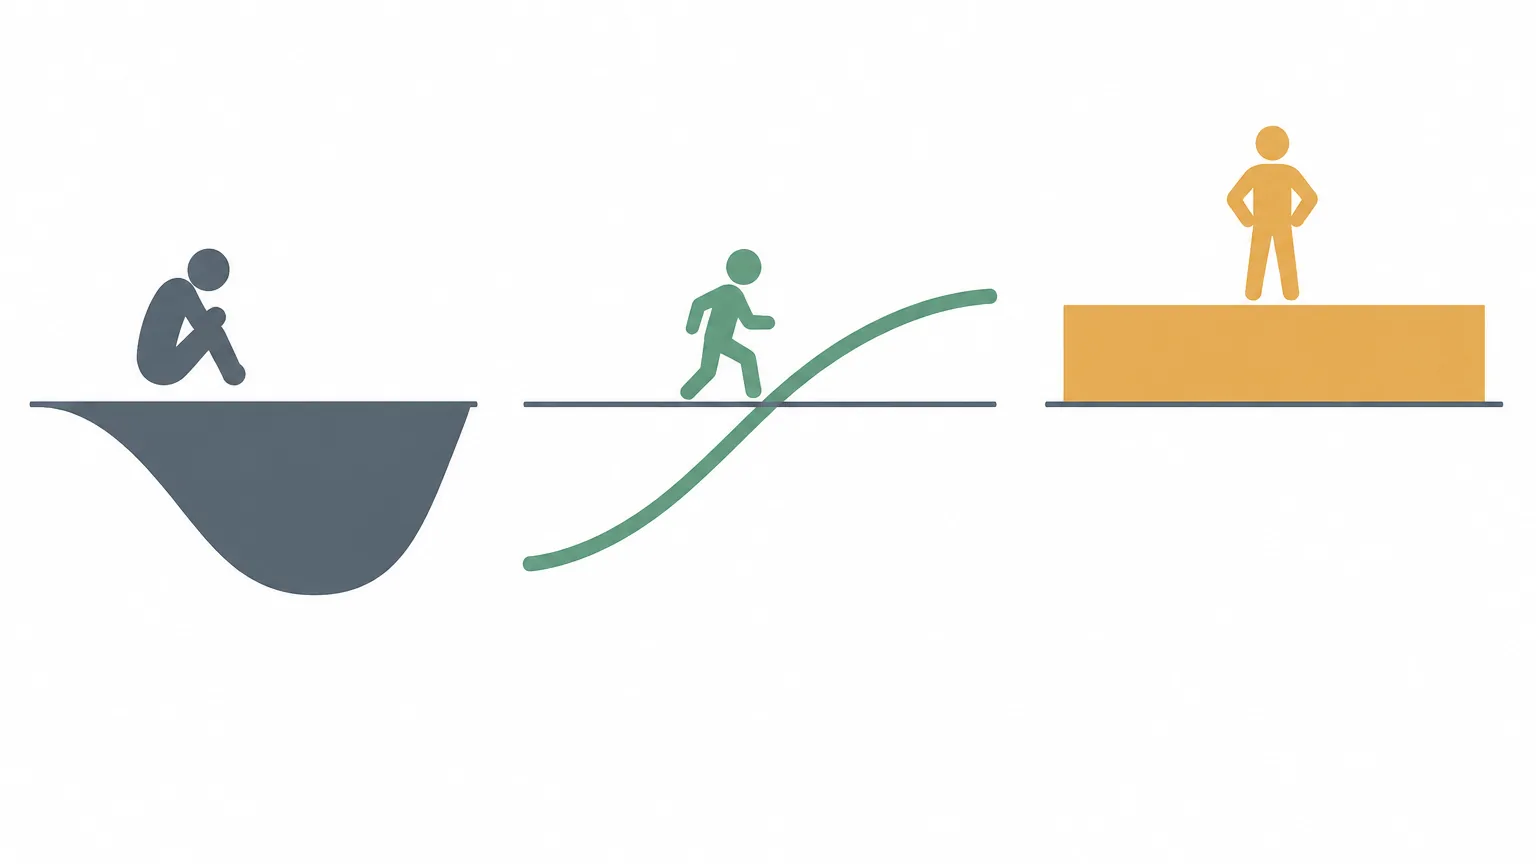
單日跌穿 1 並不罕見,尤其在深度回調中。真正需要分辨的是:這是一次短暫的、由少數長期地址觸發的割損,還是一段持續數週、讀數反覆停留在 1 以下並伴隨花費量放大的集體行動。前者通常只是雜訊,後者才具備「週期底部區域」的參考價值。判斷的關鍵有兩個:一是低於 1 的持續天數,二是同期 LTH 花費量是否同步放大。比率與量能同時異常,訊號的可靠性遠高於只看比率。
3. 曲線是否已從 1 以下回升並站穩?
比「跌穿」更值得關注的是「修復」。當 LTH SOPR 從低位重新升越 1,並且在之後一段時間內沒有再回落至 1 以下,通常意味著虧損賣壓已經被消化,市場上願意割損的長期籌碼明顯減少。這個由下而上的穿越並站穩,往往比價格本身的反彈更早出現,也更難被短線情緒偽造。反過來說,如果曲線多次嘗試回升卻反覆被壓回 1 以下,說明仍有新的長期籌碼在虧損狀態下被迫離場,底部的形成過程尚未完成。
4. 在高位區間,形態是緩升還是急拉?
牛市後段的 LTH SOPR 通常呈現緩慢抬升的形態:老手分批、持續地把籌碼交給市場,比率維持在 1 以上但不會失控。若短期內出現明顯的急拉升,伴隨 LTH 花費量驟增,則代表一批長期籌碼在集中兌現。急拉本身不是頂部訊號,但它是一個提示:供給端正在快速增加,市場需要更強的需求才能吸收。此時應該同步檢查其他估值指標與現貨成交量,而不是單憑這條線下結論。
5. 花費量與比率是否同步?
比率的分子與分母都受花費量影響,因此單看比率會漏掉規模訊息。一筆小額的虧損花費,可以把比率壓到 1 以下,但對市場沒有實質影響;一批巨額籌碼的盈利兌現,即使比率只是略高於 1,也可能代表相當可觀的賣壓。將 LTH SOPR 與 LTH 花費量、以及長期持有者總持倉變化並列觀察,才能區分「方向」與「力度」。
6. 有沒有被幣齡重新分類扭曲?
這是一個容易被忽略的技術細節。當一批籌碼被花費,它會重新變成「年輕」的產出;當一批籌碼靜止滿 155 天,它會從 STH 樣本流入 LTH 樣本。這意味著 LTH 的持倉總量與 LTH SOPR 的分母,都會隨時間自然膨脹。在牛市後段,大量早期籌碼跨過門檻進入 LTH 類別,會讓 LTH 的統計基數迅速變大,進而稀釋單筆花費對比率的影響。若忽視這個機制,可能會把「樣本擴張造成的比率平滑」誤讀為「老手停止賣出」。
7. 不同數據源的定義差異,是否改變了結論?
幣齡門檻、實體調整與否、是否納入交易所內部流轉、對遺失籌碼的處理方式,各平台並不一致。同一時段在不同平台可能出現方向一致但幅度不同的讀數。可行做法是固定使用同一來源追蹤長期趨勢,並在關鍵轉折點交叉比對至少兩個來源,確認方向而非糾結於小數點後的差異。
四、判斷標準與閱讀層級
把上述問題整理成可操作的閱讀層級,會比記住某個具體數值更實用。
| 觀察狀態 | 可能含義 | 需要配合確認的訊號 |
|---|---|---|
| 持續高於 1,且緩慢抬升 | 老手分批獲利了結,屬健康的分配節奏 | 現貨成交量、交易所淨流入、長期持倉變化 |
| 短時間急拉,讀數明顯跳升 | 集中兌現,供給端壓力上升 | LTH 花費量、其他估值區間指標、資金費率 |
| 跌穿 1,但僅維持一至兩日 | 零星割損,通常屬雜訊 | 是否伴隨花費量異常放大 |
| 持續低於 1,且花費量放大 | 系統性投降,長期籌碼在虧損中離場 | STH SOPR 是否已先見底、長期持倉是否止跌 |
| 由下往上穿越 1 並站穩 | 虧損賣壓被消化,供給結構改善 | 穿越後是否再度回落、整體市場已實現虧損規模 |
這些狀態描述的是「可能性」,不是「必然性」。鏈上指標提供的是關於已發生行為的證據,而不是對未來價格的承諾。把它當作確認工具,而不是預測工具,使用起來會穩定得多。
五、實際操作步驟
- 固定數據源與定義。先確認所用平台的幣齡門檻與是否實體調整,並在整個觀察週期內保持一致,避免中途換源造成比較失真。
- 拉長觀察窗口。LTH SOPR 的訊號以週為單位浮現,日線的單日跳動參考價值有限。建議同時看日線與週線,並以週線定調方向。
- 疊加花費量。在比率圖下方加上 LTH 花費量的柱狀圖,標記兩者同時異常的時段,這些時段才是真正值得深入分析的節點。
- 與 STH SOPR 對照。確認當前是哪一組資金在主導賣壓,避免把短線恐慌誤判為老手投降,或反之。
- 檢查持倉結構。觀察長期持有者總持倉是在增加還是減少,區分「比率變動」與「籌碼真的在轉手」。
- 引入估值座標。把讀數放進週期位置中理解——同樣是跌穿 1,發生在深度回撤後與發生在歷史高位附近,意義並不相同。
- 記錄判斷與後續結果。把每次解讀的理由與之後的實際走勢一併記下,累積屬於自己的校準樣本,而不是依賴他人的事後敘事。
六、風險邊界與失效場景
- 市場結構改變。當現貨 ETF、託管機構與場外結算成為主要流通渠道,大量籌碼的移動不再反映在鏈上,或反映方式與過往不同。這會讓「誰在賣」的推論變得更不確定。
- 遺失與長期不動的籌碼。真正永久靜止的籌碼不會進入花費樣本,卻會持續影響持倉分布的統計基礎。這部分無法精確剔除,只能接受其存在。
- 門檻敏感性。把 155 天改成 180 天,可能讓同一段時期的底部訊號提前或延後出現。任何依賴單一門檻的結論都應被視為條件性的。
- 樣本量限制。在某些市況下,符合條件的花費筆數有限,少數大額地址的行為即可主導讀數,此時比率的代表性下降。
- 數據延遲與修訂。鏈上數據可能因區塊重組、標籤更新或方法調整而被回溯修正。以即時讀數做出的判斷,日後可能與修訂後的歷史不一致。
- 滯後本質。LTH SOPR 描述的是已經發生的花費,它天然落後於價格轉折。期待它領先提示頂部或底部,會導致反覆的誤判。
七、常見誤讀
第一種誤讀,是把「LTH SOPR 跌穿 1」直接等同於「底部到了」。它只說明有一批長期籌碼在虧損中離場,並不保證賣壓已經耗盡;歷史上低位讀數可以持續相當一段時間,也可以出現多次反覆。
第二種誤讀,是把「LTH SOPR 高於 1」直接等同於「見頂」。老手獲利了結是牛市中的常態,緩慢而持續的兌現可以伴隨價格繼續上行很長時間。真正需要警惕的是節奏的突變,而非狀態本身的存在。
第三種誤讀,是忽略樣本構成。同一個讀數,可能由少數巨額地址主導,也可能由大量小額地址共同形成,兩者的市場含義並不相同。在沒有檢查花費分布之前,不宜對讀數賦予過高權重。
第四種誤讀,是跨平台直接比較絕對值。定義不同、調整方式不同、更新時間不同,數值自然不同。比較方向與形態可以,比較小數點後的高低沒有意義。
指標的價值不在於一次性給出答案,而在於提供關於已發生行為的客觀證據。當願意接受不完美的讀數,並在嚴格的過濾規則下持續推進,這條線才會真正成為穩健的分析輔助工具。
八、常見問題解答(FAQ)
Q1:為什麼長線持有者SOPR通常採用 155 天作為劃分門檻?
A1:155 天(約 5 個月)是鏈上統計學上籌碼轉移機率顯著下降的分水嶺。數據顯示,籌碼一旦靜止超過這個時間,被短期再次拋售的機率大幅降低,因而被定義為進入「沉澱資金」或老手籌碼範疇。
Q2:長線持有者SOPR低於 1 時,是否代表可以立即進場抄底?
A2:不能。低於 1 僅代表長線籌碼正在割損(投降事件),在深熊市中該狀態可能反覆維持數週甚至數月。更穩健的進場訊號通常是等待曲線由下往上重新升穿 1 並站穩,表明割損潮已告一段落。
Q3:日常觀察中,原始 SOPR 與實體調整(Entity-Adjusted)SOPR 該選哪一個?
A3:優先推薦使用實體調整版本。因為大戶與機構的內部錢包整理、冷熱錢包調撥常會觸發假「花費」,實體調整能過濾掉這些所有權未轉移的鏈上雜訊,反映更真實的市場買賣行為。


