
鏈上儀表板如今比以往任何時候都要擁擠。打開各類數據平台,穩定幣板塊往往被置於最顯眼的位置:總市值、二十四小時淨增發、交易所餘額、鏈別分佈、活躍地址等指標不斷跳動。許多交易員習慣先觀察穩定幣供應是否有異動,再評估後續的交易節奏。
這背後有清晰的邏輯基礎。在加密資產體系中,穩定幣長期扮演著計價與結算的基礎媒介,大量現貨交易與衍生品保證金均以其為核心單位。因此,穩定幣供應擴張訊號本質上被視為市場潛在購買力的一種原材料指示。原材料進場,買盤未必立即爆發;但若流動性原材料持續枯竭,行情往往難以單純依靠存量推動。理解這一先後順序,是辨別鏈上流動性真實意圖的起點。
穩定幣供應擴張訊號究竟在測量什麼
所謂穩定幣供應擴張訊號,是指鏈上穩定幣的總流通量在特定週期內呈現持續性的淨增加,且其增發節奏、承接地址與流轉路徑具備明確特徵。發行商在智能合約層執行鑄造(Mint),將新單位發送至指定金庫或做市商地址,該動作會即時反映於總供應量數據中。這類訊號的參考價值,在於其通常發生在二級市場資產價格大幅波動之前,屬於可回溯、可量化的前置資金動作。
然而,鏈上鑄造僅代表新代幣的生成,並不等同於二級市場的即時買盤。發行商增發背後的觸發原因非常多元:機構客戶或造市商提前認購頭寸、交易所因應提幣儲備補庫存、跨境結算渠道的流動性周轉、生息產品的申購沉澱,甚至是發行商因應儲備架構調整所進行的技術性增發。同一組供應量上升數據,背後的資金意圖可能大相徑庭。
因此,解讀鏈上訊號的關鍵不在於單一絕對數值,而在於指標之間的聯動關係。總流通量、中心化交易所餘額、借貸協議借款規模以及活躍鏈上轉帳如果呈現協同上行,其代表的資金動能強度通常顯著高於單純的總量跳升。
從鑄造到買盤:資金流轉的四道關卡
將穩定幣從發行端流向真實交易市場的完整鏈條拆解,資金通常需要跨越四個關鍵環節:
第一道:認購與法定儲備入帳
機構實體將法幣電匯至發行商的監管信託帳戶,發行商確認入帳後將等值代幣鑄造至指定錢包。這個步驟完成時,鏈上總供應量隨之增加。該環節受制於銀行清算週期、合規審查與儲備對賬,鏈上顯示的增發時間與實際資金決策往往存在數小時至數個工作日的時滯。
第二道:錢包向交易場所劃轉
新生成的穩定幣必須從自託管冷錢包轉入中心化交易場所或去中心化流動性池的充值地址,才具備轉化為即時掛單的能力。長期停留在機構金庫、用於場外大宗清算或作為衍生品協議鏈下保證金的部分,並不會直接反映在訂單簿深度的支撐上。
第三道:場所內部的具體用途配置
進入交易所地址的穩定幣,既可以用於現貨建倉,也可以充當合約做空保證金,或是用於期現套利與造市對沖。交易所餘額增長意味著儲備彈藥到位,但具體的流向偏好仍需結合合約資金費率與持倉量綜合判斷。
第四道:轉換為風險資產或回流生息工具
只有當穩定幣真正執行市價或限價成交、轉換為主流資產時,流動性才會對價格形成實質推動力。若資金最終流向鏈上國債(RWA)、存入生息協議或透過承兌通道回流法幣體系,則對二級市場風險資產的邊際買盤貢獻相對有限。
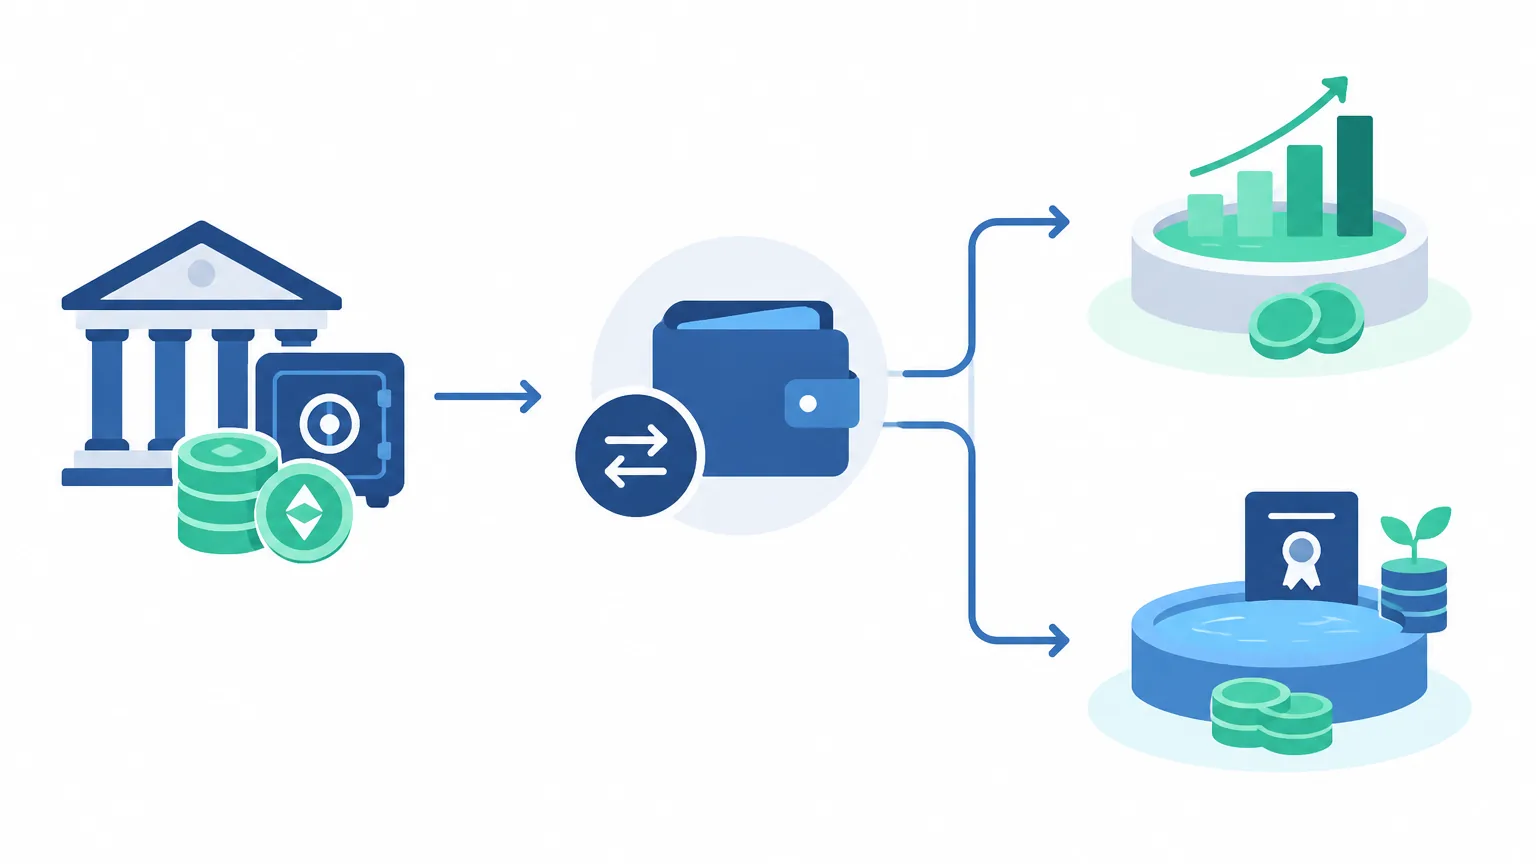
穩定幣供應擴張是推動行情的必要條件而非充分條件。它驗證了鏈上流動性基數的擴張,但資金的最終落點決定了行情的性質與持續度。
核心鏈上指標的定位與常見誤區
不同維度的鏈上數據衡量著流動性網絡的不同切面,釐清各指標的定義與局限能避免相互矛盾的判斷:
| 指標名稱 | 核心衡量問題 | 常見解讀誤區 |
|---|---|---|
| 總供應量淨變化 | 整體法幣抵押與鏈上結算規模的擴張速度 | 直接將鑄造總額等同於二級市場現貨買盤 |
| 交易所穩定幣餘額 | 可用於訂單簿撮合與衍生品抵押的即時存量 | 未區分冷熱錢包內部調撥與造市商常規歸集 |
| 穩定幣供應比(SSR) | 比特幣市值與穩定幣總市值的比值(BTC 市值 / 穩定幣市值) | 忽略數值越低代表穩定幣相對購買力越強的反向邏輯 |
| 穩定幣主導率 | 穩定幣市值佔整體加密市場市值的比例 | 忽視在主流資產急跌時,主導率會被動抬升而非新資金湧入 |
| 借貸協議利率與利用率 | 去中心化金融(DeFi)體系內的槓桿成本與資金緊俏程度 | 將循環抵押借貸的供應增長誤判為純外部法幣增量 |
當交易所穩定幣餘額顯著攀升,且借貸市場存款利率保持平穩時,通常預示著流動性環境健康;若交易所餘額上行伴隨借貸利率飆升,則多為資金在場內加槓桿運作的特徵,整體防禦脆弱性會相應增加。
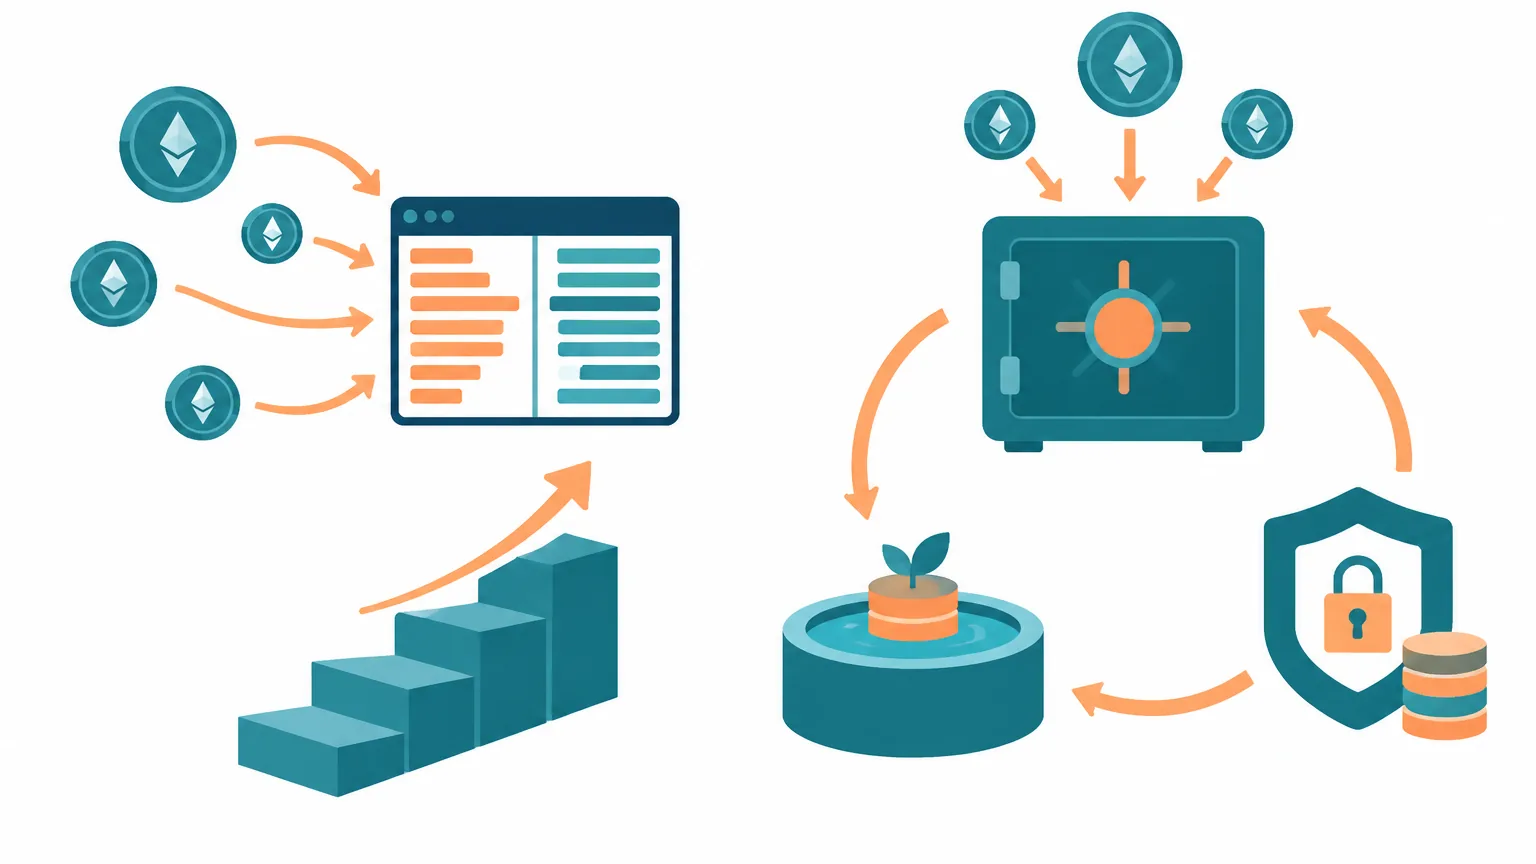
擴張訊號的四種典型形態
結合資金沉澱位置與合約市場反饋,供應擴張可以歸納為四種不同的運作機制:
1. 進攻型擴張
總供應量持續上升,交易所穩定幣餘額呈現同步淨流入,鏈上大額轉帳多指向頭部交易所的充值入口,同時現貨成交量溫和放大。這屬於典型的增量資金進場配置形態,通常伴隨著多頭趨勢的啟動與延續。
2. 防守型擴張
鏈上總供應量上升,但交易所餘額卻在下滑,新增資金主要留存在多簽金庫、自託管地址或鏈上國債等避險池中。這多發生於宏觀情緒轉向謹慎時期,投資者將現貨倉位獲利了結或減倉至穩定幣,反映的是資產配置的防守訴求。
3. 循環型擴張
同一批流動性在主要借貸協議與槓桿協議間反覆抵押與借出,推動借貸利率與資金利用率大幅上揚。雖然鏈上名義衍生規模擴大,但外部實體法幣並沒有顯著注入,這種形態極易在清算觸發時產生流動性踩踏。
4. 替代型擴張
增長主要由代幣化存款、生息穩定幣或合規短期資產代幣所驅動。此類增量主要滿足企業鏈上現金流管理或特定國別跨境支付結算需求,其規模擴張與二級市場投機買盤的直接關聯度較弱。
新市場格局下的干擾變數
隨著基礎設施與監管框架的演變,傳統的解讀模型需要納入新的結構性變數:
監管架構確立與發行分層
全球主要金融中心正加速推進合規發牌。以香港為例,香港立法會於2025年5月三讀通過《穩定幣條例草案》,確立了法幣穩定幣發行人的發牌制度與儲備資產託管要求。在岸持牌機構與離岸發行主體在信用評級、贖回時效與合規透明度上存在結構性差異,分析供應增量時需細分不同發行實體的信用成色。
跨鏈結算與統計口徑重疊
多鏈架構的普及導致跨鏈橋鎖定資產與映射代幣並存,部分數據平台在統計各公鏈流通量時容易出現重複加總。研判總量趨勢時,應以原生鑄造口徑(Native Issuance)為準,排除封裝資產的重複干擾。
真實支付結算的佔比提升
跨境商戶結算與供應鏈支付已成為穩定幣的重要消耗場景。這類由實體商業驅動的流動性週轉具有週期性特徵,若直接套用為現貨市場的買入信號,容易造成交易策略的系統性誤判。
指標失效的常見場景
在以下特定環境中,單純依賴供應擴張指標往往容易產生誤判:
- 市場急跌中的避險歸集:資產拋售轉化為穩定幣儲蓄,推動總市值被動升高,屬於防禦性沉澱而非進攻性子彈。
- 銷毀與法幣提現的時滯:機構贖回美元後,合約層銷毀代幣可能存在批次延遲,造成鏈上數據與實際離場資金的背離。
- 協議合約遷移與置換:發行商更換底層架構或審計節點時產生的技術性批次轉移,會在短時間內形成虛假暴增脈衝。
日常跟蹤與落地過濾框架
建立系統化的鏈上數據跟蹤流程,能有效提升對資金真實動向的捕捉效率:
日度監測:檢查主流穩定幣(如 USDT、USDC 等)的24小時發行/銷毀變動,對比交易所錢包淨流入情況,監控百萬美元級別以上的大額轉帳目的地。
週度覆核:計算 SSR 指標變動趨勢,比對各公鏈生態間的流動性轉移方向,評估借貸協議平均利率以衡量整體槓桿熱度。
核心過濾:當出現增發時,觀察48小時內是否有等量資金歸集至交易所現貨帳戶,並確認現貨成交量是否呈現量價配合。
風險管理與決策邊界
鏈上數據提供了客觀的資金流向視角,但穩定幣本身依然存在發行人信用風險、底層儲備流動性錯配以及極端行情下的脫鉤風險。在構建交易系統時,流動性訊號應作為多維度決策中的一項前置參考,必須結合宏觀流動性週期、市場深度以及衍生品持倉數據共同驗證,並保持嚴格的風險管理紀律。
常見問題解答(FAQ)
Q1:穩定幣供應量上升是否意味著幣價即將上漲?
不一定。穩定幣增發代表鏈上流動性基數擴大,是潛在買盤的原材料。若資金並未轉入交易所現貨市場,而是沉澱在避險產品、生息協議或用於期現套利,則不會對二級市場現貨價格產生直接推動力。
Q2:穩定幣供應比(SSR)指標數值變大代表什麼?
SSR 計算公式為「比特幣市值 / 穩定幣總市值」。當 SSR 數值變大時,代表比特幣市值相對於穩定幣存量的比例上升,意味著穩定幣池子對整體市場潛在的購買力相對減弱;反之,SSR 數值越低,代表穩定幣相對於比特幣的購買潛力越充裕。
Q3:如何區分真實的外部法幣進場與場內循環槓桿?
觀察借貸協議(如 Aave、Compound 等)的利用率與存款借款利率。若穩定幣供應總量上升的同時,借貸協議利率保持在平穩區間,通常表明有真實外部資金補充;若供應上升伴隨借貸利率與利用率大幅走高,則多為場內資金透過反覆抵押所構建的循環槓桿。


