
比特幣與整體加密貨幣市場經歷數次擴張與收縮,高點過去後總有人感嘆「指標早就爆表」,但身處狂熱當下,螢幕上十幾種訊號往往互相衝突。建立一套客觀的週期頂部多指標清單,能在情緒最亢奮時提供理性的檢視標準,協助辨識市場由熱轉極的轉折跡象。
頂部是一段演變過程,而非單一成交數字
投資者常將「見頂」設想為某個特定瞬間,但從歷史走勢觀察,頂部通常呈現長達數週甚至數月的區間拉鋸。以 2017 年為例,依據主要現貨交易所收盤價統計,比特幣位於 19,000 美元上方的累計時間不到兩週;2021 年則呈現雙頂型態,4 月達到約 64,000 美元後於 5 月回測 30,000 美元關卡,半年後於 11 月才創下約 69,000 美元的新高。這類劇烈震盪常讓單一工具失真。
歷史經驗顯示,仰賴單一工具極易產生盲區。例如 Pi Cycle Top 指標(以 111 日 SMA 與 350 日 SMA 的 2 倍線交叉為準)在 2013、2017 以及 2021 年 4 月均有對應信號,卻完全缺席了 2021 年 11 月的頂峰;月線 RSI 在 2017 年 12 月攀升至接近 95 的極值,但在 2021 年 11 月僅約在 70 至 72 區間徘徊。這說明必須將多個維度的訊號交互印證,結合價格結構、動能、鏈上指標、衍生品、市場情緒與宏觀流動性六大層次進行交叉驗證。
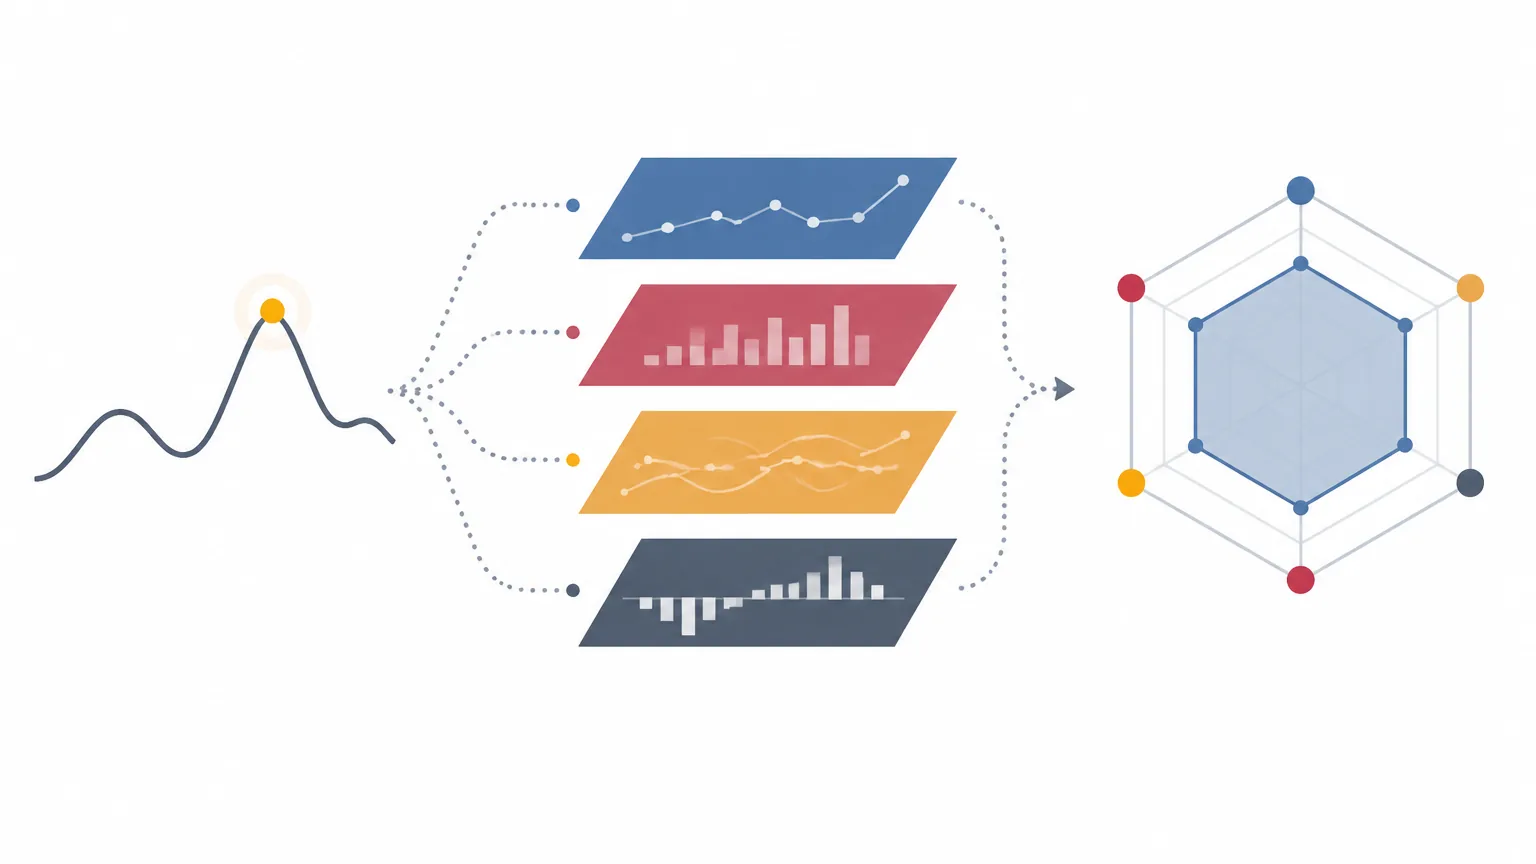
第一層:價格結構與長週期均線
價格結構指標直觀反映資產相對長期均值的乖離程度,核心在於觀察相對倍數而非絕對金額。
- 200 週移動平均線乘數:比特幣價格相對於 200 週均線的比值,在各個週期的高點極值呈現逐輪遞減態勢。評估時需比對前一週期的峰值倍數,當倍數急遽拉開且接近前輪高點區間時,需提高戒備。
- Pi Cycle Top:由短期 111 日均線向上穿越長期 350 日均線的 2 倍線。雖然反應迅速,但過往存在漏訊可能,適合用作最終過熱的「確認」而非早期「預警」。
- Mayer Multiple:收盤價除以 200 日移動平均線。歷史資料中,數值突破 2.4 通常象徵進入高度投機與超買區間。
- 長週期 RSI 狀態:月線級別 RSI 若突破 80 乃至 90,屬於歷史罕見極端超買;若價格破頂但月線 RSI 停滯在 70 附近,則需警惕動能遞減。
第二層:動能指標與成交量結構
資產價格可能藉由少數大額委託或合約逼空被動推高,但整體動能的衰退往往更早浮現,能提供充裕的審視時間。
- 週線 RSI 頂背離:價格刷新波段高點,然而週線 RSI 峰值卻連續下滑。頂背離可能在強趨勢中反覆出現,通常需要連續兩至三次背離並搭配成交量萎縮,方具備較高參考價值。
- 週線與月線 MACD 轉向:週線 MACD 柱狀體出現持續收縮,反映推升力道轉弱;當月線級別發生高位死叉時,多代表中期以上的週期結構已發生實質轉折。
- 量價背離與衍生品主導:健康的擴張期多伴隨現貨成交量擴增;若現貨市場交投轉淡、價格靠低流動性推升,且名義交易量絕大多數流向衍生品永續合約,結構往往相對脆弱。
第三層:鏈上數據與籌碼移轉
區塊鏈的公開帳本提供了洞察各類錢包活動的窗口。在觀察鏈上數據時,需要區分傳統獨立錢包與機構託管錢包(如現貨 ETF 保管地址)的行為差異。
- MVRV Z-Score:流通市值相對於鏈上實現市值的標準差偏離。2013 與 2017 年高峰均曾突破 7 至 10 的極端區間,而 2021 年高點約在 4 至 6 之間,體現峰值逐漸下移的規律。
- NUPL(淨未實現損益):當 NUPL 跨越 0.75 進入亢奮(Euphoria)階段,顯示全網絕大多數籌碼處於深幅浮盈,潛在獲利回吐壓力大幅上升。
- 長期持有者(LTH)籌碼轉移:通常將持幣超過 155 天的地址歸為長期持有者。若 LTH 供應量連續多週出現淨流出,且短期持有者(STH)供應量急劇暴增,代表籌碼正由成熟實體轉向投機散戶。
- Coin Days Destroyed(幣天銷毀數):長期休眠的遠古地址若出現大量代幣調動,會帶動 CDD 出現異常尖峰,往往反映早期持幣者正透過現貨市場分批兌現。
- 短期持有者成本防線:STH 鏈上平均成本是牛市過程中的重要動態支撐,若週線級別實質跌破該成本線且數週內無法收復,代表市場買方已喪失承接意願。
第四層:衍生品與資金槓桿
極端牛市行情多數終結於過度槓桿的骨牌效應。衍生品指標能清晰反映投機部位的擁擠程度。
- 永續合約資金費率:以普遍採用的 8 小時計費為例,若費率長期持平在 0.05% 至 0.1% 以上,多頭持倉者承擔極高的持有成本;若高費率伴隨價格原地滯漲,多預示槓桿枯竭。
- 未平倉合約(OI)與基差:總體 OI 突破歷史高點但價格漲幅明顯放緩,代表多空角力加劇。同時,季度交割合約年化基差若衝上 15% 至 20% 以上,顯示遠期槓桿過熱。
- 選擇權 Put/Call 偏斜度:買權隱含波動率遠遠高於賣權,Put/Call 比率降至極端低點,象徵市場普遍缺乏避險保護,防禦能力極弱。
- 穩定幣流入與 Coinbase Premium:穩定幣(如 USDT、USDC)總供應量若停止增長甚至縮減,代表場外新增增量受限。另外,Coinbase Premium(Coinbase 現貨對幣安等離岸合約現貨的溢價)長期為正往往代表美國大型資本積極買進,若在價格高位持續轉為負溢價,反映主力機構買盤出現疲態。
第五層:情緒指標與外圍異象
情緒數據無法作為精確擇時工具,但極端讀數能夠有效提高預警等級。
- 恐懼與貪婪指數:數值連續數週維持在 80 以上,甚至頻繁觸及 90 極度貪婪區間。
- 搜尋熱度擴散:Google Trends 關鍵字「比特幣怎麼買」、「加密貨幣開戶」等搜尋熱度達到全球性飆升,顯示圈外注意力大規模進場。
- 低流動性資產狂熱:缺乏基本面支撐的迷因幣(Memecoin)與投機新幣出現無序輪動暴漲,資金進入純粹博傻階段。
- 圈外現象與過度自信:不常接觸金融交易的親友開始熱烈詢問投資方式,主流非財經媒體版面頻繁出現造富故事。
第六層:宏觀流動性與政策環境
現代加密資產已高度融入全球金融體系,外部總體經濟對週期頂部的形成具備決定性影響。
- 主要央行資產負債表與 M2:全球廣義貨幣供應量增長見頂或回落時,無風險資產收益率變化將重塑高風險資產的估值中樞。
- 美元指數(DXY)與實質利率:美債實質殖利率大幅抬升、美元指數顯著走強的階段,傳統資本回流低風險標的,對加密生態資金面形成抑制。
- 監管與合規審查收緊:涉及跨國穩定幣流通、槓桿交易合約限制或加密稅收的新政出台,常迫使機構合規帳戶提前縮減風險部位。
週期頂部多指標清單評分表(30 分制)
為避免過度主觀判斷,可將上述六大層次化為量化清單。每符合一項計 1 分,建議以週線收盤為單位核對。
① 價格/200 週均線達歷史高位區間 | ② Pi Cycle Top 均線交叉 | ③ Mayer Multiple > 2.4 | ④ 月線 RSI 進入 > 80 極端超買區。
⑤ 週線 RSI 連續頂背離 | ⑥ 週線 MACD 柱狀體收斂 | ⑦ 月線 MACD 高位死叉 | ⑧ 價格創新高但現貨成交量顯著萎縮(量價背離)。
⑨ MVRV Z-Score 進入偏高風險區 | ⑩ NUPL > 0.75 進入亢奮區 | ⑪ SOPR 自高點拐頭向下 | ⑫ 長期持有者(LTH)供應量急劇下降 | ⑬ 幣天銷毀數(CDD)顯著放量 | ⑭ 交易所現貨餘額連續數週反彈。
⑮ 永續合約資金費率持續高於 0.05% | ⑯ 未平倉合約(OI)創新高伴隨價格滯漲 | ⑰ 年化合約基差 > 15% | ⑱ 選擇權偏斜度極度看多 | ⑲ 穩定幣供應量增長停滯 | ⑳ 機構現貨 ETF 出現多日持續淨流出 | ㉑ Coinbase Premium 長期轉為負溢價。
㉒ 恐懼與貪婪指數連續處於 80 以上 | ㉓ 散戶搜尋指數破新高 | ㉔ 迷因幣無序飆漲且交易量占比過大 | ㉕ 媒體密集宣傳「超級週期、永不回調」 | ㉖ 圈外新手扎堆諮詢進場。
㉗ 央行總體流動性開始轉向收緊 | ㉘ 美元指數自底部顯著反彈突破結構 | ㉙ 實質利率上行抑制風險資產 | ㉚ 重大監管限制或稅制緊縮預期落地。
- 0 至 6 分(擴張期):市場維持健康走勢,維持原始投資組合規劃,無須頻繁干預。
- 7 至 12 分(成熟期):進入週期中後段,應停止增加非必要曝險,建立止盈計劃。
- 13 至 18 分(過熱警報):多維度共振過熱,建議開始啟動分批鎖定利潤流程,大幅降低融資槓桿。
- 19 分以上(極端風險):結構性頂部特徵集中爆發,首要目標是維護本金安全與籌碼流動性。
落地執行:分批減倉與紀律框架
認知到市場過熱與能否果斷執行是兩回事,以下策略有助於克服人性的貪婪與僥倖心理:
- 以週線收盤為準,過濾短線雜訊:日線級別在週期尾聲常伴隨單日 10% 以上的劇烈上下震盪,以週日 UTC 零點的週線收盤判定,能避免在假突破或假跌破中被反覆洗盤。
- 採用階梯式分批退出:將可動用部位切分為 3 至 4 份。例如評分達 13 分時減持第一份,突破 16 分減持第二份,超過 19 分再減持一份,最後保留少數底倉,從而化解「賣早了踏空、賣晚了被套」的焦慮。
- 槓桿優先於現貨清算:合約、借貸與質押等槓桿工具在市場突發反轉時容錯率極低。警訊亮起時,優先將借貸比率降至安全線以下,再逐步調整現貨庫存。
- 錨定客觀條件而非價格點位:避免給自己設定「必須等到整數大關才賣」的心理執念。若多重指標已亮起紅燈,即使價格未達到預期整數關卡,也應依據觸發條件依約執行。
常見問題(FAQ)
Q1:為什麼不能單靠一個成功預測過歷史高點的神奇指標?
加密貨幣的市場微觀結構在各個階段都在轉變。早期的流動性主要由散戶與離岸交易所構成,指標如 Pi Cycle 或極端 RSI 容易達到極致;而後續伴隨大型機構進場、現貨 ETF 獲批與更成熟的選擇權市場,資本操作方式與籌碼鎖定管道已徹底改寫,單一工具極易因樣本量過小而在新週期中失效。
Q2:指標分數已經超過 13 分,為什麼幣價還在暴漲?
牛市末期的「狂暴拉升(Blow-off Top)」往往具備極強的非理性動能,此時指標往往早在數週前便已進入超買與高分階段。指標的目的並非猜測價格的絕對最高點,而是衡量當前「風險收益比」的惡化程度。在極端區域繼續博取收益,承擔的是隨時可能腰斬的流動性枯竭風險。
Q3:現貨 ETF 的推出如何影響傳統鏈上指標的準確性?
ETF 發行商將資產集中存放於合規託管機構(例如 Coinbase Custody),其大額調倉主要依據申購與贖回機制進行場外結算,這些行為在傳統鏈上指標中可能被誤判為單純的「大戶拋售」或「交易所餘額反彈」。因此,解讀鏈上數據時需特別剔除或獨立標記託管地址的劃轉。
Q4:依照清單分批離場後,如果市場繼續大漲該如何調整心態?
交易的核心在於長期存活與盈虧比管理,沒有任何策略能夠精準賣在最後一筆最高成交價。透過體系化的清單,換取的是避開斷崖式崩盤的確定性。只要保全了利潤與現金儲備,在隨後漫長的熊市築底期便能佔據主動權。


