
「數碼貨幣」這四個字,在香港的官方文件、銀行的開戶條款、以及社交媒體的投資廣告裡,指的往往不是同一件事。同一枚幣,放在持牌平台、境外交易所、或者個人冷錢包裡,面對的法律保護和稅務責任是完全不同的處境。理清其底層定義、主要類型、香港監管框架以及潛在風險,是掌握這類新興金融工具的第一步。
數碼貨幣到底「數碼」在哪裡
打開銀行手機程式看到的帳戶餘額,本質上已是一串電子記錄。之所以另外出現「數碼貨幣」這一範疇,根本差別在於記帳體系與信任機制。
傳統銀行存款的帳本由銀行中心化維護,日常轉帳本質上是銀行調整雙方帳戶數額,背後依託的是銀行體系與法定清算網絡。數碼貨幣則改變了底層邏輯:有的基於區塊鏈分散式帳本,由全球節點共同維護;有的由中央銀行直接發行與記帳;有的則由商業機構發行,並以特定法幣儲備承諾等值兌換。
判斷一種數碼貨幣的具體屬性,通常可依據四個維度:發行主體、價值錨定物、帳本維護方、以及持有者權益本質(究竟是貨幣本體還是債權憑證)。理清這四點,即可清楚區分比特幣、穩定幣、央行數碼貨幣與一般的虛擬點數。
在香港的監管語境中,「虛擬資產(Virtual Assets)」是涵蓋範圍更廣的統稱,包含加密貨幣、穩定幣、功能型代幣及部分具金融屬性的 NFT;「數碼貨幣」則偏向強調具備支付結算或價值儲存功能的載體。釐清兩者差異,有助於準確理解相關監管條例與自身權益。
四種主要類型與運行邏輯
1. 加密貨幣:去中心化與共識機制
比特幣(Bitcoin)創立於 2009 年,其核心特點是沒有中央發行主體,發行總量上限與記帳規則均由開源代碼和共識演算法決定。以太坊(Ethereum)則進一步引入智能合約功能,實現鏈上條件自動執行,進而推動去中心化金融(DeFi)與多種鏈上應用的發展。
此類資產價格完全由市場供求決定,無底層實體資產做兌付承諾,價格波動普遍較大,投資者需留意市場流動性與行情劇烈波動風險。
2. 穩定幣:法幣儲備與錨定機制
穩定幣(Stablecoins)旨在降低波動性,通常與美元、港元等法定貨幣維持 1:1 錨定,廣泛應用於加密市場交易計價與跨境資金劃轉。常見機制是由發行機構持有等額或超額的流動性法定資產儲備,以承諾用戶可隨時足額兌付。
評估穩定幣的關鍵在於其儲備資產質量、託管透明度與審計頻率。若儲備資產流動性不足或託管銀行出現風險事件,穩定幣可能會出現脫錨現象。因此,穩定幣的穩定性取決於發行方的實際兌付能力而非單純的承諾。
3. 央行數碼貨幣(CBDC):國家主權信用支撐
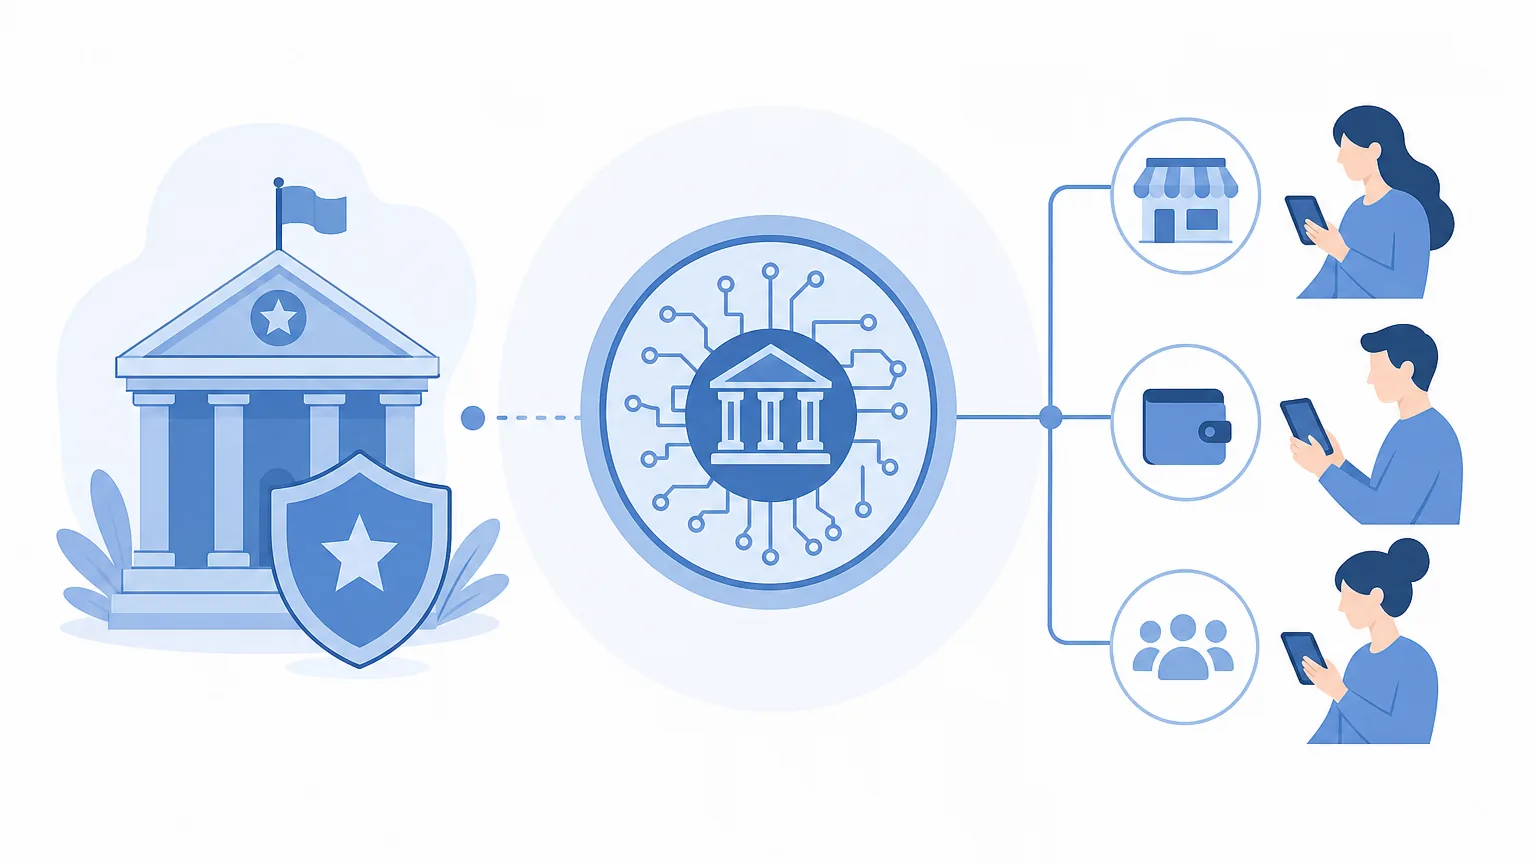
央行數碼貨幣(CBDC)由中央銀行直接發行,屬於法定貨幣的數碼形態,具備主權信用背書,持有者直接擁有對中央銀行的債權。CBDC 通常分為面向公眾日常支付的「零售型」與服務於金融機構清結算的「批發型」。
內地的數字人民幣(e-CNY)已開展多場景試點,香港居民現已可開立數字人民幣錢包並透過「轉數快」(FPS)進行增值。香港金融管理局(金管局)亦持續推展數碼港元(e-HKD)先導項目,探索代幣化存款及零售支付應用,並透過 mBridge 項目探索多邊央行跨境批發結算。
4. 代幣化資產(Tokenised Assets)
代幣化資產是將傳統現實世界資產(如綠色債券、貨幣市場基金、商業票據)透過分散式帳本技術轉換為數碼代幣。香港特區政府此前已發行多批代幣化綠色債券,並透過 Ensemble 項目沙盒測試批發型結算流程,推動實體金融資產在鏈上的高效發行與交割。
香港數碼貨幣監管框架與合規要求
香港對數碼貨幣及虛擬資產採取「相同業務、相同風險、相同規則」的監管原則,將相關活動納入受監管的金融體系架構內。
證監會虛擬資產交易平台(VATP)發牌制度
自 2023 年 6 月 1 日起,在香港營運的虛擬資產交易平台必須向證券及期貨事務監察委員會(證監會)申領牌照。持牌平台須嚴格執行客戶資產隔離、冷熱錢包分開存放(通常冷錢包儲存比例不低於 98%)、定期審計及投保安排。符合條件的持牌平台在完成投資者評估後,可向零售投資者提供主流合規幣種的交易服務。投資者應以證監會官方名單為準查核獲准平台。
金管局穩定幣發行人監管制度
根據香港法例第 656 章《穩定幣條例》,在香港發行法幣掛鉤穩定幣,或向香港公眾推廣法幣掛鉤穩定幣的機構,均須向香港金融管理局申領牌照。條例要求持牌人維持充足的優質流動儲備資產以實現全額支持、提供清晰的贖回政策,並設立本地註冊實體。公眾可隨時透過金管局持牌人紀錄冊核查合法發行人資質。
場外交易(OTC)與託管業務監管進展
特區政府已就虛擬資產場外交易(OTC)服務提供者及託管服務提供者的發牌架構進行公眾諮詢,並推進相關立法工作。隨著交易、兌換、保管各環節全面納入牌照監管,本地虛擬資產生態系統的投資者保障機制將進一步完善。
| 業務 / 產品類型 | 主要監管機構 | 核心合規要求 |
|---|---|---|
| 虛擬資產交易平台 | 香港證監會(SFC) | 牌照審批、資產隔離、高比例冷錢包保管、投保與代幣審查 |
| 法幣掛鉤穩定幣發行 | 香港金管局(HKMA) | 本地實體設立、儲備全額隔離支持、獨立審計、清晰贖回條款 |
| 數字人民幣跨境應用 | 人民銀行 / 金管局協同 | 指定試點渠道、錢包分級認證、跨境限額管理 |
| 代幣化金融產品 | 證監會 / 金管局 | 遵循證券及期貨條例等現有金融法規,穿透底層資產監管 |
常見實際應用場景
持牌合規交易:投資者透過經證監會持牌認可的交易平台開戶,在完成實名認證(KYC)和風險評估後,進行主流數碼資產配置。
跨境商業結算:部分外貿企業與自由職業者利用穩定幣進行跨境資金收付,以提升清算效率並降低電匯費用,後續透過合規管道兌回本地法幣並保留相應業務憑證。
代幣化金融產品配置:金融機構將傳統優質收益資產(如貨幣市場基金)以代幣形式發行,為合資格投資者提供鏈上申贖與結算渠道。
日常點對點支付:個人之間透過電子錢包或穩定幣完成即時轉帳,操作時需核對收款地址與鏈路協議,避免資金遺失。
核心風險與安全防範清單
市場波動風險:加密資產市場價格受宏觀流動性及市場情緒影響較大,無漲跌幅限制,需合理控制倉位,避免高槓桿操作。
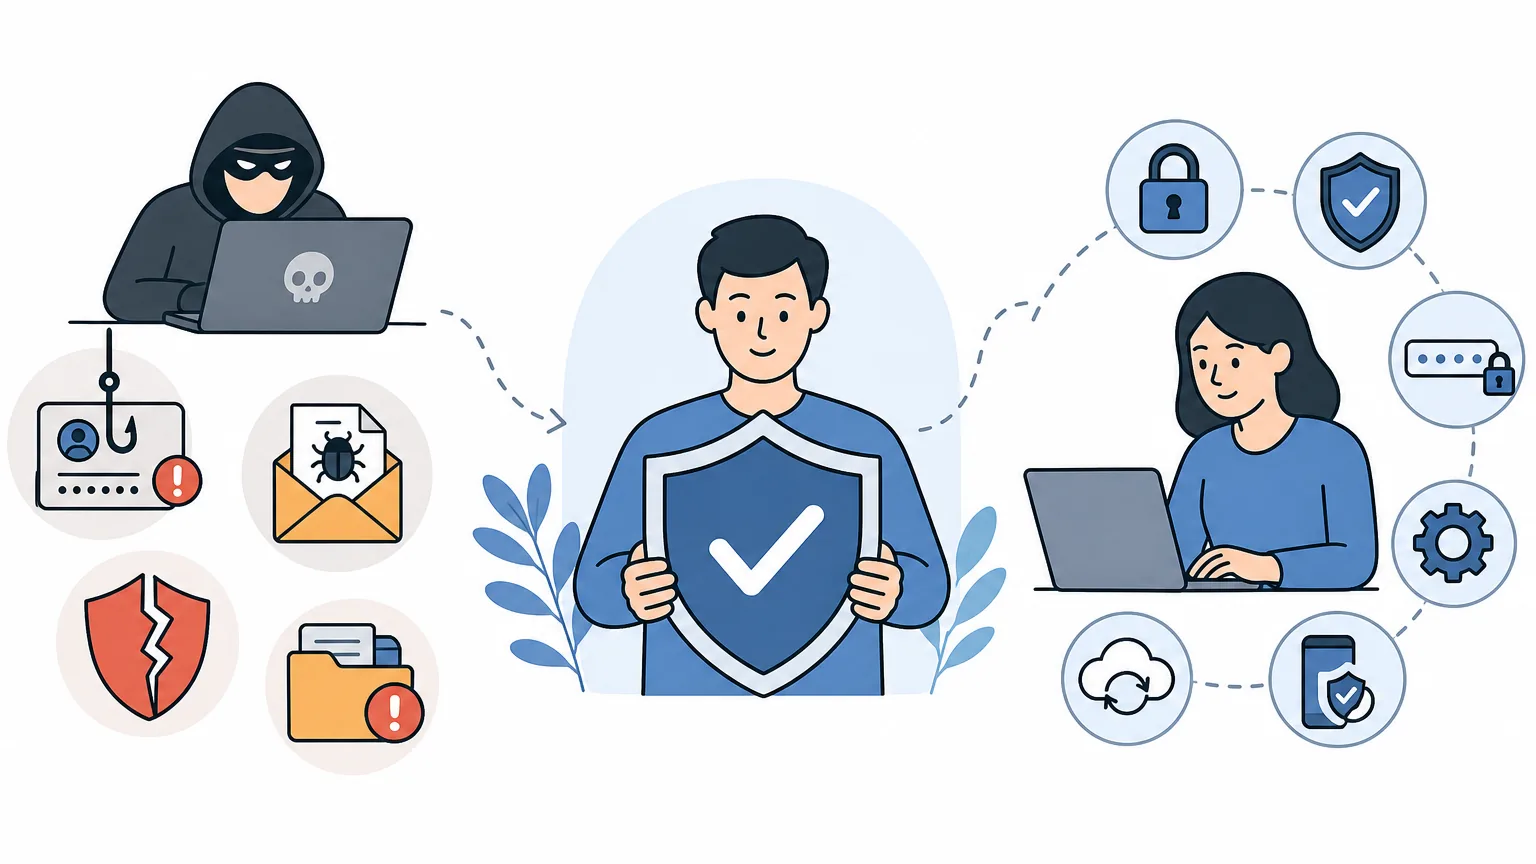
非持牌平台與欺詐風險:部分非法平台以「保證收益」「高息量化」為噱頭吸納資金,實質可能為旁氏騙局。參與任何活動前,務必於監管機構官網核對持牌狀況。
錢包私鑰保管風險:自託管錢包的助記詞或私鑰若遺失或洩漏,資產將無法追回。嚴禁將助記詞截圖儲存在聯網設備或雲端,警惕各類釣魚網站與未知授權簽名。
資金合規與審查風險:從非正規場外渠道或不明錢包接收資金,可能牽涉非法資金流向,導致銀行帳戶或交易所帳號面臨合規風控審查。
稅務合規注意事項:香港通常對個人長期資本增值不徵收資本利得稅,但若被稅務局判定為以營利為目的的經常性商業買賣或公司經營所得,仍可能落入利得稅課稅範圍,具體情況應諮詢專業稅務顧問。
常見問題解答(FAQ)
Q1:數碼貨幣和傳統電子支付(如轉數快、支付寶)有何不同?
傳統電子支付本質是商業銀行法幣帳本的電子化傳輸與結算通道;而數碼貨幣則包含全新記帳體系的資產載體,涵蓋基於區塊鏈的分散式資產、商業機構發行的穩定幣,以及具主權信用的央行數碼貨幣。
Q2:在香港買賣數碼貨幣是否合法?
合法。香港已實施虛擬資產服務提供者發牌制度,公眾可透過獲香港證監會正式發牌的合規交易平台進行合規代幣的交易買賣。
Q3:如何查證虛擬資產平台或穩定幣發行方是否已獲香港牌照?
投資者可直接前往香港證監會(SFC)官方網站查詢「持牌虛擬資產交易平台名單」,或透過香港金融管理局(HKMA)官方網站查閱「穩定幣發行人持牌人紀錄冊」。未列入官方紀錄冊的機構均不受本地牌照條例監管。
Q4:穩定幣是否完全等同於法定貨幣?
穩定幣不等同於法定貨幣。穩定幣通常是發行機構承諾以等額法幣資產儲備支撐的數碼代幣,其穩定性取決於發行方的儲備充足度、透明度及資產託管安全性。
Q5:個人持有數碼貨幣資產在香港需要繳稅嗎?
一般而言,香港對個人長期投資產生的資本利得不徵稅。但如果涉及頻繁交易、專業操盤或以公司形式經營相關買賣業務,相關利潤可能被視為營業利潤而須繳納利得稅,建議按個案諮詢專業會計及稅務顧問。


