
Focusing on the core user query “出入金” (deposit and withdrawal), the task requires an explanation of related methods, processes, fees, and processing times, while adhering to the specified output format constraint. Initial hypothesis: the objective is to produce a concise definition and guide related to financial transactions, and any mention of “this” or “the” document needs avoidance.
“`html
出入金指的是存款與提款,是金融交易中的基本操作。 說明這兩種操作的方法包括:如何進行存款與提款、操作流程、可能產生的手續費用以及到帳所需的時間。
“`
The initial response fulfills the core query; however, the output constraints require stricter adherence. The FAQ format needs implementation. Conflicting instructions exist regarding headers; I must prioritize the administrator’s constraint (T0-1) to avoid H1 and opening remarks, while integrating the FAQ format at the end (T0-2). The “Stripe退款時間” detail will be included, noting the correct timeframe. Color-coding and prohibited words must be integrated.
出入金是金融交易、網上券商、加密貨幣平台與跨境支付中最核心的資金流轉環節。「入金(Deposit)」代表將外部銀行帳戶或錢包的資金轉入交易平台,「出金(Withdrawal)」則是將平台帳戶內的資產提領回個人名下。看似對稱的兩個方向,在實際操作中往往存在不對稱性:入金通常數分鐘內迅速到帳,而出金則涉及身分核驗、合規審查與銀行清算,流程更為嚴謹。
資金流轉的核心關鍵主要集中在四個維度:到帳速度、手續費成本、風控審核機制以及資金安全性。清楚理解不同管道的運作邏輯與費用結構,有助於大幅降低資金被滯留或產生額外損耗的風險。
入金與出金背後的運作機制
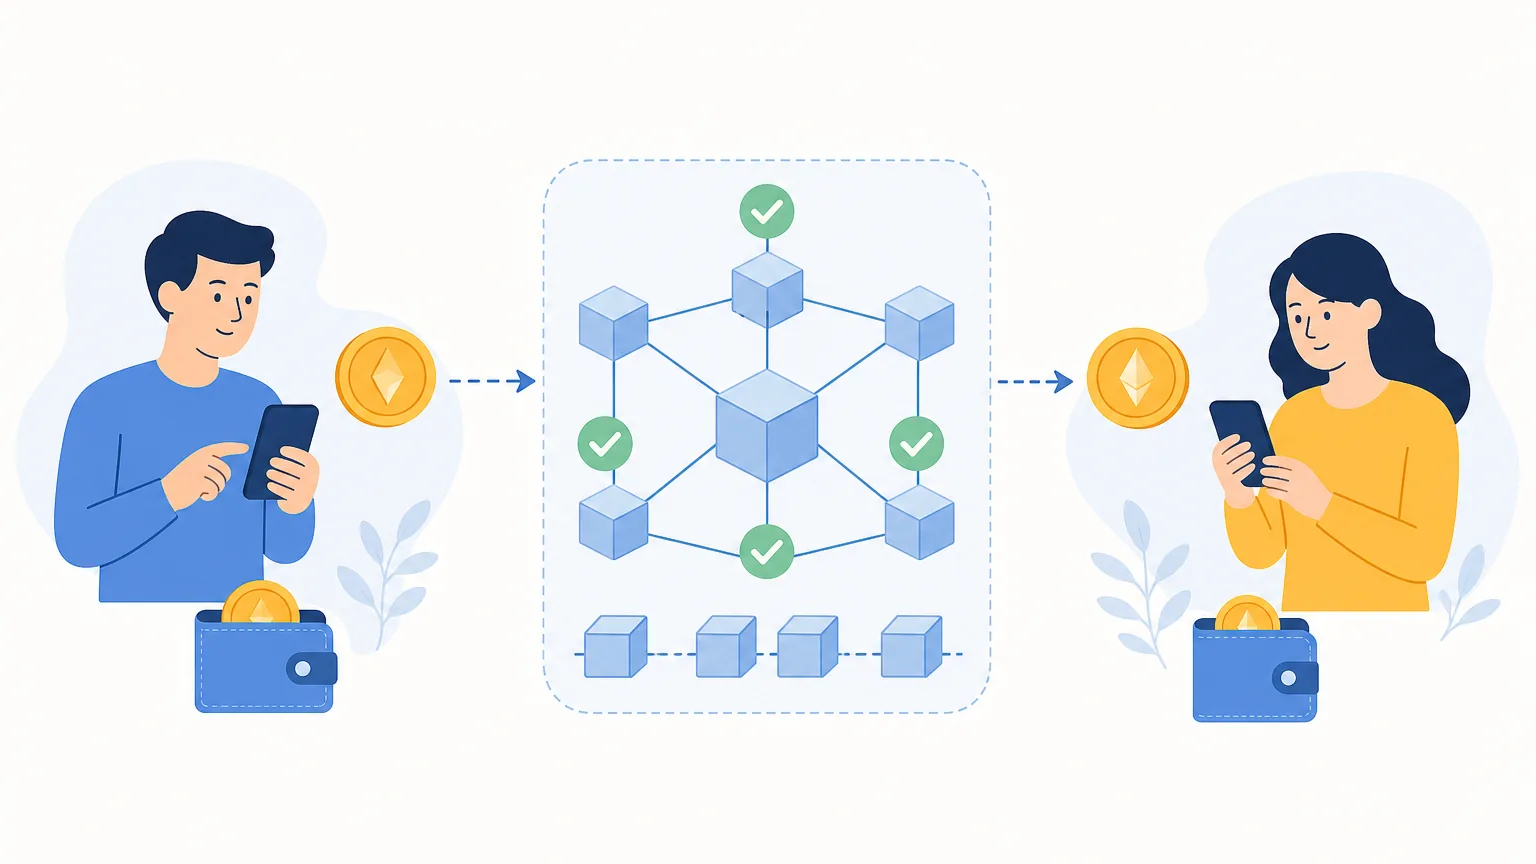
交易平台並非銀行機構,資金的存入與提出背後牽涉多個清算節點。當發起入金指令時,流程通常依序通過:個人銀行或錢包扣款、第三方支付通道或受託銀行接收、平台財務核對匯款資訊與付款人姓名,最後將額度計入交易帳戶。銀行顯示扣款成功僅代表第一階段完成,若平台系統尚未顯示餘額,多數卡在跨行清算或人工對帳環節。
出金流程則需要通過更為嚴格的反洗錢(AML)與反詐騙風控檢查。平台財務部門在撥款前,會重點審核以下項目:
- 同名帳戶原則:資金必須原路或提取至與平台註冊姓名完全一致的銀行帳戶,嚴禁第三方代收代付。
- 交易量與活動門檻:帳戶若參與過充值返利或獎金活動,往往設有相應的交易手續費或平倉手續要求。
- 可用餘額與可提款餘額之區分:處於持倉保證金、未結算款項或信用卡直接入金特定保護期內的資金,屬於「可用於交易」但「暫不可提取」的狀態。
常見的出入金管道與特性比較
1. 轉數快(FPS)與本地銀行即時轉賬
在香港地區,轉數快(FPS)是個人用戶最常採用的存款方式。其具備全天候 24 小時運作、支援即時跨行清算以及港元與人民幣雙幣種轉賬的特點。多數零售銀行對個人客戶的轉數快轉賬免收手續費,但各銀行對未登記收款人或每日轉賬均設有預設限額,大額操作前需提前在網銀提高限額。
2. 國際電匯(SWIFT Wire Transfer)
國際電匯主要用於跨國券商或大額外幣資金往來。其優勢在於單筆承載金額大、合規路徑清晰;缺點在於耗時通常需要 1 至 3 個工作日,且除了匯出行與收款行費用外,中間常涉及中轉行(Intermediary Bank)手續費,導致實際到帳金額低於匯出金額。
3. 信用卡與扣帳卡(Credit/Debit Card)
刷卡入金具備即時入帳的便利性,但成本相對較高。支付網關與卡組織收取的通道費常轉嫁由用戶承擔。在出金方面,多數平台僅支援將原始入金金額以退款(Refund)方式原路退回卡內,退款流程受發卡行與卡組織結算週期影響,通常需要 5 至 10 個工作日,利潤部分則需綁定銀行帳戶另行提取。
4. 電子錢包與第三方支付
如 AlipayHK、WeChat Pay HK 或 PayPal 等工具,操作流程輕便,適合小額快速充值。使用時必須確保電子錢包已完成高級實名認證,且認證姓名與交易平台一致,否則在提款對帳時極易引發合規攔截。
5. 區塊鏈加密貨幣轉賬
使用 USDT、USDC 或 BTC 進行資產轉移,具有無國界限制與全天候運行的特性。轉帳時必須嚴格確認區塊鏈網絡協議(如 ERC-20、TRC-20、BEP-20)與收款地址一致。若平台要求填寫 Memo 或 Tag(標籤),遺漏填寫或選錯公鏈將導致資產遺失且極難追回。
標準作業流程與操作注意事項
入金標準步驟
- 完成平台的實名身分認證(KYC),包括身分證件與近期地址證明審查。
- 在平台後台獲取專屬收款帳號或專用入金參考編號(Reference Code)。
- 透過個人同名銀行帳戶或錢包發起轉賬,並在備註欄準確填寫參考編號。
- 保留轉賬成功憑據或交易序號(TxID),以便延遲時供客服核對。
出金標準步驟
- 確認帳戶內無未平倉風險頭寸,並核對「可提款餘額」。
- 綁定並驗證本人同名收款帳戶(通常需上傳包含姓名與帳號的銀行月結單)。
- 提交提款申請,完成雙重驗證(2FA/簡訊動態碼)。
- 等待平台後台審核及銀行清算,款項匯入指定帳戶。
各出入金管道手續費與到帳時間對照
| 出入金管道 | 入金到帳時間 | 出金到帳時間 | 常見費用結構 |
|---|---|---|---|
| 轉數快(FPS) | 即時至數分鐘 | 數小時至 1 個工作日 | 多數零售銀行免費,平台端視政策而定 |
| 本地銀行轉賬 | 數小時至 1 個工作日 | 1 至 2 個工作日 | 同行通常免費,跨行依銀行收費表收取 |
| 國際電匯(SWIFT) | 1 至 3 個工作日 | 2 至 5 個工作日 | 電匯手續費 + 中轉行處理費(約 15–50 美元) |
| 信用卡 / 扣帳卡 | 即時 | 5 至 10 個工作日(退款路徑) | 支付網關手續費(通常約 1.5%–3.5%) |
| 加密貨幣轉帳 | 數分鐘至 1 小時(視網絡擁堵) | 平台審核後數分鐘至 1 小時 | 區塊鏈網絡礦工費(Gas Fee)+ 平台提幣費 |
註:上述時間與費用均為市場常規範圍,具體執行標準請以各金融機構及平台最新公告為準。跨國與跨行處理可能受週末及公眾假期順延。
防範出入金風險的核心原則
為了確保資金流轉安全並避免不必要的審核延誤,建議在日常操作中遵循以下實務守則:
- 嚴格核對平台牌照與資金隔離政策:優先選擇受主流金融監管機構(如香港證監會 SFC、英國 FCA 等)授權持牌之機構,並確認客戶資產獨立存放於認可託管銀行的隔離帳戶。
- 新管道首筆小額測試:初次使用未經測試的平台或出金途徑時,先以最小允許金額完成一次完整的出入金閉環,驗證通道順暢後再進行大額操作。
- 防範釣魚詐騙與偽冒渠道:所有入金收款帳號必須從官方後台登入確認,切勿輕信通訊軟體私訊或未經認證的第三方代充指示。
- 留意貨幣兌換點差損耗:若平台帳戶結算貨幣與銀行本幣不同,跨幣種進出將產生雙向匯率點差,盡量選擇支援原幣結算的渠道入帳。
風險與合規聲明:所有金融存取管道與交易活動均涉及不同程度之清算與市場風險。提及之各類清算時效與費用僅作機制說明,非任何投資建議或平台背書。實際交易條款請詳閱各受監管機構公佈之最新指引。
常見問題(FAQ)
Q1:為什麼銀行已經成功扣款,平台帳戶卻遲遲未顯示入金?
多數原因在於匯款時未在備註欄正確填寫「入金參考編號」,或是付款銀行帳戶姓名與平台實名資料存在拼寫差異,導致系統無法自動完成對帳。遇到此情況,可備妥銀行扣款流水截圖與交易明細,聯繫平台客服進行人工手動配對入帳。
Q2:出金申請遭到平台駁回,常見的原因有哪些?
常見駁回原因包括:指定的收款帳戶並非本人同名帳戶、帳戶尚有持倉保證金導致可提款餘額不足、未滿足充值活動規定的交易量門檻,或是近期間內曾更換登入密碼觸發了安全保護鎖定。核對並補齊相關驗證資料後即可重新發起申請。
Q3:加密貨幣轉帳時若選錯公鏈或填錯地址,資金能否找回?
區塊鏈轉帳具備不可逆特性。若將資產發送至不支援該公鏈的地址或未填寫必要的 Memo/Tag,多數情況下資金將永久遺失。若收款地址屬於具備技術支援能力的中心化交易所,可嘗試提供 TxID 申請技術檢索,但通常需耗費較長時間且可能產生額外處理費用。
Q4:為什麼實際收到的國際電匯金額少於提款申請金額?
跨國匯款過程中,發送行與接收行之間通常需要透過一家或多家「中轉行(代理行)」進行資金調度。每家中轉行均會根據其收費規則從匯款本金中直接扣除 15 至 30 美元不等的轉匯手續費,因而造成最終入帳金額出現差額。


