
2009年1月3日,一個化名「中本聰」(Satoshi Nakamoto)的人在電腦上挖出比特幣的第一個區塊,並嵌入當天《泰晤士報》頭條「財政大臣瀕臨第二次救助銀行」。十七年過去,這段密碼學程式碼已進入美國現貨 ETF、香港持牌交易所掛牌名單及主流投資組合。當大家探討比特幣是甚麼時,答案往往停留在底層技術;然而真正影響最終資產安全的,是私鑰由誰掌控,以及過程中產生的各項費用結構。
一份由全網共同維護的公開帳本
比特幣的底層是一本記錄所有轉移紀錄的公開帳簿,即區塊鏈。全球數以萬計的獨立節點各自保存完整副本,並依據共識規則驗證資料,不存在可被單一實體關閉的中央伺服器或中介機構。
帳簿內容透過密碼學串連,每個新區塊均包含前一個區塊的雜湊值。若竄改歷史紀錄,後續所有區塊的雜湊值均會失效並被全網節點拒絕。這套機制建基於數學與分散式驗證,實現了中本聰在白皮書中所定義的「點對點電子現金系統」。
「幣」本質上是帳本上的交易紀錄
錢包中的餘額並非實體存放的代幣,而是採用 UTXO(未花費交易輸出) 模型。用戶持有的餘額,實質上是若干筆尚未花費的交易輸出總和。轉帳時,系統會將相應 UTXO 作為輸入,產生指向收款地址的新輸出,餘額則找零返回指定地址。
動用 UTXO 的核心在於私鑰。私鑰透過橢圓曲線密碼學生成公鑰並轉換為地址。發起交易時,必須使用私鑰完成數位簽名,節點驗證簽名無誤後方可打包。掌握私鑰即擁有支配資產的完全權限。
工作量證明與 2100 萬枚總量上限
新區塊由礦工透過「工作量證明」(Proof of Work)機制產出。礦工投入電力與算力計算符合難度目標的雜湊值,成功出塊者可獲得系統新發行的比特幣及交易手續費,這也是比特幣唯一的初始發行途徑。
比特幣設有嚴格的供應上限,每產出 21 萬個區塊(約四年)其區塊獎勵便會減半,總發行量最終將停留在約 2100 萬枚。相較於中央銀行的貨幣供應政策,比特幣具備公開且高度可預測的發行節奏。
比特幣與傳統銀行存款的根本差別
存放於銀行的法定貨幣本質上是銀行對儲戶的負債,享有如香港存款保障計劃(最高保障額為法定上限)等制度防護;自託管比特幣則無任何中介對手方,完全依賴個人對私鑰的持有與保管,在賦予完全自主權的同時,亦需自行承擔所有安全責任。
區塊鏈轉帳具備不可逆性,一旦打包確認便無法透過客服撤回。此外,比特幣不產生現金流、利息或股息,市場價格主要由供需結構、流動性環境與市場預期驅動,波動幅度顯著高於傳統金融資產。
託管方式:三種路徑與風險權衡
持有比特幣的託管模式主要分為三類:自託管(自行保管私鑰)、中心化交易所/託管商,以及透過現貨 ETF 等合規金融工具間接持有。
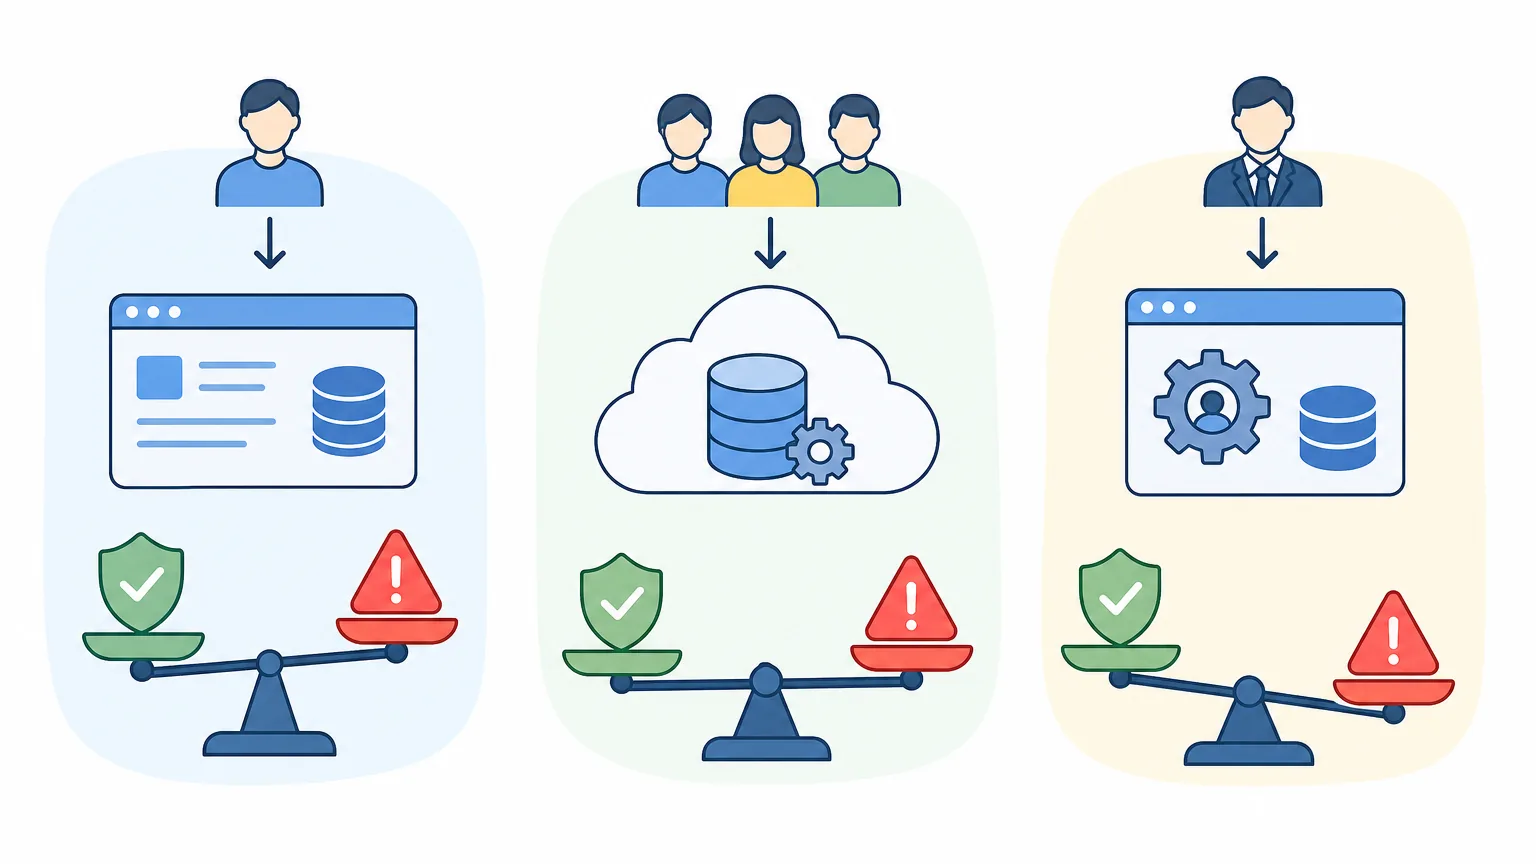
1. 自行保管私鑰(自託管)
使用冷錢包(硬件錢包)將私鑰隔離於離線安全晶片中,僅在簽名時與網絡交互。初次設定時產生的 12 或 24 個單詞助記詞(BIP-39 標準)為恢復資產的唯一憑證。
- 建議使用金屬助記詞板進行防火防潮物理備份。
- 切勿截圖、拍照或上傳至雲端及通訊軟件。
- 大額資產可配置多簽錢包(Multi-Sig)或採用 MPC(多方計算)方案分散單點遺失風險。
2. 交易所與第三方託管
將資產交由平台託管具備較高操作便利性,但需承擔平台營運、被駭或提幣受限等對手方風險。歷史上如 Mt.Gox、FTX 等事件均凸顯了中心化託管的潛在隱患。
在合規監管方面,香港透過《打擊洗錢及恐怖分子資金籌集條例》建立虛擬資產交易平台發牌制度。證監會要求持牌平台將客戶資產與自有資產隔離、絕大部分客戶虛擬資產存於冷錢包,並購買指定保險或提供補償保障,有助於降低平台挪用資產的營運風險。
3. 現貨 ETF 與基金
投資者透過證券經紀戶口買賣比特幣現貨 ETF,由合規基金管理公司及託管機構代為處理鏈上私鑰。該方式適合機構或偏好傳統金融通道的投資者,缺點為需承擔管理費、交易佣金及可能的追蹤折溢價,且無法進行鏈上提幣與自主轉移。
(左右滑動檢視完整表格)
| 比較維度 | 自託管(冷/熱錢包) | 交易所託管 | 現貨 ETF/基金 |
|---|---|---|---|
| 私鑰控制權 | 完全自主掌控 | 交易平台代管 | 無鏈上私鑰持股 |
| 主要風險 | 私鑰丟失、釣魚欺詐、物理損毀 | 平台暴雷、帳戶被凍、政策風險 | 管理費磨損、折溢價、追蹤誤差 |
| 鏈上自主轉帳 | 支援(完全自由) | 須經平台審批提幣 | 不支援 |
| 常見成本 | 硬件設備費、鏈上礦工費 | 交易手續費、買賣價差、提幣費 | 基金管理費、證券佣金 |
費用結構:各環節成本剖析
投資比特幣的實際收益需扣除不同階段產生的摩擦成本:
- 交易手續費(Maker / Taker)與點差:中心化交易所主流掛單/吃單費率一般介於 0.1% 至 0.4% 不等,持牌平台受合規與保險成本影響費率可能稍高;買賣報價之間亦存在即時價差。
- 出入金管道手續費:銀行轉帳(如香港「轉數快」FPS)入金手續費通常較低;若透過信用卡直接入金,除 3% 至 5% 以上的手續費外,發卡機構常將其歸類為現金透支並額外計息。
- 鏈上礦工費(Network Fee):按交易位元組大小而非轉帳金額計算,隨網絡擁塞程度波動。小額交易頻繁在主鏈轉移會顯著拉高摩擦成本。
- 持倉與管理成本:ETF 等證券化產品每年按淨值收取管理費(多在 0.2% 至 1% 左右),長期持有將產生實質複利折損。
安全與實務配置情境
在安全管理上,自託管的核心是防範人為失誤與釣魚詐騙;交易所託管則需嚴格啟用基於 Authenticator App 的雙重驗證(2FA),避免使用易受 SIM 卡劫持的短訊驗證碼。投資者可依自身需求對號入座:
長期大額儲備(持有數年以上):以硬件冷錢包自託管為主,助記詞金屬板分別妥善存放於保險箱或不同物理處所,並安排資產繼承指引。
定期定額或頻繁調倉:可利用合規持牌交易所進行定期買入,積累至一定門檻後定期分批提幣至個人冷錢包。
機構或稅務合規配置:透過券商配置現貨 ETF,省去私鑰管理環節,專注於整體資產配置比例。
香港監管環境與出入金注意事項
在香港進行虛擬資產交易,投資者應核對證監會(SFC)官方公布的虛擬資產交易平台名單,區分獲正式發牌、被當作獲發牌及申請中的營運者地位。此外,香港對法幣穩定幣發行人的監管架構亦在持續推展,出入金通道與合規幣種應以金管局及持牌機構最新公布為準。
稅務與銀行結算方面,香港一般不對個人資本增值徵稅,但若頻繁交易被稅務局判定為營業性質,收益可能涉及利得稅。建議妥善保存所有出入金流水、交易月結單與鏈上記錄,以應對銀行的合規審查。
風險提示與免責聲明:虛擬資產價格波動極大,可能面臨全額本金損失。以上內容僅為資產概念、託管模式與費用機制之客觀說明,不構成任何投資建議或邀約。各項監管條例、費率標準及產品詳情請以官方機構最新發布為準。
常見問題 (FAQ)
比特幣網絡會被駭客攻破嗎?
比特幣主網依靠工作量證明機制運行至今,未曾發生過導致網絡失效的共識層攻擊(早期歷史漏洞均已被迅速修復)。針對 51% 算力的攻擊成本極高。歷史上絕大多數安全事件均源於中心化交易所被駭、智能合約漏洞、釣魚網站或用戶私鑰保管不當。
私鑰遺失後可以向平台申訴找回嗎?
自託管模式下無法找回。區塊鏈不存在中心化重設機制,若助記詞或私鑰徹底遺失且無備份,相應地址上的資產將永久無法動用。因此備份助記詞是自託管最核心的安全環節。
最少可以買多少比特幣?
比特幣最小計量單位為一聰(1 Satoshi),即一億分之一枚比特幣(0.00000001 BTC)。多數持牌交易平台允許數十至數百港元起進行小額交易,現貨 ETF 則以一手為單位進行買賣。
應該將所有資產集中放在單一交易所嗎?
不建議。交易平台主要作為交易撮合通道而非長期儲蓄場所。實務上建議採取分層託管:將短期週轉或交易資金留於合規持牌平台,大額長期儲備則轉入自託管硬件冷錢包。


