詐騙鏈條的工業化運作
滑動社交平台時看到的「AI量化交易月回報30%」宣傳、即時通訊軟件收到的虛擬資產平台客服通知,或是交友軟件上剛認識不久便主動提及數位資產配置的新朋友,往往標誌著進入了高度組織化的詐騙鏈條。這種加密貨幣騙案常見手法已經徹底脫離了個人作案模式,演變為分工精密的流水線產業。
根據反詐騙協調中心(ADCC)統計與香港警務處發布的整體罪案數據,香港詐騙案近年持續處於高位,其中投資詐騙(涵蓋各類虛假投資平台與虛擬資產陷阱)造成的整體損失金額位居各類別前列。官方通報案例顯示,受害群體包含工程師、會計師、教育界人士等專業人員,顯見騙局鎖定的是特定情境——情感孤單、資金增值需求或對新興資產的認知盲區,而非單純的年齡或教育水平差異。
整個產業鏈展現出明確的跨境分工:前端專責「養號」營造真實生活動態;話術團隊依照劇本建立情感聯繫與信任;技術團隊搭建隨時調整帳面數字的虛假交易系統;後端則調配傀儡戶口與鏈上洗錢網絡。美國聯邦調查局(FBI)在針對投資詐騙的 Operation Level Up 說明中提及,截至2024年該專案已累計通報超過8,000名受害人。跨境執法存在管轄與時間差,使得預防與第一時間阻斷成為最關鍵的防線。
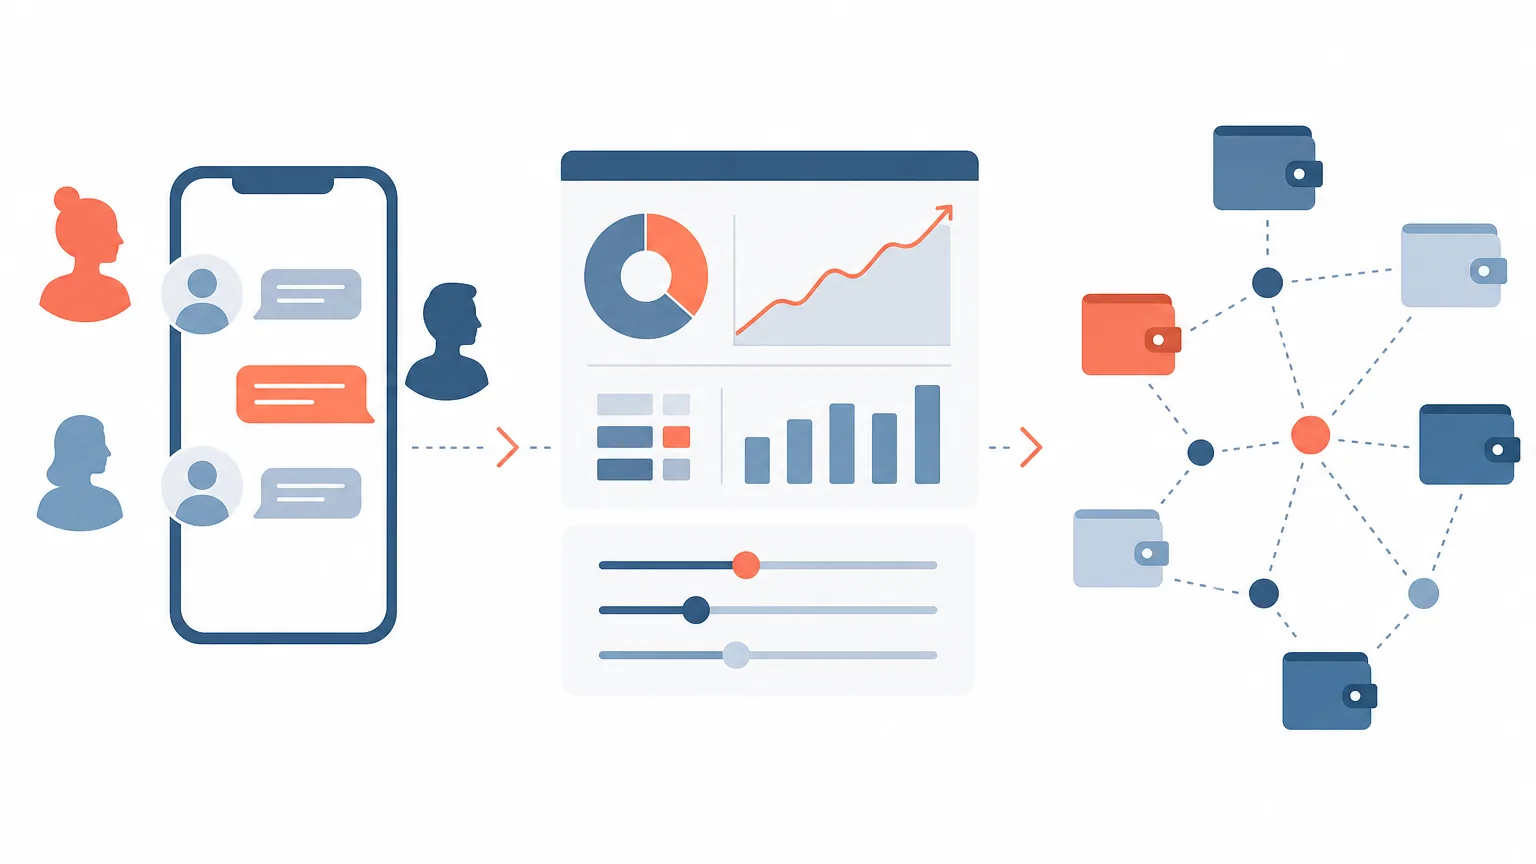
誘導入局的三大常見路徑
虛假投資社群與「名師」帶盤
典型的投資群組多由專屬話術支撐:具備權威形象的「導師」、處理庶務的「助手」,以及大量由虛假帳號扮演的活躍學員。群組內定時張貼行情分析圖與偽造的高額獲利結算圖。當有成員表達疑慮時,暗樁帳號會迅速以「已成功提現」的親身經歷消除疑慮,將正常的審慎心態轉化為跟單群體中的異類壓力。
情感包裝誘導(長線信任騙局)
交友平台上的接觸週期往往長達數週。對方持續經營日常生活話題,展現優渥且穩定的形象,待情感信任確立後,再不經意透露自身正利用加密貨幣衍生工具套利,並邀請進行小額測試。國際刑警組織(INTERPOL)在呼籲停用非人化術語的新聞稿中強調,此類騙局深度利用了受害者的心理依賴與沉默,給當事人造成嚴重的心理與財務創傷。這類接觸通常伴隨長期拒絕視訊、影像畫質異常或推遲線下見面的特徵。
技術假冒與釣魚節點
假冒交易所客服、去中心化錢包安全升級通知或虛假空投連結,直接瞄準資產轉移環節。常見手法包括透過通訊軟體傳送未經授權的安裝包(APK/IPA),或以「系統升級、帳戶風控驗證」為由索取助記詞與私鑰。此類手法的核心是利用技術恐慌,在極短時間內誘導用戶自行交出錢包控制權。
心理操控的推進節奏
受害者往往在層層推進的話術設計中誤以為自己在掌控決策,其實步步落入心理定勢。
- 小額提現建立初始信任:首次存入幾千元後,帳面迅速顯示獲利且能順利提領回銀行戶口。這筆由犯罪團伙墊付的成本,徹底打破了戒備心,為後續大額入金奠定心理預期。
- 帳面數字錨定效應:虛假平台後台完全由人為操控,資產數字被刻意放大至數十萬甚至數百萬。受害人注意力轉向保護帳面上的「獲利」,進一步投入更多資金。
- 製造緊迫感阻斷驗證:運用「限時名額」、「套利窗口即將關閉」等話術壓縮考慮時間,使當事人無暇查證平台真實性或與外界商量。
- 利用沉沒成本進行二次剝削:當申請提領時,平台以保證金、稅金、帳號凍結費、合規驗證費為由要求繼續付款;一旦停止入金,即面臨本金全失的威脅。即使受害者察覺受騙,網絡上聲稱「保證追回資產」的黑客或律師服務往往形成二次詐騙。
資金轉移路徑與洗錢拆解
資金離開個人控制後的流轉路徑,決定了追查難度與凍結窗口期。
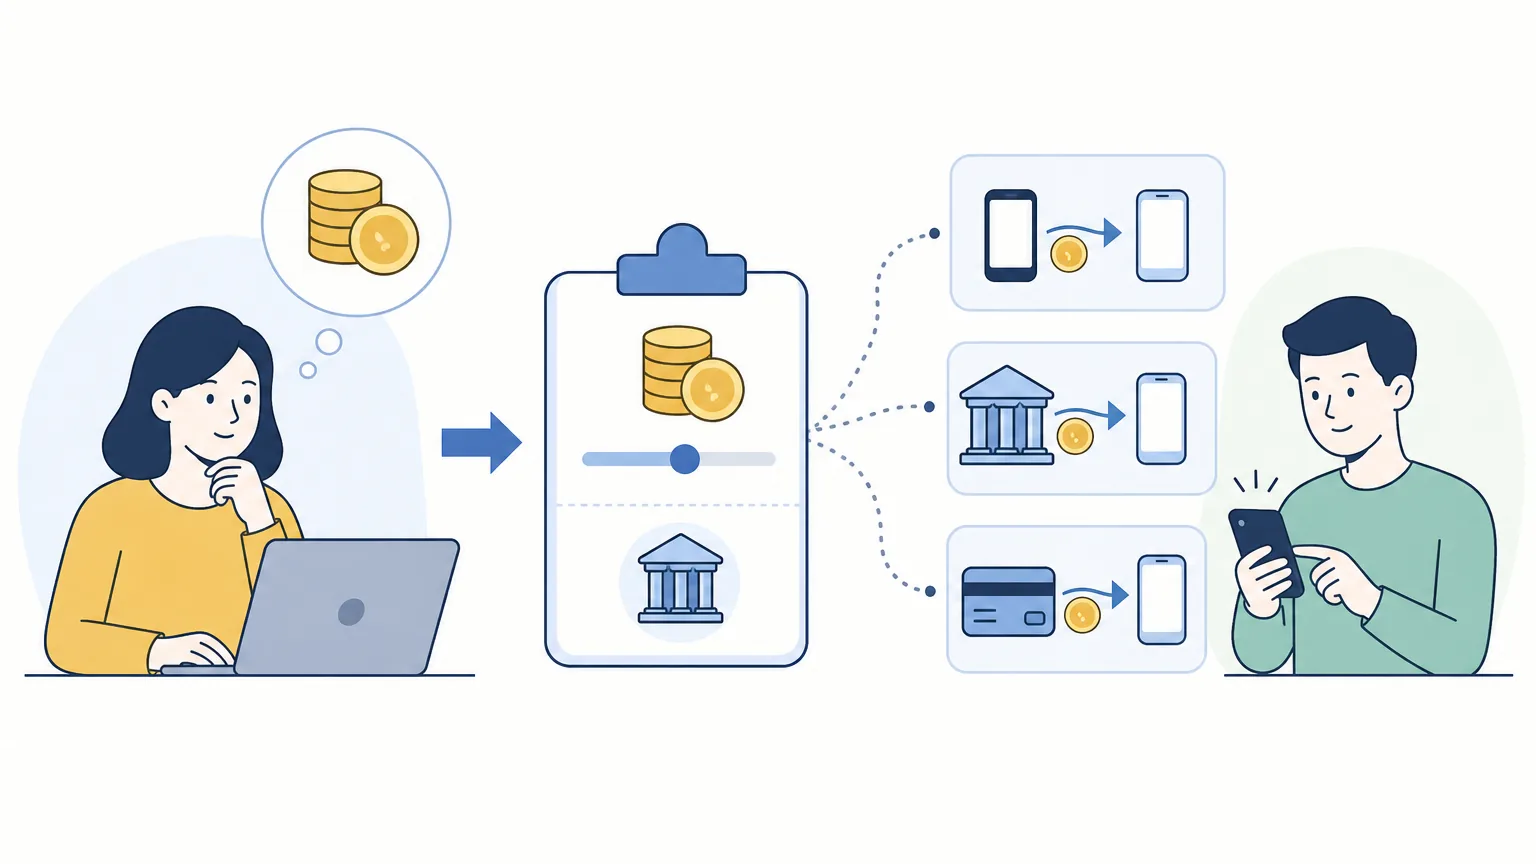
| 入金通道 | 詐騙方考量 | 金流留存特徵 |
|---|---|---|
| 個人銀行戶口轉帳 | 利用傀儡戶口收款,資金到帳後數分鐘內迅速拆分轉移 | 留有銀行流水,但資金被分流後難以即時凍結 |
| 轉數快即時付款 | 全天候即時結算,無冷靜期,阻斷用戶冷靜思考的機會 | 交易紀錄完整,但款項已即時離開轉出銀行 |
| 找換店現金兌換穩定幣 | 切斷銀行端反洗錢監測,用戶親自操作易降低防備 | 實體單據與店內紀錄,鏈上直接形成單向轉出 |
| 轉入假平台充值地址 | 虛擬資產直接進入犯罪團伙私鑰錢包,網頁數據僅為代碼映射 | 鏈上交易哈希(TxID)公開可見,但持有人身分匿名 |
資產進入區塊鏈網絡後,洗錢流程隨即啟動:先將數百個零散地址的資產進行歸集與多層分流,隨後透過跨鏈橋切換公鏈,或利用去中心化流動性池兌換多種代幣,打碎資金來源的連續性。部分資產經混幣工具或點對點跑分網絡變現為法幣。儘管區塊鏈瀏覽器記錄透明,但跨境身分穿透需跨國執法協作與多個交易所配合,一旦資金離境,追討成功率大幅下降。
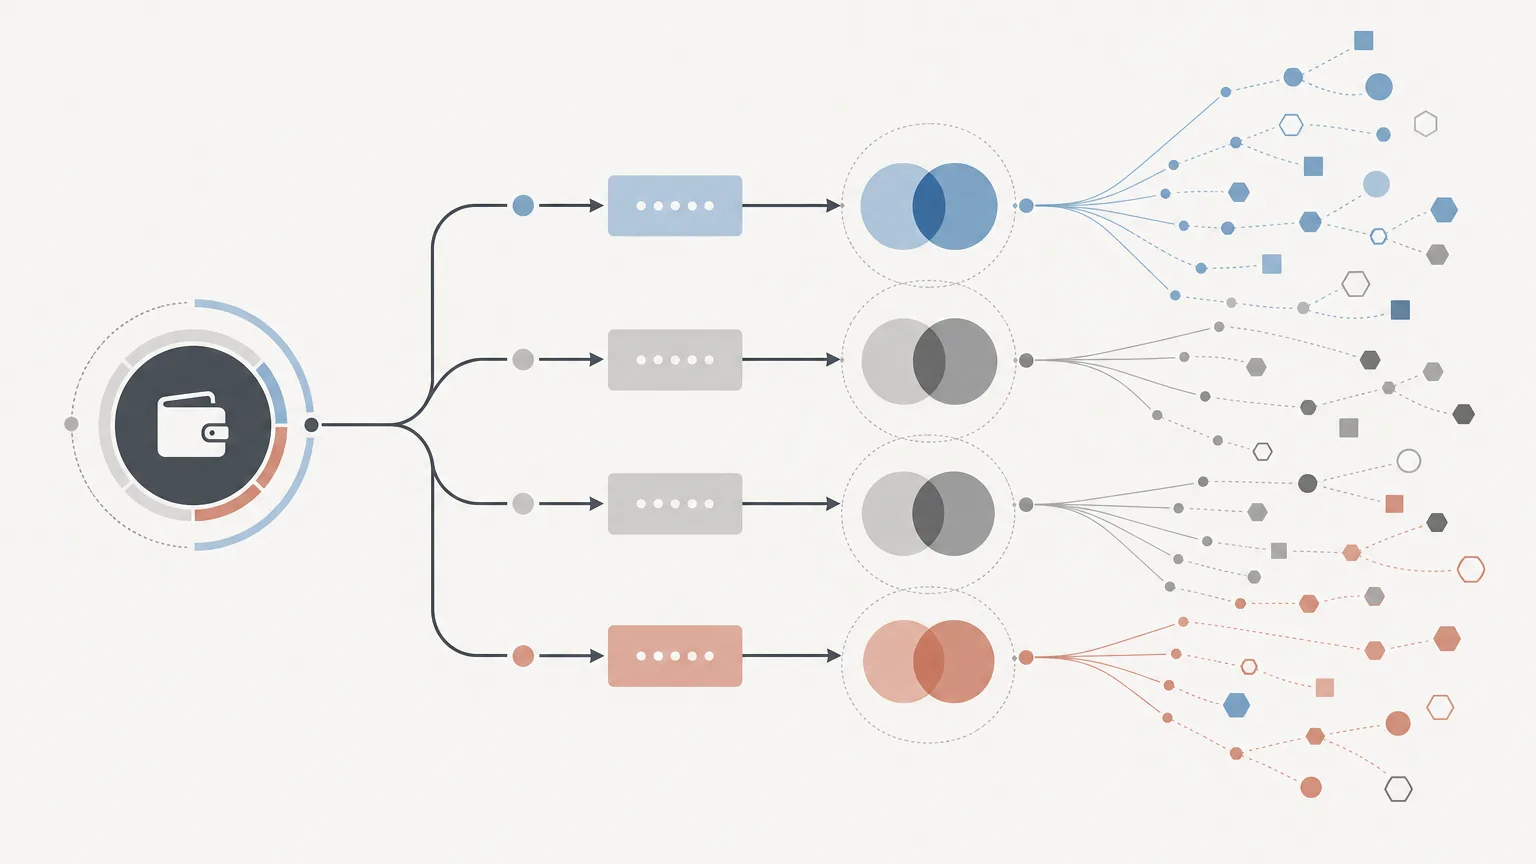
香港本地監管環境與風險要點
在香港進行虛擬資產交易時,需釐清制度保障的邊界:
- 證監會(SFC)發牌制度界限:根據香港證券及期貨事務監察委員會的虛擬資產交易平台監管制度,持牌平台受資產隔離、反洗錢及審計規範監管。市民可透過證監會虛擬資產交易平台名單查驗平台資質。然而,持牌制度無法干預個人主動將資產轉入未獲牌照的境外網站或私人錢包。
- 線下找換店(OTC)風險:街頭實體兌換店雖提供法幣與穩定幣兌換,但在無牌平台引導下使用OTC將現金換成虛擬資產轉入指定地址,依舊不受持牌投資者保障框架覆蓋。
- 傀儡戶口法律責任:詐騙集團收款帳戶普遍借用或購買自第三方。借出或轉售個人銀行戶口、轉數快識別碼供他人使用,可能觸犯《有組織及嚴重罪行條例》下的洗黑錢罪行,最高面臨監禁與高額罰款。
高風險信號檢驗清單
- 平台未在證監會公布的持牌名單內,或網址與官方域名存在細微字符差異。
- 提現過程受阻,被要求額外支付稅金、保證金或帳戶解凍費方可放行。
- 入金收款方為個人銀行帳戶、個人轉數快號碼,或鏈上充值地址頻繁更動。
- 投資引導者長期拒絕正面即時視訊溝通,或影像畫面呈現AI生成痕跡。
- 社群內部單向度充斥盈利截圖,無任何交易虧損討論,並強烈要求對身邊親友保密。
- 被要求下載非官方應用商店上架的APK安裝包,或索取錢包助記詞、私鑰。
疑似受騙後的關鍵應對措施
- 立即終止任何款項交付:堅決拒絕繳納所謂的解凍金、保證金或手續費,避免沉沒成本進一步擴大。
- 全面固化證據:妥善保存完整通訊對話紀錄、平台網址、銀行轉帳單據、找換店收據、鏈上轉帳地址及交易哈希(TxID)。
- 致電官方管道核實求助:即時致電香港警務處反詐騙協調中心 「防騙易18222」 熱線諮詢,或直接撥打 999 報警備案;亦可使用警方「防騙視伏器」(Scameter)查驗可疑帳戶。
- 聯絡往來金融機構:第一時間告知轉出銀行或支付平台相關款項涉及詐騙,爭取啟動止付標記程序。
- 提防二次追討騙局:警惕網絡上聲稱具備黑客技術或海外追討背景的中介機構,正規執法與司法援助絕不會預先收取解凍手續費。
常見問題(FAQ)
Q1:在區塊鏈瀏覽器上能查到騙徒的錢包地址,這筆錢能直接追回嗎?
鏈上地址公開透明僅代表可追蹤路徑,但地址本質是匿名的代碼組合。若要查明背後控制者,需要地址與合規交易所產生關聯,並透過執法機構進行跨司法管轄區的法律協查與凍結。一旦資產經去中心化網絡拆分或兌換為法幣離境,實際追回難度極大。
Q2:正規虛擬資產平台在提現時,會要求用戶另外存入保證金或繳納個人所得稅嗎?
絕無可能。正規持牌虛擬資產交易平台的網絡手續費(Gas Fee)或平台手續費均直接從提現金額內扣除,絕不會要求用戶由外部銀行戶口或錢包額外轉入保證金、解凍金或代繳稅款。要求預先付款解凍是詐騙的典型特徵。
Q3:如何查證一個號稱立足香港的虛擬資產交易平台是否合法合規?
應直接登入香港證券及期貨事務監察委員會(SFC)官方網站,查閱「持牌虛擬資產交易平台名單」與「可疑虛擬資產交易平台名單」。切勿相信對方發送的截圖、證書或非官方註冊登記網址。