香港的數碼資產市場架構已全面進入清晰的制度化執行期。證券及期貨事務監察委員會(證監會)的虛擬資產交易平台(VATP)發牌制度自2023年6月正式實施以來,經歷了過渡期收尾與常態化運作;香港金融管理局(金管局)推動的《穩定幣條例》亦確立了法幣穩定幣發行人的發牌規範與過渡期安排。與早期以原則性指引為主的監管模式不同,當前的監管體系將市場准入邊界、資本要求、託管責任及反洗錢義務界定得極為明確。
對零售投資者而言,選擇合規渠道不僅關乎交易體驗,更直接決定了資產在法律隔離、營運事故賠償及反欺詐防護上的實質保障;對機構投資者、資產管理機構及家族辦公室而言,核心課題則涵蓋牌照業務邊界、私鑰多簽治理、轉帳規則(Travel Rule)技術對接、代幣化資產(RWA)配置以及跨境司法管轄區的營運紅線。深入梳理監管版圖的分工機制、散戶與機構的合規實務要求,是構建安全數碼資產配置策略的必備基礎。
監管版圖:核心機構分工、職能邊界與底線
香港數碼資產監管體系並非由單一機構統管,而是由證監會、金管局、財經事務及庫務局(財庫局)以及稅務局根據「相同業務、相同風險、相同規則」的原則分工協作。準確理解各機構的法定權責與管轄範圍,是防範合規失誤的首要步驟。
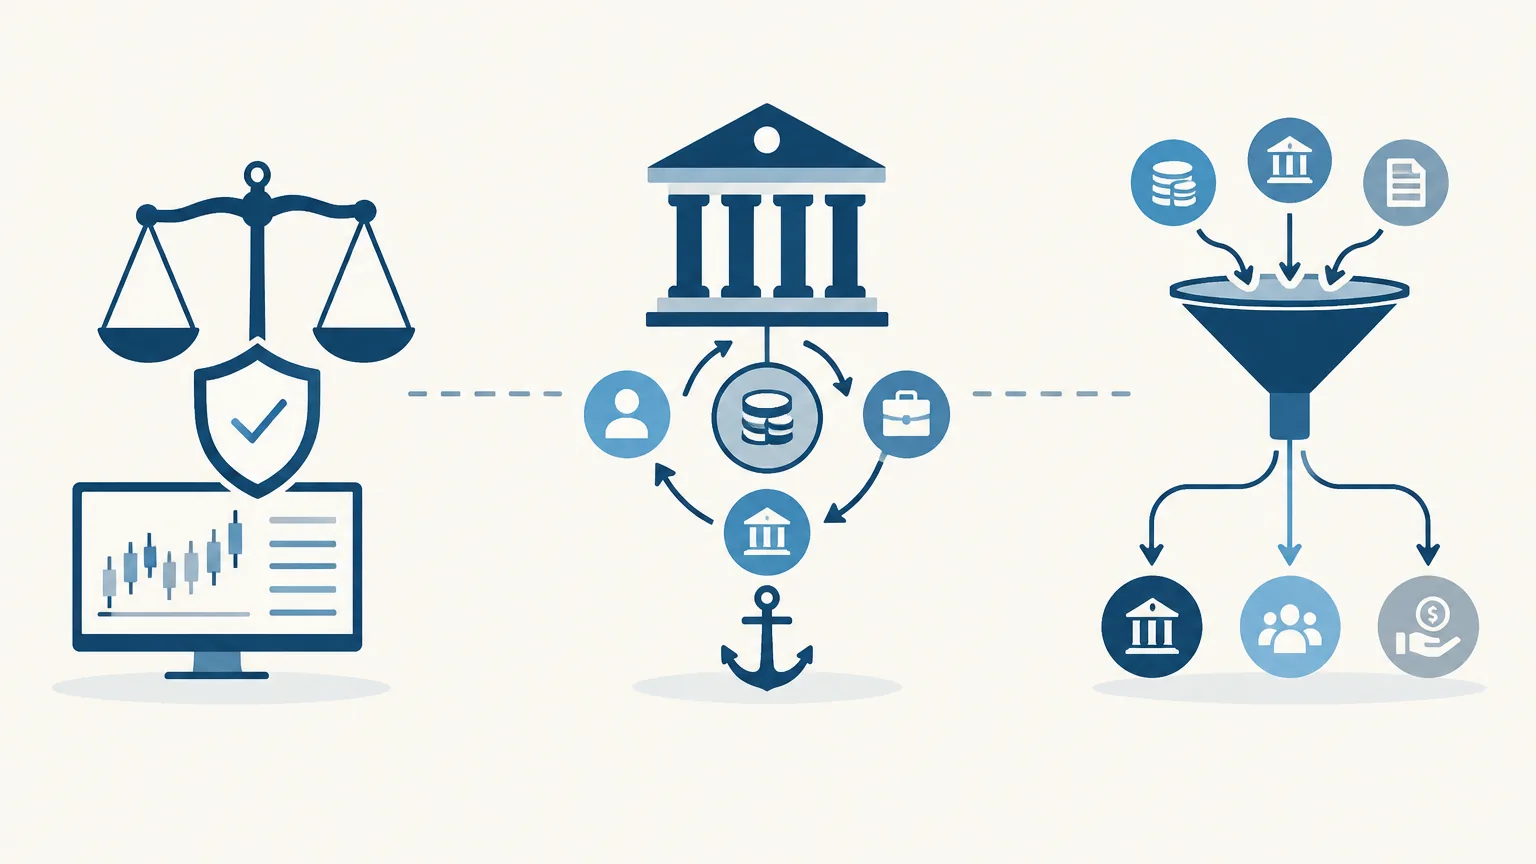
證監會(SFC):交易平台、持牌中介人與資產管理
證監會的核心職責在於維護市場廉潔與保障投資者利益,其對數碼資產的監管主要依據兩套法例雙軌運行:
- 《證券及期貨條例》(SFO):規範被界定為「證券」或「期貨合約」的代幣化資產交易,以及傳統金融中介人開展虛擬資產分銷、經紀與投資諮詢業務。
- 《打擊洗錢及恐怖分子資金籌集條例》(AMLO):規範所有在香港經營或向香港公眾積極推廣的集中式虛擬資產交易平台(VATP),無論平台交易的幣種是否屬於證券類別。
為推動生態健康發展,證監會發布了「ASPIRe」發展路線圖,圍繞接入(Access)、保障(Safeguards)、產品(Products)、基建(Infrastructure)與聯繫(Relationships)五大支柱展開。例如,在接入支柱下,證監會透過具體通函准許持牌平台在嚴格風險隔離的前提下,將客戶交易指示接入海外流動性池或共享掛盤冊(Shared Order Book),以改善香港持牌市場的交易深度與滑點問題。與此同時,針對場外找換店(OTC)與獨立託管服務(Custody)的全新立法發牌制度亦在穩步推進,未來將形成涵蓋交易、經紀、兌換及託管的閉環監管網絡。
金管局(HKMA):銀行體系介入、託管指引與穩定幣制度
金管局的監管重點在於防範系統性金融風險、維護貨幣穩定以及確保銀行體系的穩健營運。其監管範疇包括:
- 認可機構(銀行)數碼資產業務:發布針對銀行提供數碼資產託管、代幣化產品銷售及向虛擬資產企業提供基本銀行服務(如結算帳戶)的監管通函,要求銀行落實客底盡職審查(CDD)與持續風險監控。
- 法幣穩定幣發牌制度:落實《穩定幣條例》,對在香港境內發行、宣傳或向香港公眾推廣與法定貨幣掛鈎的穩定幣發行人實行嚴格發牌制。發行人須具備充足的實繳股本、全額高流動性優質儲備資產(如現金存款及短期政府債券)、每日價值評估機制以及可靠的平價贖回機制。
稅務局(IRD)與家族辦公室架構合規
香港雖然不徵收資本利得稅(Capital Gains Tax),但利潤是否免稅取決於交易性質是「資本增值」還是「經常性營業收益」。稅務局依據普通法中的「貿易徽章」(Badges of Trade)原則進行綜合評判,審查因素包括持有期限、交易頻率、交易規模、資產增值手段及買入動機。做市商、高頻交易團隊或頻繁買賣套利的主體,其收益會被明確判定為應評稅利潤,須繳納最高16.5%的利得稅。
在家族辦公室領域,符合《2023年稅務(修訂)(家族投資控權工具的稅務寬減)條例》的單一家族辦公室所管理的家族投資控權工具(FIHV),若滿足2.4億港元最低資產門檻、在港聘用足額合資格全職員工並產生相應營運開支,其在合資格資產(包括符合規定的數碼資產投資架構)上所獲得的利潤可申請享有零稅率利得稅寬減。
1. 未持牌經營平台罪:任何未獲證監會頒發牌照的機構,在香港經營虛擬資產交易平台業務,或由境外主體主動向香港公眾推廣相關服務,均屬嚴重刑事罪行,負責人面臨監禁及高額罰款。
2. 非法發行推廣穩定幣:未經金管局核准而在香港發行法幣穩定幣,或向香港零售公眾推介非持牌機構發行的穩定幣,違反法幣穩定幣監管法例。
3. 穿透性欺詐與洗錢:假借離岸實體或DAO名義在香港進行實質業務營運以規避反洗錢(AML)與轉帳規則(Travel Rule)監管,將直接觸發監管執法與帳戶凍結。
散戶實務:牌照查驗、准入範疇與風險邊界
散戶參與數碼資產投資的首要原則是辨識真正的合規實體,並充分認知受保護與非受保護範疇之間的邊界。
第一步:持牌狀態的核驗流程
散戶投資者在開戶前必須執行標準查驗程序:
- 登入官方公共名冊:直接訪問證監會官方網站,查詢「持牌虛擬資產交易平台名單」,確認運營公司的完整法定名稱(如OSL Digital Securities Limited、Hash Blockchain Limited等)及中央編號(CE Number)。
- 區分申請中與已獲牌:VATP過渡期已經完全結束。僅列於「申請者名單」的機構並不享有營運牌照,未獲發正式牌照的機構嚴禁向香港零售公眾提供交易服務。
- 防範假冒域名與偽造App:透過官方披露的受監管網址及官方應用商店鏈接下載客戶端,警惕社交媒體、通訊軟件群組中散播的釣魚鏈接與山寨交易所。
零售產品准入機制與上架條件
證監會對持牌平台面向散戶提供的產品設置了多重防火牆。持牌平台必須設立由合規、風控及技術專家組成的「代幣納入委員會」,在將任何代幣開放給零售客戶前,必須滿足嚴格標準:
- 納入合格指數:該現貨代幣必須被至少兩個由獨立指數提供商發布的合資格指數納入(且其中至少一個指數提供商需具有傳統金融指數編制經驗,符合IOSCO金融基準原則)。
- 非證券性質審查:代幣不得構成《證券及期貨條例》定義下的證券或集體投資計劃,除非符合特定的證券型代幣發行(STO)豁免及監管批准。
- 充分流動性與市值表現:代幣須具備足夠的歷史交易紀錄、健康的鏈上持倉分佈、經過審計的開源智能合約代碼以及成熟的核心開發團隊。
| 產品/服務類別 | 零售准入狀態 | 合規監管要求與限制條件 | 核心風險提示 |
|---|---|---|---|
| 主流現貨代幣(如BTC、ETH) | 允許 | 需完成投資者知識評估(VA Knowledge Test)、淨資產與風險承受能力審核。 | 高波動性風險、宏觀流動性收縮引發的價格回撤。 |
| 法幣穩定幣(FIAT Stablecoin) | 有條件開放 | 僅限金管局正式持牌發行人或經認可的穩定幣;嚴禁向散戶分銷算法穩定幣(Algorithmic Stablecoins)。 | 發行人儲備資產脫錨、流動性擠兌、託管銀行信用風險。 |
| 代幣質押(Staking) | 嚴格有條件開放 | 遵循證監會於2024年底建立的監管框架:平台僅可擔任被動代理角色,須提供節點審計、清晰披露鎖定期、罰沒(Slashing)責任歸屬,不得承諾固定回報保證。 | 節點營運商被懲罰罰沒代幣、合約升級漏洞、資產鎖定期間流動性喪失。 |
| 槓桿、合約與永續期權 | 嚴格禁止 | 持牌平台一律不得向散戶提供任何槓桿保證金交易、期貨或合成衍生品。專業投資者(PI)參與需遵循專屬評估機制。 | 高倍槓桿穿倉、強制平倉連鎖清算風險。 |
| 虛擬資產借貸與賺息理財(Earn) | 嚴格禁止 | 禁止持牌平台或其關聯方將客戶資產借出、質押再抵押或開展結構化生息業務(防止Celsius、BlockFi類事件重演)。 | 資金池被挪用、借款方違約導致無法贖回本金。 |
| 代幣化現實世界資產(RWA/STO) | 個案審批 | 須符合證券型代幣發行通函,若涉及零售公開發售,須獲證監會章程認可(如代幣化政府綠色債券、黃金代幣等)。 | 底層鏈下資產物權確認、智能合約與法律確權銜接風險。 |
資產安全機制:平台補償安排與自託管責任邊界
散戶必須建立正確的資產保護認知:
- 法定投資者賠償基金(ICF)不覆蓋數碼資產:香港法定的投資者賠償基金僅涵蓋傳統證券及期貨合約交易,並不保障虛擬資產的投資損失。
- 持牌平台的補償安排(Compensation Arrangement):證監會強制要求持牌平台設立保障方案(由商業保險、銀行擔保或平台以獨立信託專項儲備的自有資金組成),覆蓋客戶託管資產的潛在損失。但該機制僅賠付因黑客攻擊、私鑰失竊或平台系統崩潰導致的資產損失,絕不賠償因市場價格波動或個人被騙授權引發的虧損。
- 自託管(Self-Custody)的安全責任:使用去中心化軟體錢包或硬體冷錢包時,資產完全由個人掌控。散戶必須落實助記詞離線手寫備份、禁用網絡雲盤存儲、定期檢查並撤銷智能合約授權(Allowance Approval),並警惕釣魚簽名(如盲簽Permit授權)。鏈上轉帳一旦確認不可逆轉,無任何監管機構或中心化實體能代為追回。
機構實務:牌照架構、反洗錢與私鑰治理
機構投資者與資產管理公司開展數碼資產業務,涉及嚴格的牌照合規、鏈上反洗錢對接與多層級私鑰內控架構。
牌照升級與「10%虛擬資產」監管紅線
持牌資產管理機構在涉足數碼資產領域時,需根據業務實質進行牌照條款加簽(Uplift):
- 第1類牌照(證券交易):若為客戶提供虛擬資產經紀、全權委託帳戶交易或分銷數碼資產基金,須向證監會申請加註特定牌照條件。
- 第9類牌照(提供資產管理):若管理之投資組合涉及超過10%的總資產價值(AUM)配置於數碼資產,必須向證監會申報並獲批升級,配備具備虛擬資產管理經驗的合資格負責人員(RO),並遵守《適用於管理投資於虛擬資產的投資組合的持牌法團的條款及條件》。若投資比例始終嚴格控制在10%以下,則屬於附帶性質,但仍須向證監會履行通報義務並符合適當人選準則。
打擊洗錢(AML)與轉帳規則(Travel Rule)技術落實
香港對數碼資產轉帳的洗錢防範實行端到端閉環管理。金融機構與持牌平台須嚴格執行金融行動特別工作組(FATF)第16號建議及證監會指引:
- 門檻標準與信息傳遞:當向其他虛擬資產服務提供商(VASP)轉移等值8,000港元或以上的數碼資產時,匯款機構必須即時且安全地將匯款人姓名、帳號、居住地址/身份證明號碼以及收款人姓名、帳號傳送給收款機構(通常採用IVMS 101標準數據格式)。
- 技術協議對接:機構須部署兼容主流跨協議轉帳解決方案(如Notabene、Sygna、TRP或OpenVASP),並落實對手方VASP的盡職審查(Counterparty Due Diligence),評估接收方平台的洗錢風控能力與數據安全標準。
- 非託管錢包(私人錢包)轉帳驗證:若客戶由外部自託管錢包向持牌機構入金或轉出,機構必須採用密碼學微額轉帳驗證(Satoshi Test)或加密簽名驗證(Visual/Cryptographic Proof of Ownership),以核實客戶對該外部地址的實際控制權,並透過鏈上分析工具(如Chainalysis、Elliptic)對地址進行黑名單、混幣器(Tornado Cash等)及暗網關聯度的即時篩查。
私鑰治理、冷熱隔離與託管架構
機構級託管的核心在於杜絕單點故障(Single Point of Failure),監管機構對持牌平台及託管實體有極為嚴格的架構指標:
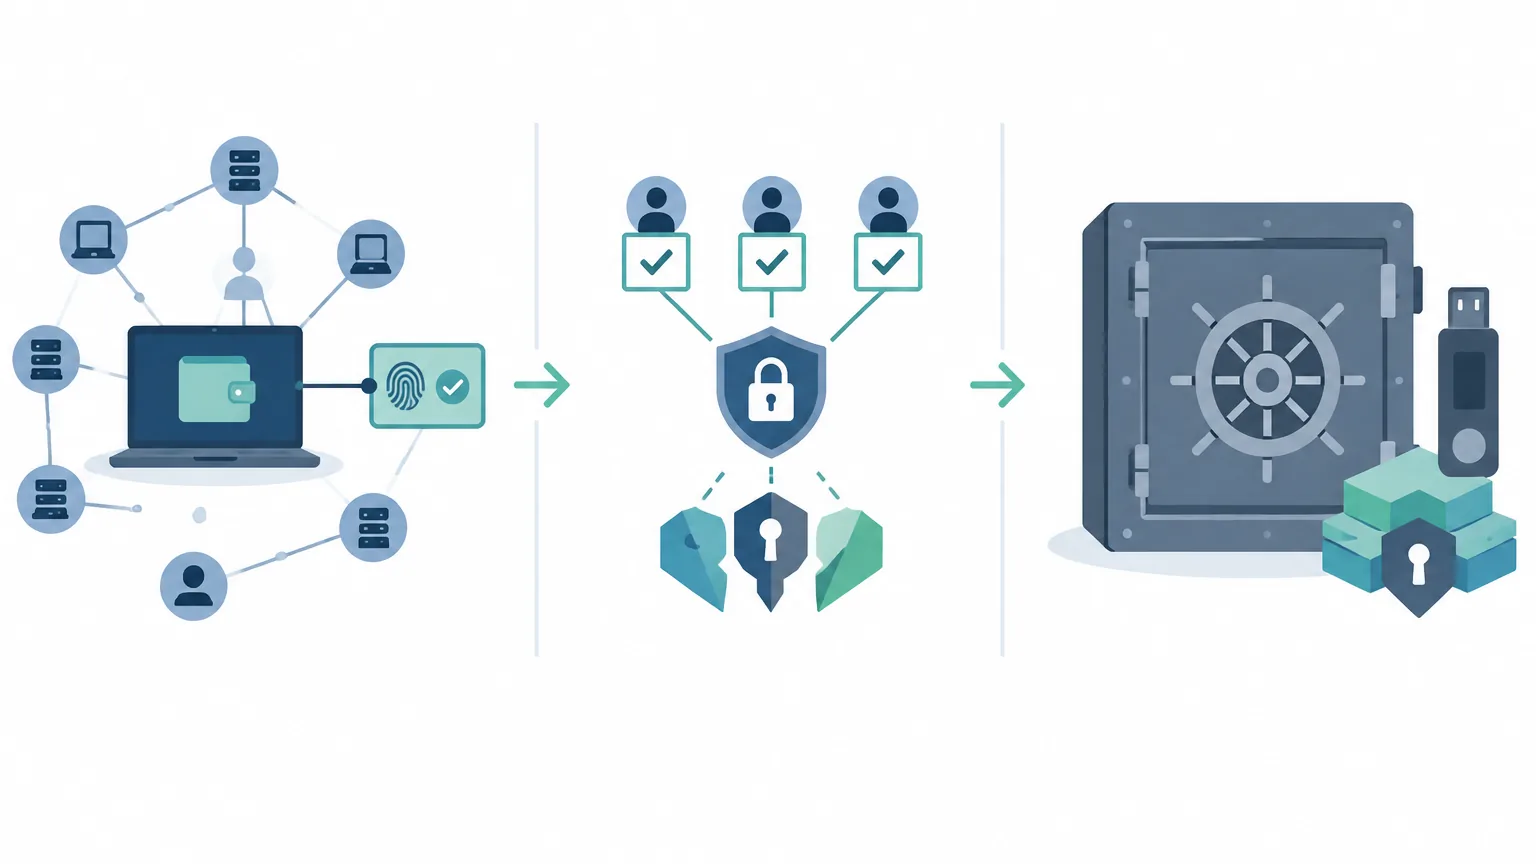
- 98%/2%冷熱錢包儲存紅線:證監會要求持牌實體必須將至少98%的客戶數碼資產存放於離線冷錢包(Cold Storage),在線熱錢包(Hot Storage)及溫錢包的資產比例不得超過2%,以最大限度降低網絡攻擊暴露面。
- 多方計算(MPC)與多簽(Multisig)架構:棄用單一私鑰模式,全面採用門限簽名體系(TSS/MPC)或硬體安全模組(HSM)支援鏈上多簽。設立M-of-N密鑰分片機制,確保私鑰分片分散存儲於不同司法管轄區的異地容災保險庫中,並制定嚴密的密鑰儀式(Key Ceremony)與災難復原演練流程。
- 獨立信託託管人:持牌機構必須透過註冊在香港的「信託或公司服務提供者」(TCSP)持牌附屬公司,以信託方式全資隔離代管客戶資產。該託管實體不得與母公司的自營業務產生任何資產混同,即使營運主體面臨破產清算,客戶數碼資產亦不列入破產清算財產。
穩定幣監管與跨境營運紅線
隨著金管局《穩定幣條例》的正式落地與實施,法幣穩定幣在香港的發行、流動與推廣進入高度法治化軌道。
法幣穩定幣發行人的法定核心義務
依據最新條例,申請金管局發行人牌照必須完全達到以下核心審批要件:
- 100%全額優質儲備資產隔離:儲備資產的市場價值在任何時候都必須至少等於流通中穩定幣的面值總額。儲備資產僅限於高流動性、低風險資產(如指定計價貨幣的銀行存款、隔夜逆回購協議及期限不超過3個月的優質國庫券),並必須存放在香港持牌銀行的獨立信託託管帳戶內。
- 無條件按面值法定贖回權:發行人必須向代幣持有人提供法定合約承諾,保證在收到持有人有效贖回請求後的合理法定時限內(通常為1個工作天內),按1:1平價以相應法定貨幣全額完成贖回,不得設置不合理手續費或阻礙門檻。
- 禁止支付儲值利息:為防範穩定幣發行人演變為影子銀行並干擾銀行存款體系,條例明確禁止發行人向穩定幣持有人支付任何形式的利息或收益回報。
- 定期獨立審計與信息披露:發行人須委聘獨立核數師按月或按週發布儲備資產證明報告(Attestation Report),並向金管局每日報送流通量與儲備價值數據。
內地法律衝突防範與跨境推廣紅線
在涉及跨境運作時,機構必須高度重視不同法域之間的監管政策差異,特別是防範與中國內地監管法規的衝突:
- 嚴格執行地域圍欄與IP隔離:根據內地《關於進一步防範和處置虛擬貨幣交易炒作風險的通知》(924通知),境外虛擬資產交易所向內地居民提供服務屬於非法金融活動。香港持牌機構在展業時必須部署嚴格的Geo-IP封鎖、禁止使用內地身份證明文件通過零售開戶KYC,嚴禁在內地設立伺服器、行銷節點或透過內地經紀商轉介紹引流。
- 嚴格限制「反向招攬」(Reverse Solicitation):機構不得以「被動諮詢」為掩護在境外非法開展實質宣傳。反向招攬的抗辯理由在監管審查中受到極其嚴苛的限制,任何定期的市場推廣、路演、投放簡體中文特定宣傳材料均會被視為主動招攬。
- 外匯管制與跨境資金流動合規:任何機構不得協助個人或企業利用數碼資產進行地下錢莊換匯、規避內地法定外匯額度限制或進行非法資金跨境調撥。此類行為觸犯跨境洗錢及非法經營罪,相關機構帳戶將面臨香港執法機構的凍結與法律制裁。
全流程合規核查清單
無論是散戶投資者在開展交易前,抑或是機構在構建數碼資產業務架構時,均可參照以下雙軌核查清單進行落實:
散戶投資者交易前核查清單
- 主體真偽:平台是否位列證監會「持牌虛擬資產交易平台名單」?是否已核對牌照中央編號與官方公佈域名?
- 產品合規:交易幣種是否為獲批的現貨代幣?平台是否違規推介期貨合約、質押理財或借貸賺息產品?
- 出入金帳戶:平台指定出入金銀行帳戶是否為香港本地持牌銀行的獨立信託客戶帳戶(Client Trust Account)?
- 私鑰安全防護:若使用個人自託管錢包,是否做到助記詞完全離線物理存儲,且未在任何未知DApp進行合約簽名?
機構與家族辦公室實務核查清單
- 業務牌照匹配度:管理數碼資產是否超過總資產的10%?第1、4、9類牌照是否已完成VA條款加簽(Uplift)?
- 託管架構安全性:冷錢包存儲比例是否達到98%以上?是否部署多方計算(MPC)或HSM多重簽名?第三方託管商是否具備TCSP信託牌照並配置足額保險?
- AML/Travel Rule集成:是否接入符合IVMS 101標準的轉帳規則傳輸系統?鏈上地址是否具備即時黑名單與污點溯源審計日誌?
- 稅務實質營運檢驗:家族投資控權工具(FIHV)是否滿足2.4億港元資產門檻?在港實質性決策與營運活動是否留存完整會議紀要與財務記錄,以防範被判定為應稅做市營運?
常見問題(FAQ)
Q1:散戶在香港持牌平台交易數碼資產,資產損失會獲得政府賠償嗎?
不會。香港法定的「投資者賠償基金」並不涵蓋虛擬資產。持牌平台依法建立的保障方案或商業保險,僅在發生黑客入侵、私鑰遺失或平台內部舞弊等營運事故時賠付託管資產,絕不賠償因市場價格下跌或個人交易失誤產生的投資損失。
Q2:如何準確辨識某家聲稱「受香港監管」的虛擬資產平台?
必須直接登入香港證監會官方網站(sfc.hk)查閱「持牌虛擬資產交易平台名單」。需要注意兩點:第一,僅名列「申請者名單」不代表已獲發牌照,過渡期結束後申請者不得經營零售業務;第二,必須比對平台的法定註冊全稱與官方披露網址,嚴防套牌山寨網站。
Q3:機構參與數碼資產投資,何時必須向證監會申報或申請牌照升級?
若資產管理機構(持有第9類牌照)管理的投資組合中,數碼資產價值佔比預期或實際達到或超過組合總價值的10%,必須向證監會申報並完成牌照條件加簽(Uplift)。若機構涉及為客戶提供虛擬資產買賣經紀服務或分銷第三方虛擬資產基金,則須相應加簽第1類牌照業務條款。
Q4:未持牌機構發行的海外穩定幣(如USDT、USDC)能否在香港持牌平台直接開放給散戶交易?
在《穩定幣條例》全面生效及過渡期落實後,持牌平台向零售客戶提供的穩定幣必須獲得金管局認可或持有金管局發行人牌照。若海外穩定幣發行人未在香港獲取相應牌照或認可,持牌平台不得將其向零售投資者推介或上架提供交易。
Q5:家族辦公室在香港投資數碼資產,如何確保符合利得稅豁免條件?
家族辦公室應透過符合資格的單一家族辦公室管理之家族投資控權工具(FIHV)進行投資,滿足最低2.4億港元資產淨值門檻,並在香港聘用具備相應資格的僱員及產生合理的實質營運支出。此外,資產配置策略應界定為長期資本持有架構,避免頻繁日內高頻交易或套利做市行為,以防被稅務局判定為經常性營運收益。
Q6:香港持牌平台能否接受中國內地居民開戶交易數碼資產?
不能。香港持牌機構須嚴格遵守內地金融監管規定及證監會指引,持牌平台在KYC審查中不得接受內地居民身份證明文件作為唯一的身份核驗依據,並須在前端系統實施IP地理圍欄阻斷,嚴禁主動面向內地公眾宣傳或提供數碼資產交易服務。
免責聲明:本文所載之所有內容僅供一般參考及行業政策分析之用,並不構成任何形式的法律、稅務、合規審計、財務或投資建議。數碼資產市場價格波動劇烈且涉及複雜的法規風險,各項受規管活動及具體持牌要求應以香港證券及期貨事務監察委員會(SFC)、香港金融管理局(HKMA)及香港稅務局(IRD)發布之最新法律條例與官方通函為準。任何主體在作出投資決策或設立業務架構前,應諮詢獨立的合資格法律與財務顧問。