
每逢虛擬資產市場出現劇烈震盪,搜尋「以太幣和比特幣比較」的投資者往往成倍增加。許多人下意識關注的是短期的漲跌幅度或換碼時機,但價格終究只是資金流向的表象,無法直接反映資產的本質。
從歷史走勢觀察,兩者長期受美元利率預期、全球流動性與現貨 ETF 資金流驅動,價格走勢具備顯著的正相關。正因如此,同時配置這兩項資產在平滑短期價格波動上的增量分散效果相當有限,但高度相關並不代表它們是同一類資產。真正主導長期風險與回報結構的,在於底層架構、貨幣規則、現金流產生能力與合規環境的根本差異。
底層設計:共識機制、發行規則與執行環境
工作量證明與權益證明:安全邊界的本質不同
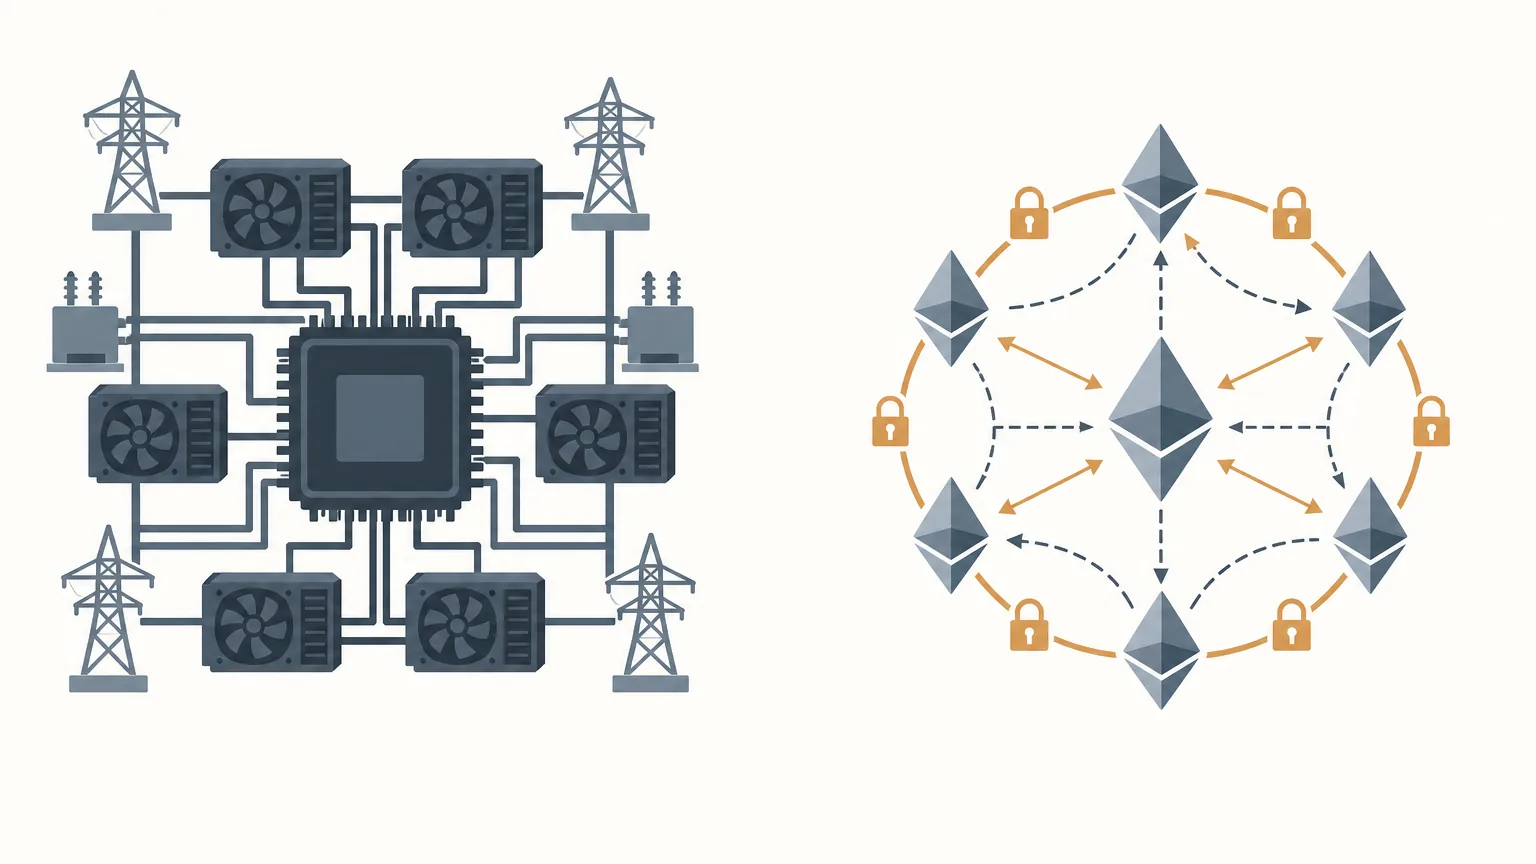
比特幣自創立以來持續運行工作量證明(Proof of Work)。礦工投入專用運算晶片與持續的電力能源競逐出塊權,其網絡安全屏障來自「實體硬件與能源消耗」。若要發動惡意攻擊或改寫區塊歷史,攻擊者必須掌控全網過半的算力,攻擊成本巨大且極易在實體層面被監控。
以太坊則於 2022 年 9 月 15 日正式完成 The Merge 升級,全面轉向權益證明(Proof of Stake)。驗證節點需質押 32 顆 ETH 參與區塊驗證與共識,若發生惡意作惡將面臨罰沒(Slashing)處罰。安全機制轉化為「資本鎖定」:意圖摧毀網絡的攻擊者必須預先購入並質押大量 ETH,攻擊一旦成功,攻擊者自身持有的巨額資產價值亦會歸零。這項架構徹底降低了網絡運行能耗,但也使節點結構面臨流動性質押協議與大型託管商的中心化議題。
發行規則:剛性硬上限 vs 彈性經濟模型
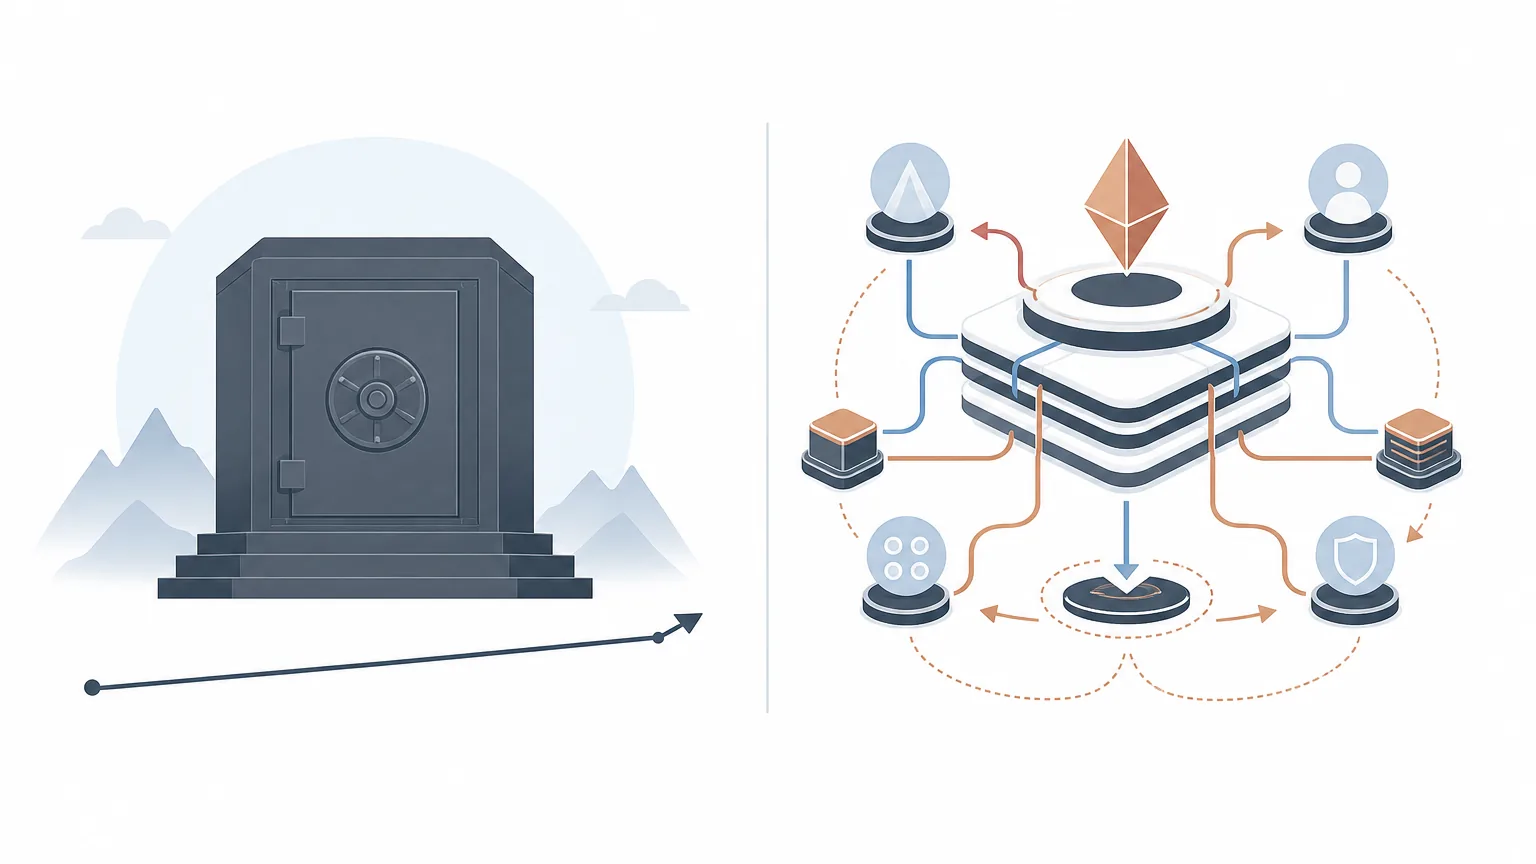
比特幣的貨幣政策由程式碼剛性約束,總發行量上限設定為 2,100 萬枚。每產生 21 萬個區塊,區塊獎勵便減半一次。2024 年減半後,單區塊獎勵降至 3.125 BTC,這種高度可預測的供給排程確立了其「數位黃金」的價值儲存定位。
以太幣則未設有固定的發行上限,其淨發行量由「新增發行」與「費用銷毀」共同調節。依據 EIP-1559 機制,網絡交易手續費中的基礎費用會被永久銷毀。當鏈上經濟活躍時,銷毀速度可能超越驗證獎勵增發,呈現通貨緊縮;而在鏈上轉移放緩或大量交易遷移至 Layer 2 結算時,網絡則呈現溫和的淨通脹。其稀缺性本質是鏈上使用需求的動態副產品。
執行環境:純粹結算 vs 可編程合約平台
比特幣的腳本語言刻意保持極簡且非圖靈完備,目標是最小化攻擊面,專注於價值移轉與記帳安全。以太坊虛擬機(EVM)則具備圖靈完備性,允許全球開發者部署去中心化金融(DeFi)、穩定幣、現實世界資產(RWA)等任意應用邏輯。
擴容路徑方面,比特幣主網約 10 分鐘出塊,主要依賴閃電網絡等第二層架構提升微額支付效能;以太坊主網則轉向以 Layer 2 Rollup 為核心的模塊化擴容,主網逐步收斂為數據可用性與全球最終結算層。
| 比較維度 | 比特幣(BTC) | 以太幣(ETH) |
|---|---|---|
| 共識機制 | 工作量證明(PoW) | 權益證明(PoS) |
| 發行上限 | 固定 2,100 萬枚 | 無硬上限(動態銷毀與發行) |
| 原生網絡收益 | 無(持幣不產生孳息) | 有(質押提供原生驗證收益率) |
| 編程能力 | 有限腳本(非圖靈完備) | 智能合約(圖靈完備 EVM) |
| 核心定位 | 主權級數位資產、抗通脹儲備 | 去中心化經濟結算平台、鏈上燃料 |
應用場景與生態分工:價值載體與經濟平台
比特幣的核心應用:結算與主權儲備
比特幣的應用核心高度聚焦於「無對手方風險的價值儲藏」與跨境大額清算。隨著全球主流金融市場推出合規現貨 ETF,傳統資本管理機構、退休基金與上市企業均將其作為對沖主權法幣購買力稀釋的資產配置工具。
以太幣的核心應用:鏈上結算、DeFi 與資產代幣化
以太坊則是全球去中心化金融的關鍵結算層:
- 穩定幣發行:以太坊主網與 Layer 2 生態是全球法幣抵押型穩定幣的主要承載與結算網絡之一。
- 去中心化借貸與流動性:ETH 在鏈上金融協議中扮演優質原生抵押品與流動性計價基準的角色。
- 真實世界資產(RWA):主權債券代幣化、貨幣市場基金與私有信貸上鏈,多數優先選擇 EVM 相容環境以對接成熟的託管與合規工具鏈。
風險結構與回報特徵:並非同一維度的博弈
收益機制與定價模型
持有比特幣本身不會產生任何現金流,回報完全來自資產價格的升值預期。以太幣在轉為權益證明後,持幣者透過質押能夠獲取協議層的原生驗證獎勵(收益率隨全網質押比例與手續費活動浮動),使以太幣在估值上兼具「生息資產」與「科技平台股權」的特徵。
波動深度與市場流動性承載
比特幣享有最深厚的現貨與衍生品流動性,在宏觀流動性收縮時往往具備更強的機構買盤承接力。以太幣在多頭行情中彈性更高,但由於其與去中心化金融清算機制緊密關聯,在極端行情下更容易引發鏈上連鎖清算,造成更深幅度的歷史最大回撤(Drawdown)。
監管環境與風險屬性
比特幣在全球主要金融司法管轄區普遍被確立為「數位商品」,監管定性清晰。以太幣的監管歷程則更為複雜,其權益證明質押機制與衍生服務在部分法域的定性仍在持續演進。
在香港市場,虛擬資產交易平台(VASP)發牌制度與現貨 ETF 上市為合規投資建立了清晰架構,穩定幣法案亦陸續推展。然而在稅務與會計層面,個人買賣一般不涉及資本增值稅,但若被稅務機關認定為具備營業性質的高頻交易,仍可能涉及利得稅評稅,投資者應以官方稅務指引與專業意見為準。
市場常見配置策略與實務評估
在多元資產配置架構中,機構與成熟投資者通常採用以下幾種經典邏輯:
- 核心加衛星配置(Core-Satellite):以比特幣作為基礎倉位(例如佔加密組合多數比重),取其高流動性與強監管防禦;以太幣作為衛星部位,承接生態創新與應用擴張帶來的溢價。
- 敘事平衡與定期再平衡:將價值儲存與智慧合約結算層拆分,設定固定權重,每季或每年進行資產再平衡,藉由規則化紀律落實高位獲利與低位補倉。
- 現貨質押組合:長線配置以太幣時結合協議原生質押,鎖定網絡結算份額與鏈上獎勵,但需自行評估質押解鎖等待期及合約營運商之風險。
常見問題解答(FAQ)
Q1:以太幣的市值未來是否必然超越比特幣?
市場常討論的「市值超越(Flippening)」並非技術領先即可自然實現。比特幣具備全球主流資本體系認可的純粹價值儲存定位與深厚儲備價值;以太幣則更偏向全球計算網絡的實用型資產。兩者在資金獲取管道、估值邏輯與承接規模上存在結構性落差,應用廣泛不直接等同於資產市值必然反超。
Q2:以太幣沒有 2,100 萬枚的發行上限,是否代表更容易面臨通脹貶值?
沒有硬上限不代表無限增發。以太坊轉為權益證明後,年增發率已大幅降低,並配合 EIP-1559 銷毀部分交易費用。資產的淨增發率取決於鏈上活躍度與銷毀速度,具備彈性動態平衡特性,與傳統無節制的法定貨幣通脹機制截然不同。
Q3:既然比特幣與以太幣價格高度相關,同時持有兩者還有意義嗎?
有意義,但目標並非平滑短期市場行情的價格震盪。同時持有的核心價值在於「風險來源的非重疊性」:比特幣面臨的風險偏向宏觀政策、主權儲備接納度與算力網絡穩定;以太幣則面對協議智慧合約漏洞、Layer 2 價值捕獲效率與競爭鏈分流。雙重配置是為了防止單一技術架構或生態發展停滯時對整體持倉造成不可逆衝擊。
Q4:初次接觸虛擬資產,應該如何抉擇這兩者?
配置取決於投資期限與自身偏好。若偏好確定性高、貨幣政策不可更改且追求純粹的價值防禦,比特幣是首選;若認同去中心化應用、智能合約生態擴張並希望參與原生鏈上質押現金流,以太幣則提供更多的生態參與敞口。對於長期配置者而言,依照自身承受能力釐清持有比例與託管模式,遠比非黑即白的二選一更具實務價值。


