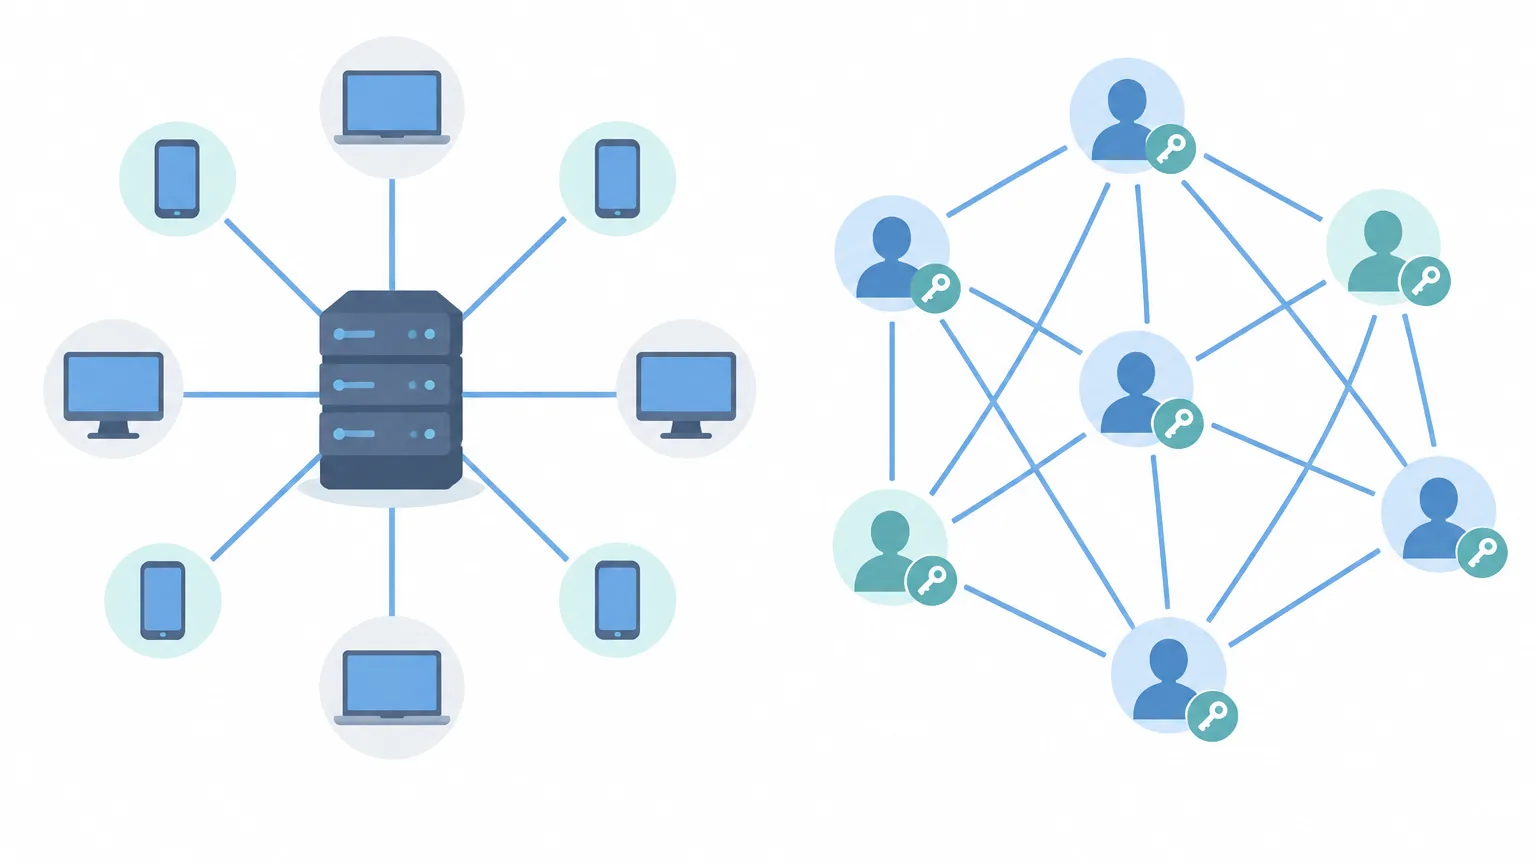
在香港,买比特币的整体流程已变得非常正规与透明。持牌交易所相继合规运营,多家本地银行也陆续开通了相关的资金往来通道,散户投资者已可在合规平台上顺畅地完成买卖。但门槛降低不等于没有风险,市场波动、平台选择、钱包管理、税务申报,每一环都有细节需要搞清楚。本指南会带你走完整个流程,一步步把比特币安全买入并妥善保管。
声明与时效提示:信息更新至2026年5月。投资涉及风险,虚拟资产价格波动剧烈。包含的信息仅供一般参考,不构成任何投资、法律或税务建议。相关平台发牌状况及出入金政策请以香港证监会及各机构最新官方公告为准。
一、香港买比特币的监管环境
香港证监会的虚拟资产交易平台(VATP)发牌制度,自2023年6月正式生效以来,监管体系已日趋成熟。需要特别注意的是,VATP发牌制度的过渡期安排已于2024年6月1日结束。目前市面上合法向香港公众提供比特币买卖服务的平台,均须在证监会官方名单中可查。持牌平台向零售客户直接提供的币种,原则上以比特币和以太币等市值大、流动性高的主流资产为主;其他代币若向零售投资者开放,须符合更严格的合规评估。
另一个重要变化是银行体系的配合。近年多家本地银行(包括众安银行 ZA Bank 等数字银行)陆续开通或优化了与持牌虚拟资产交易平台之间的资金往来服务,散户在多数情况下可以用 FPS 转数快或银行户口转账入金。不过,出于反洗钱及风控考量,部分银行仍会对大额转账或首次往来做额外审查,这一点在入金部分会详细拆解。
此外,香港的监管框架把虚拟资产定义为“以数字形式存在的价值”,并不是法定货币。这意味着在香港买比特币,法律上是买入一种商品或数字资产,而不是兑换外币。由此引申出的税务与会计处理方式,与传统的股票、基金投资有所不同。
二、选择合规交易所:四步筛选法
市场上宣称支持加密货币交易的平台众多,但安全合规是第一要务。按照以下四个步骤筛选,可以有效规避绝大多数有合规风险或安全隐患的平台。
第一步:查验证监会官方持牌名单
务必以证监会的虚拟资产交易平台名单为准,切勿仅凭平台自身的宣传信息做出判断。截至2026年5月,获证监会正式发牌并获准向零售投资者提供服务的平台包括 OSL Digital Securities、HashKey Exchange 等(具体名单以证监会实时更新公布为准)。未在名单上的平台,在本地法律下均不得向香港公众推广其服务。
第二步:核对客户资产托管安排
持牌交易所按照证监会要求,必须将客户资产与公司自有资产严格分离。持牌平台须将客户虚拟资产存放于独立的信托公司账户中;即使平台日后出现财务困境,客户资产在法律上也独立于平台的资产负债表,保障程度显著高于无牌平台。买币之前,可到平台官网核实其信托托管的披露细则。
第三步:确认出入金通道安全性
合规交易所通常支持本地银行转账及 FPS 转数快入金。如果你主要用香港本地银行户口做资金往来,建议优先选择支持 FPS 的平台,到账迅速且操作顺手。如果某个平台仅支持私对私转账、或者要求你把资金汇入个人私户,这属于典型的高风险特征,应立即避开。
第四步:比较综合手续费结构
持牌平台之间的收费结构各有不同。截至2026年5月的市场情况,主流平台的现货交易手续费一般在0.1%到0.3%之间,部分平台按月交易量分档阶梯计费。除了交易手续费,还要留意提币手续费(即把比特币提往自托管钱包时的网络费用)以及法币出入金可能产生的银行行政费用。综合计算各项成本,才能得到真实的交易开支。
安全提醒:香港证监会明确提示过,投资者应仅使用持牌平台进行虚拟资产交易。使用无牌或离岸平台,一旦发生纠纷或平台倒闭,香港的 legal and regulatory 框架无法提供同等保护,追讨损失难度极高。
三、开户与实名认证(KYC)流程
选定合规交易所后即可开始注册开户。香港持牌交易所的开户流程受《打击洗钱及恐怖分子资金筹集条例》约束,合规审查相对严谨。目前开户已基本实现全线上化,提前准备好相关文件可大幅缩短审核时间:
- 香港永久性居民身份证或有效护照(非本地居民需配合其他身份证明)
- 三星期至三个月内发出的住址证明(如银行月结单、水电煤账单或政府信件)
- 同名香港本地银行账户(用于完成首次验证及后续出入金)
- 接收验证码的有效手机号码及电子邮箱
认证过程一般包括:填写基本资料、上传证件照片、进行实时人脸识别(活体检测)以及提交住址证明。全流程通常在15至30分钟内即可完成初步提交。
开户过程中,平台会要求用户完成一份投资者风险评估问卷。这并不是走过场,证监会要求平台必须评估用户的财务状况、投资经验及风险承受能力。作答时如实填写即可,以便平台为你匹配合适的交易权限与额度。
四、入金:从银行户口到交易所
资金到账是开展交易的前提,香港持牌交易所主要提供两种法币入金渠道。
FPS转数快入金
这是目前最便捷的入金方式。根据香港金管局关于转数快的介绍,FPS 支持跨行即时支付与转账。在交易所 App 的“入金/充值”页面获取专属的 FPS 识别码或二维码,使用本地手机银行 App 扫描或输入识别码即可完成转账。资金通常在数分钟内自动入账。需要特别强调的是,转账账户名称必须与交易所实名认证姓名完全一致,平台不接受任何第三方代转。
电汇与传统银行转账入金
如需进行大额资金操作,使用传统银行账户电汇或网银转账更为稳妥。平台会提供官方公户名称及账号,按照提示填写付款附言(通常为个人账户的唯一识别码)。若银行致电确认用途,客观说明为“持牌平台投资入金”即可。
实操建议:首次入金建议先用小额(如500至1000港元)进行全流程测试,确认银行转账及交易所入账均畅通无阻后,再根据投资计划转入主力资金。
信用卡及其他入金方式
个别平台接入了信用卡买币通道,但这通常会被发卡银行按“预借现金”或高风险类别处理,产生额外的额外手续费与高额利息,综合成本较高,非特殊情况不推荐使用。
五、实际买入操作:订单类型解析
港币资金到账后,即可在交易界面选择买入比特币(BTC/HKD 或 BTC/USDT 交易对)。核心下单方式对比见下表:
| 下单方式 | 适合场景 | 特点 |
|---|---|---|
| 市价单 (Market Order) | 追求快速成交、不在乎微小价差 | 按市场当前最优卖价立即成交,确定性最高 |
| 限价单 (Limit Order) | 有明确目标买入价、愿意等待 | 设定特定买入价格,市场价到达该位置方可成交;可能因未能达价而挂单不成交 |
| 止蚀单 (Stop-Loss Order) | 已有持仓,希望控制下行风险 | 价格跌破触发价后自动提交委托;(注:持牌现货平台是否提供此功能视乎各平台系统配置而定) |
对新手而言,较为稳健的买入策略是平均成本法(DCA)。例如将计划投入的资金分为三至五等分,分周期(如每周或每月)分批买入。这能有效平摊入场成本,降低因单次买在局部高位而带来的心理压力。
六、钱包设定:平台托管与自托管方案
买入比特币后,资产的存放方式关乎资金安全。目前主要有两大主流保管方案:
1. 存放在持牌交易所(平台托管)
香港持牌平台在监管要求下提供了高标准的资产分离与隔离保护,对于交易频次较多、资金规模中等或不熟悉区块链链上操作的新手来说,留在持牌交易所是非常省心的选择,免去了自行保管私钥丢失的风险。
2. 使用自托管钱包(Self-Custody)
自托管即由你自己掌握区块链私钥,不依赖任何第三方中介。自托管钱包包括硬件钱包(如 Ledger、Trezor 等物理设备)和软件钱包(如 BlueWallet 等)。硬件钱包将私钥存放在离线芯片中,被公认为抵抗网络攻击的最高安全级别方式。
使用自托管必须了解:助记词(通常为12或24个英文单词)是恢复资产的唯一凭证。一旦助记词丢失,任何机构都无法帮你找回资产;若助记词泄漏,他人可瞬间转走所有资金。
配置建议:新手可采取分阶管理——主力资产放在监管健全的持牌平台,小部分资产尝试提往自托管钱包练习链上收发与助记词备份。提币时务必先进行小额测试,并逐字核对接收地址,防止剪贴板恶意软件篡改地址。
七、风险管理:波动控制与投资纪律
比特币属于高波动性资产,单日出现较大涨跌幅属市场常见现象。建立清晰的风险管理框架是长期参与的基石。
仓位控制原则
投入加密货币的资金应当是即使遭遇严重回撤也不会影响正常生活的“闲钱”。业界常见的配置建议是将虚拟资产控制在个人整体可投资资产的 5% 至 10% 左右,具体应根据个人的年龄、收入稳定性及整体风险偏好进行调整。
远离高杠杆衍生品
香港持牌平台主要向零售客户提供现货交易。新手应严格遵守“仅做现货、不碰高倍杠杆合约”的原则。杠杆交易会极大地放大市场波动风险,在剧烈行情中极易触发强平爆仓。
筛选可靠的信息渠道
市场上充斥着大量虚假项目及喊单信息。投资者应以证监会官网公告、持牌机构通告及官方新闻发布为准,切勿轻信社交软件群组里的“内幕消息”或高收益许诺。
八、税务申报:香港的税务环境
根据财经事务及库务局关于现行税务政策的说明,香港不征收资本增值税(Capital Gains Tax)。因此,个人出于长期投资目的持有并出售比特币所获得的资本升值收益,通常无需纳税。
但是,根据税务局对利得税的定义,若某人的买卖活动极其频繁、交易量大,且具备明确的商业营运性质,税务局可能会认定其属于“在香港经营业务”,从而对相关营利征收利得税。对于交易频繁或金额巨大的投资者,建议妥善保留交易流水记录,并咨询专业税务师的意见。
九、防范诈骗与安全习惯
虚拟资产诈骗案件在各地均有发生。守住资产安全底线,需要养成以下防范习惯:
- 仅通过官方网站或正规应用商店下载交易软件,杜绝点击不明链接安装 App
- 账号必须开启基于 Authenticator(如 Google Authenticator)的双重身份验证(2FA)
- 任何平台客服或执法人员均不会要求用户提供私钥、助记词或短信验证码
- 警惕“假冒交易所”、“高回报理财盘”及所谓的“导师带单群”
防范诈骗的关键在于保持警惕:合规平台绝不会要求将资金转入私人账户或非正规托管通道,凡是承诺“稳赚不赔”的投资项目均存在巨大诈骗风险。
十、卖出与提现:把资产变回现金
卖出比特币并提现回银行卡是完成投资闭环的最后一步:在交易所操作界面将 BTC 卖出为港元(HKD),然后发起提款委托,平台会将资金通过 FPS 或银行转账打回绑定的同名银行账户。
提现时需注意:部分银行对大额或频繁的虚拟资产交易资金入账可能有例行合规抽查,建议在平台导出完整交易明细与提现凭证备查。如实向银行说明资金来源为持牌平台的合规交易所得,即可顺利通过审核。
常见问题(FAQ)
Q1:香港居民买比特币合法吗?
合法。香港已建立完善的虚拟资产交易平台发牌制度,散户投资者可以在获证监会正式发牌的合规交易所进行比特币现货买卖。
Q2:买比特币最少需要多少钱?
不需要买整枚比特币。比特币最小单位为聪(Satoshi),持牌交易所通常设有较低的单笔最低交易额要求(如 100 港元起即可购买对应比例的比特币片段)。
Q3:如何确认我使用的交易所是合规持牌的?
请直接访问香港证监会(SFC)官网的“虚拟资产交易平台名单”进行核对。请注意,过渡期安排已结束,必须确保平台属于“已获发牌的交易平台”列表。
Q4:卖出比特币赚了钱需要缴纳利得税吗?
一般情况下,个人散户做长线投资所获得的资本收益无需缴纳资本增值税。但如果交易频率极高、构成商业营运性质,则可能需要就利润申报香港利得税,建议咨询会计师。