虛擬資產在環球金融體系中的角色逐步演變,從早期的邊緣極客實驗轉化為受監管機構高度重視的另類資產類別。對於有意涉足市場的投資者而言,選擇合適的虛擬資產交易平台(Virtual Asset Trading Platform, VATP)是確保資金安全、合規進出以及降低營運風險的核心前提。市場上的平台類型繁多,涵蓋中心化交易所、去中心化協議、場外經紀商(OTC)以及各類境外註冊實體,其底層架構、法律管轄權與投資者保障機制存在本質差異。
香港特別行政區建立了全面的虛擬資產發牌與監管體系,由香港證券及期貨事務監察委員會(證監會,SFC)與香港金融管理局(金管局,HKMA)等機構推動「相同業務、相同風險、相同規則」的監管原則。深入理解交易所的內部撮合邏輯、香港本地法規邊界、出入金通道風險以及帳戶安全防護,是建立穩健資產配置策略的必要基礎。
一、虛擬資產交易所的底層架構與運作模式
市面上統稱為「交易所」的機構,其內部運作技術與資金控制方式各不相同。投資者在存入任何資金前,應先釐清各類模式的權利義務關係。
1. 中心化交易所(CEX):訂單簿與鏈下撮合
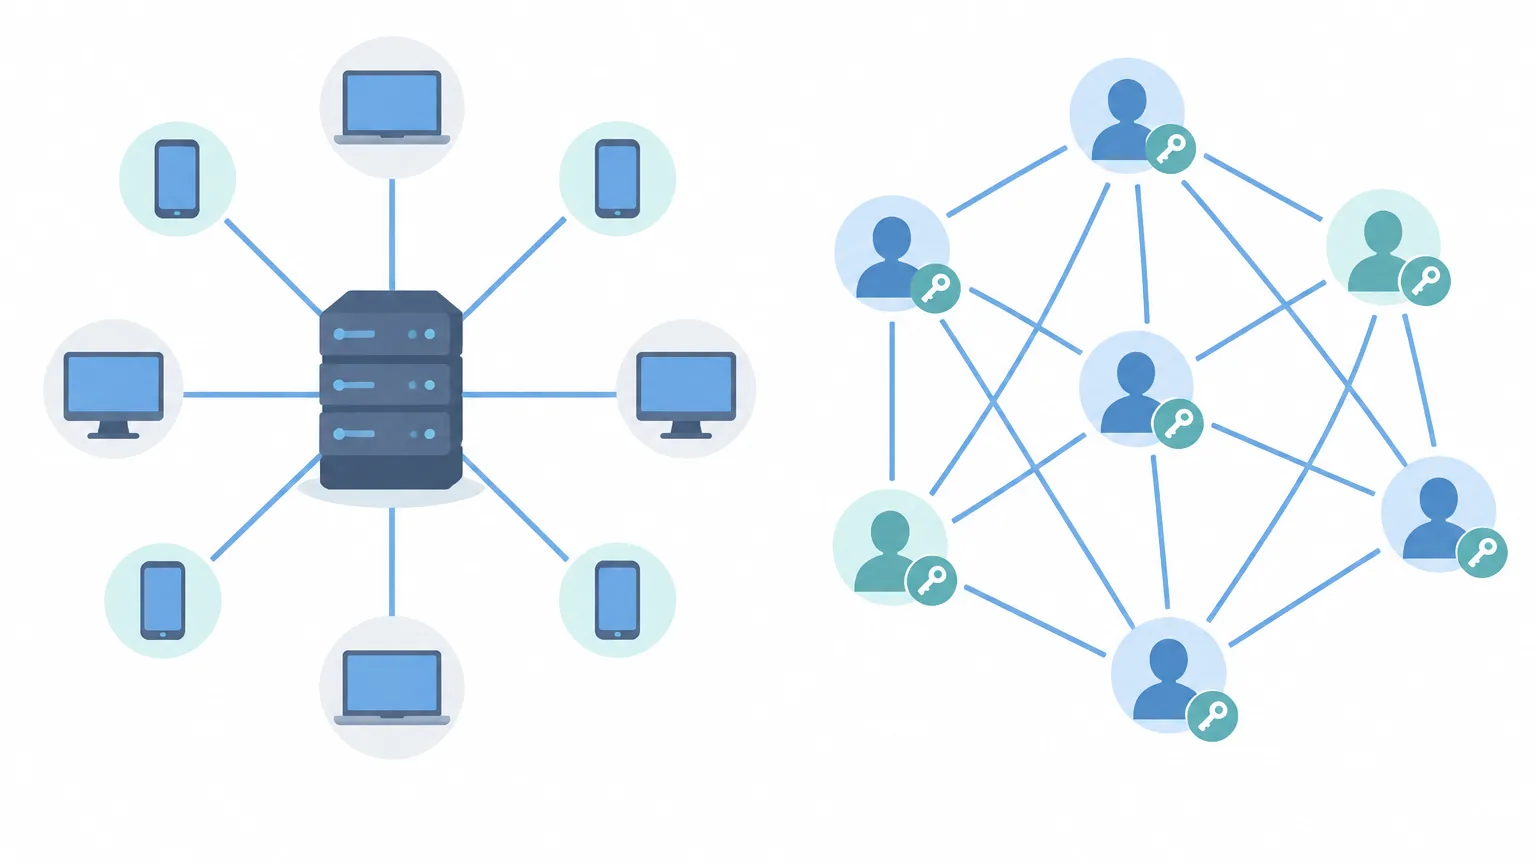
中心化交易所是目前市場上交易量最大、流動性最集中的形態。其核心運作依賴於高性能的鏈下撮合引擎與中心化數據庫:
- 資產控制權轉移:用戶將法幣或代幣充值至平台指定的聚合錢包地址後,資產鏈上控制權即轉移至平台。用戶帳戶內顯示的餘額實質上是平台對用戶的「記帳債權」。
- 訂單簿(Order Book)撮合機制:買賣掛單按照「價格優先、時間優先(FIFO)」原則排列於買單欄(Bid)與賣單欄(Ask)。撮合過程完全在鏈下伺服器瞬間完成,無須等待區塊鏈確認,因此具備低延遲、高吞吐量的特點。
- 對手方信用與托管風險:中心化架構的最大隱患在於單點故障與道德風險。一旦平台內部缺乏嚴格審計,可能引發資產挪用、內部欺詐、伺服器停機或私鑰遺失。若平台陷入流動性枯竭或清盤破產,普通用戶通常只能作為無擔保債權人參與漫長的清算程序。
2. 去中心化交易所(DEX):自動做市商與智能合約
去中心化交易所依託公有區塊鏈的智能合約建立,用戶透過自管錢包(如硬體錢包或瀏覽器插件錢包)與合約直接互動:
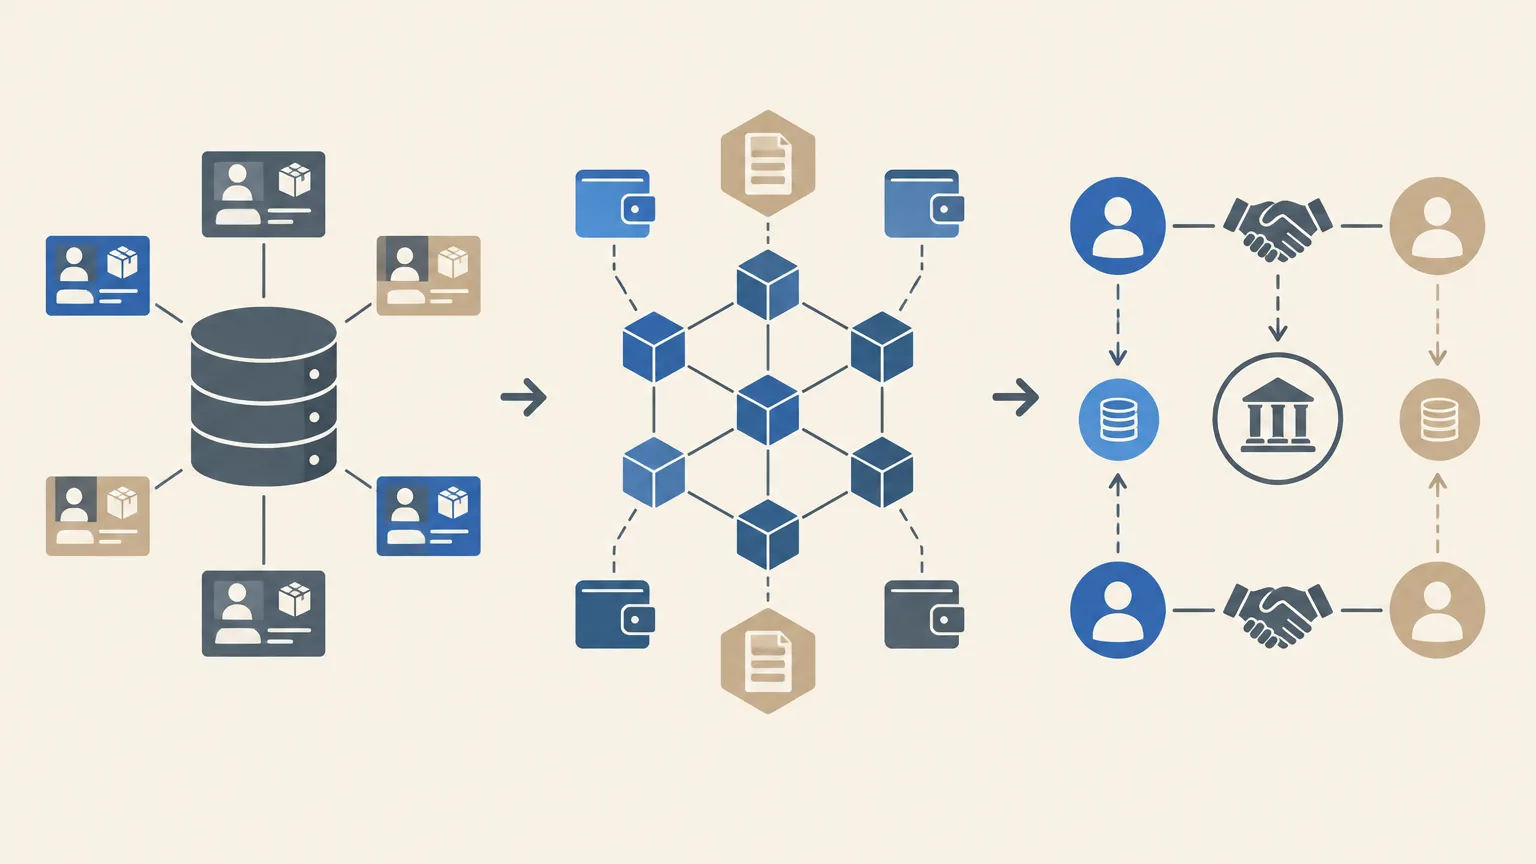
- 自動做市商(AMM)演算法:主流 DEX 多捨棄傳統訂單簿,改採流動性池(Liquidity Pool)與數學公式(如恆定乘積公式 $x \times y = k$)自動定價。交易者實際上是將一種代幣注入池內,並按照當前池內比例提取另一種代幣。
- 非托管優勢與代碼風險:DEX 實現了「無須信任第三方」的資產自管原則,但用戶必須自行承擔智能合約漏洞(Bug)、重入攻擊、惡意授權(Malicious Allowance)以及前端釣魚風險。此外,在流動性深度不足的小幣種池中交易,大額訂單極易引發嚴重的價格滑點(Slippage)與無常損失(Impermanent Loss)。
3. 場外交易(OTC)與經紀商模式(Broker)
場外交易平台與線上經紀商主要服務於大額法幣兌換或機構間交易:
- 報價驅動(RFQ)機制:經紀商根據自身頭寸或對接的多家做市商流動性,直接向客戶報出鎖定價格(Request for Quote),減少大額委託單直接進入公開訂單簿時造成的市場衝擊。
- 實體找換店與線上兌換:香港街頭常見的實體找換店(Crypto Shop)多採用此類模式,雖然支援現金或本地轉帳快速結算,但過往缺乏統一監管標準,可能存在資金來源不明或洗錢關聯風險。
二、香港虛擬資產監管體系與投資者保障架構
為確立香港作為國際虛擬資產中心的合規地位,香港特區政府與證監會構建了全球最為嚴格的雙重牌照制度,全方位覆蓋零售與機構層面的市場活動。
1. 雙軌發牌制度:AMLO 與 SFO
自2023年6月1日起,香港實施強制性虛擬資產交易平台發牌制度。營運者必須同時或分別取得以下法定授權:
- 《打擊洗錢及恐怖分子資金籌集條例》(AMLO):規管涉及非證券型代幣(如比特幣、以太幣)的交易服務。任何在香港營運或向香港公眾積極推廣相關服務的平台,均須獲發 AMLO 牌照。
- 《證券及期貨條例》(SFO):規管涉及證券型代幣的交易服務,平台需取得第 1 類(證券交易)及第 7 類(提供自動化交易服務)受規管活動牌照。
過往不具備牌照的過渡期已經完全結束。投資者應直接查閱香港證監會官方網站公佈的「持牌虛擬資產交易平台名單」,核對運營主體的法定全稱,警惕以境外母公司或海外附屬機構名義進行的合規宣傳。
2. 持牌平台的關鍵合規與風控指標
香港證監會對持牌平台施加了多重硬性風控要求,旨在從制度層面杜絕挪用資金與惡意倒閉事件:
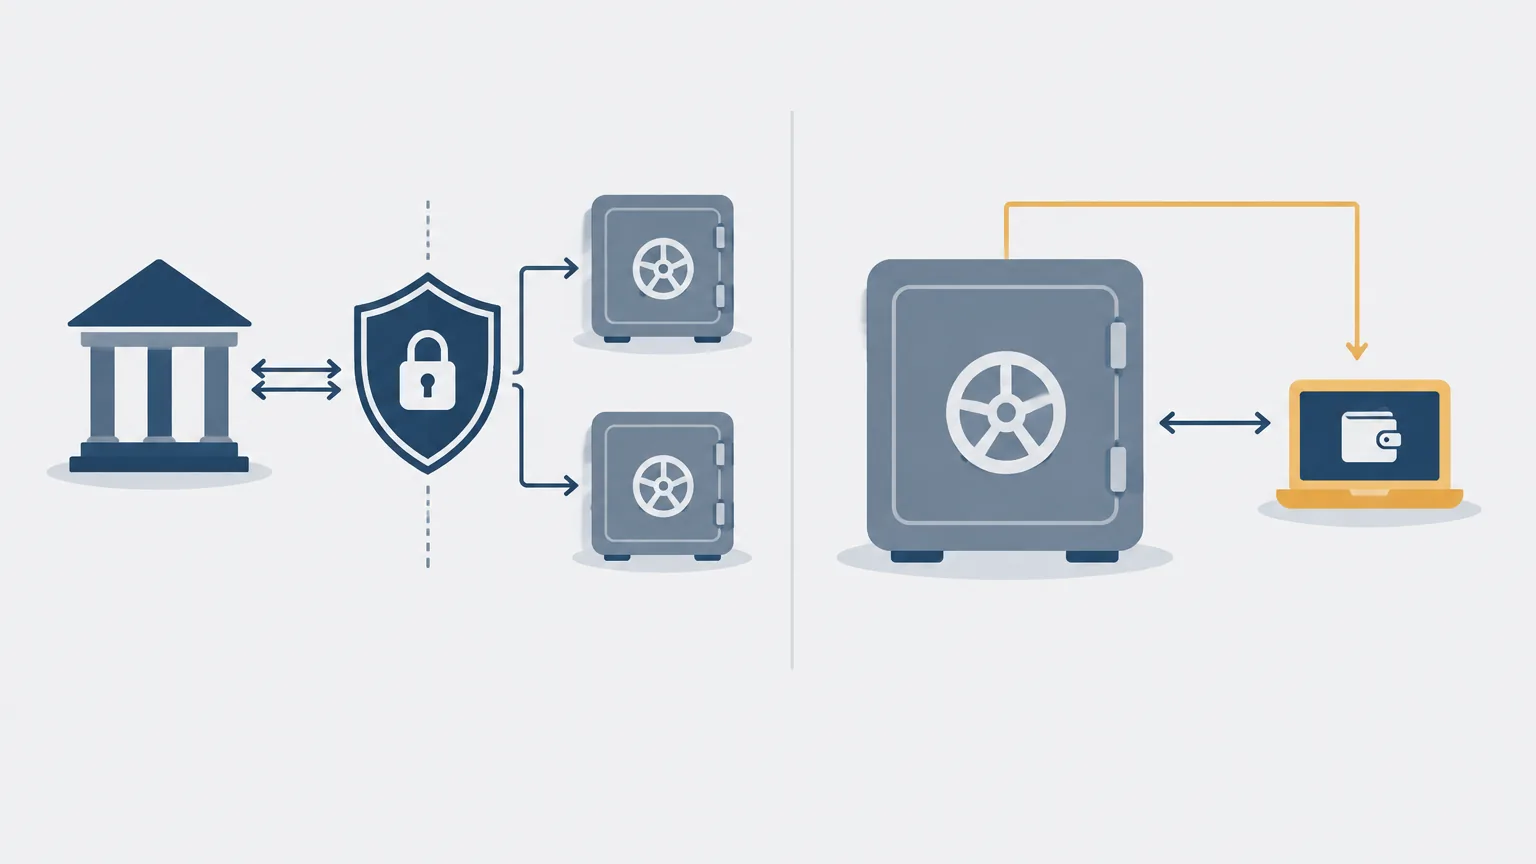
- 獨立信託托管(Trustee Structure):平台必須將客戶資產與自有營運資金嚴格隔離,客戶資產須存放於平台全資擁有的信託附屬公司名下(具備香港信託或公司服務提供者 TCSP 牌照)。若平台母公司面臨清盤,信託名下的客戶虛擬資產與法幣不屬於清算破產財產。
- 98% 冷錢包儲存標準:證監會指引明定,至少 98% 的客戶虛擬資產必須離線儲存於硬體隔離的「冷錢包(Cold Wallet)」內,僅允許最多 2% 的流動資產存放於連網的「熱錢包(Hot Wallet)」以應付日常提幣需求。
- 強制補償保障機制:平台必須為在管資產建立經監管批准的補償安排,包括第三方商業保險保單、本地持牌銀行的獨立法定擔保(Bank Guarantee)或儲備信託資金,用以覆蓋黑客入侵、系統故障或內部失竊造成的資產損失。
- 轉帳規則(Travel Rule)實施:當客戶發起超過規定金額門檻(通常為 8,000 港元)的鏈上虛擬資產轉帳時,平台必須即時收集並向對手方機構安全傳遞匯款人與收款人的法定身份資訊,嚴格防止非法洗錢通道。
3. 零售投資者保護與幣種納入準則
與境外無牌平台允許數千種高風險代幣自由上架不同,香港持牌平台對零售用戶開放交易設有嚴密門檻:
- 合資格大型虛擬資產:零售客戶僅可買賣獲納入由至少兩個獨立指數提供者發布的「獲接納指數」之高流動性代幣(如 BTC、ETH)。代幣必須具備至少 12 個月的良好營運歷史及充裕市值。
- 嚴禁衍生品與保證金槓桿:持牌平台不得向香港零售投資者提供合約、期權、期貨、借貸質押(Staking)或保證金槓桿交易,防止散戶因市場劇烈波動產生超出本金的穿倉損失。
- 專業投資者(PI)分層:投資組合不少於 800 萬港元(或等值外幣)的高淨值個人或機構客戶,在完成專業認證後可解鎖更多幣種及專屬大宗撮合服務。
4. 穩定幣沙盒與場外找換店(OTC)監管動態
香港金融管理局已推出法幣穩定幣發行人「沙盒」機制,未來唯有獲發牌的發行主體方可在港發行掛鉤港元或美元的合規穩定幣,並要求 100% 優質高流動性資產全額儲備。與此同時,香港財政司與海關正落實對實體及線上 OTC 找換店的專項牌照監管,預期將場外現金交易全面納入嚴格的客戶盡職審查(CDD)體系。
三、挑選與評估虛擬資產交易所的八大關鍵維度
在實際挑選平台時,投資者應從法律架構、財務安全、技術穩定性與交易成本等多重維度進行綜合評估。下表歸納了關鍵指標的審查要點與潛在風險盲區:
| 比較維度 | 審查核心要點 | 常見風險盲區 |
|---|---|---|
| 1. 牌照與簽約實體 | 核對用戶協議中的對手方是否為證監會官方名冊載明的香港持牌法團,並核驗中央編號(CE Number)。 | 平台宣傳持牌,但用戶實際開戶於塞舌爾、開曼等離岸免責實體。 |
| 2. 資產托管與隔離 | 具備獨立信託附屬公司托管、98% 冷錢包離線儲存比例,並定期發布審計報告。 | 平台資產與客戶資產混用,僅提供未經第三方審計的內部儲備證明(PoR)。 |
| 3. 保險覆蓋與賠償 | 由國際知名保險公司承保或設有本地銀行獨立擔保函,涵蓋冷熱錢包私鑰風險。 | 平台宣稱設立「內部風險金」,但無第三方監管,危機時極易化為烏有。 |
| 4. 訂單簿深度與滑點 | 主流幣對的買一賣一價差(Spread)狹窄,具備機構級做市商維持雙向掛單深度。 | 名義交易量巨大但訂單簿空虛,大額市價單成交時產生巨幅不利滑點。 |
| 5. 法幣出入金渠道 | 支援香港本地銀行直連、轉數快(FPS)及 CHATS 結算,入金出金同名帳戶對應。 | 依賴高風險 P2P 個人轉帳,極易導致用戶本地銀行帳戶遭反洗錢風控凍結。 |
| 6. 綜合手續費結構 | 掛單(Maker)與吃單(Taker)費率清晰透明,標明法幣出入金手續費與鏈上提幣附加費。 | 宣稱「零手續費」,但透過極寬的內部買賣匯率差額收取隱性通道費。 |
| 7. 帳戶安全技術 | 支援 FIDO2/WebAuthn 硬體安全密鑰、TOTP 驗證器、提幣地址白名單與延遲確認鎖。 | 僅依賴易被 SIM 交換(SIM Swap)或簡訊攔截的手機驗證碼。 |
| 8. 爭議與客訴機制 | 具備本地實體營運據點、中文客服支援,並受香港金融糾紛調解中心(FDRC)等途徑保障。 | 無本地辦事處,爭議發生時僅能透過境外漫長無效的仲裁程序追討。 |
提示:持牌合規交易所的核心價值在於杜絕「平台捲款跑路」與「資產混同挪用」等系統性對手方風險。然而,虛擬資產本身的市場價格波動屬於市場固有風險,牌照並不提供保本保證。
四、開戶審查(KYC/AML)與銀行出入金實務流程
在合規要求下,香港持牌交易平台的開戶與資金流轉要求與傳統私人銀行或證券行看齊。熟悉標準作業流程有助於提升帳戶審核效率與資金進出穩定性。
1. 客戶身份盡職審查(KYC)標準步驟
- 身份證明與活體檢測:上傳有效香港永久性居民身份證或外國護照,並透過人臉辨識演算法完成活體檢測,防止偽造身份開戶。
- 住址證明審核:提交最近三個月內發出的公用事業帳單、政府公函或銀行結單,地址文字必須與登記資料完全相符。
- 虛擬資產知識評估與風險承受能力問卷:法規要求平台必須在用戶進行首次交易前,評估其對區塊鏈原理、密碼學資產特質及市場風險的認知水平。若用戶未具備相關知識,須接受合規培訓材料後方可啟用交易權限。
- 財富來源(SOF)與資金來源(SOW)申報:針對高淨值帳戶或頻繁大額交易者,平台需依法收集稅單、薪金證明或資產轉移文件,落實防洗錢追溯。
2. 本地法幣出入金管道與銀行風控對接
法幣出入金的流暢度直接取決於平台對接香港結算銀行的深度:
- 同名銀行帳戶驗證:香港持牌平台嚴格執行「同名出入金」原則。用戶必須使用在香港本地持牌銀行開設的同名個人帳戶進行首次小額轉帳(通常為 10,000 港元以上以符合反洗錢驗證門檻),綁定後方可進行提現。嚴禁接受任何第三方帳戶或公司帳戶代付。
- 轉數快(FPS)與 CHATS 即時結算:持牌平台多已接入轉數快系統,港元或離岸人民幣存款可實現數分鐘內自動對帳入帳。大額美元或外幣資金則依託香港票據交換所的 CHATS 或跨國 SWIFT 電匯系統。
- 銀行反洗錢(AML)防禦優勢:透過受監管持牌平台進行出入金,資金流向具備清晰的持牌實體審計路徑,本地傳統銀行對此類交易的接受度顯著高於 P2P 點對點轉帳,可大幅降低用戶銀行戶口因涉嫌不明黑錢而遭「防洗錢排查凍結」的極端風險。
五、帳戶安全防護、鏈上操作與稅務合規紀律
在選擇了安全的平台後,終端用戶自身的安全防護意識往往是守護資產的最後一道防線。
1. 帳戶安全配置清單
- 淘汰簡訊二步驗證:SIM 卡劫持(SIM Swap)是黑客常用的攻擊手段。用戶應全面改用基於時間的動態密碼應用(如 Google Authenticator)或 FIDO2 / YubiKey 等實體硬體安全密鑰。
- 開啟提幣白名單與防釣魚碼:鎖定僅能提現至已驗證的自管冷錢包地址,並設定新增白名單地址需等待 24 至 48 小時生效的延遲安全鎖。在平台郵件通知中設置個人專屬的「防釣魚碼」,有效辨識偽冒官方郵件。
- 資產分層管理策略:交易頻率低、部位較大的核心資產(如用於長期儲備的 BTC、ETH)應定期提取至自管的開源硬體冷錢包妥善保管;僅將短期預備交易的流動資金存放在持牌交易所。
2. 交易記錄保存與香港稅務邊界
根據香港稅務條例,香港目前對個人投資者處置資本資產所獲取的資本利得(Capital Gains)不徵稅。然而,若個人或法團被稅務局判定為以「經營生意(Carrying on a business)」的形式進行高頻、投機性質的虛擬資產買賣,其利潤可能被歸類為營業收入,並須繳納香港利得稅(Profits Tax)。
因此,投資者應定期自交易所導出完整的年度訂單流水單、充值提幣記錄以及鏈上交易哈希(TxHash),建立清晰的原始會計憑證,以備日後應對銀行合規背景審查或稅務申報需求。
六、不同投資者畫像與平台適配策略
不同資金規模與交易週期的投資者,其對交易所的核心需求各有側重:
- 穩健配置型散戶投資者:以每月定期定額(DCA)買入主流代幣、長期持有為目標。核心考量是法幣入金便捷度(FPS 支援)、托管安全性、98% 冷錢包隔離與平台歷史信譽。手續費微小差異並非首要矛盾。
- 高淨值個人與專業投資者(PI):資金規模較大,對大宗交易滑點、隱私保護與子帳戶權限管理要求高。應挑選具備專業場外大宗撮合(Block Trade)、獨立信託結構、高額商業保險覆蓋及專屬客戶經理團隊的持牌平台。
- 量化交易團隊與做市機構:關注低延遲 FIX / REST / WebSocket API 性能、撮合引擎穩定性、伺服器托管(Colocation)設施、靈活的階梯手續費返還(VIP Maker Fee Rebate)以及深厚的訂單簿掛單量。
七、常見問題與實務迷思解析(FAQ)
Q1:如何精準查核某家交易所是否為香港合法持牌實體?
投資者應直接登入香港證券及期貨事務監察委員會(SFC)官方網站的「公眾登記冊」與「持牌虛擬資產交易平台名單」。核對時必須比對註冊法團的完整法定英文及中文名稱與中央編號(CE Number),確認開戶合約簽署方為受規管實體,而非境外註冊的同名品牌或子公司。
Q2:香港持牌交易所上架的幣種為什麼遠少於境外離岸平台?
證監會為防範市場操縱及惡意詐騙,對零售代幣設有嚴格的盡職審查準則。上架幣種必須具備高市值、充裕流動性、至少 12 個月歷史,並獲納入至少兩個獨立指數提供者所發布的獲接納指數中。未經嚴格驗證的中小市值山寨幣或投機代幣不得向零售投資者開放交易。
Q3:香港居民使用未在港持牌的海外虛擬資產交易所有何具體法律與資金風險?
未在港持牌的海外機構不得向香港公眾主動推廣業務。投資者若自行使用離岸無牌平台,其資產不受香港信託隔離、冷錢包比例或強制保險等法定規則保護。一旦海外平台發生系統癱瘓、資產被盜或倒閉清盤,投資者無法透過香港監管機構或金融糾紛調解中心追討,法律救濟難度極高;此外,大額資金自境外回流本地銀行時,極易面臨反洗錢合規審查或帳戶凍結。
Q4:持牌平台實施的「轉帳規則(Travel Rule)」對個人提幣有何實際影響?
當用戶自持牌平台提幣至自管錢包(如硬體錢包)或第三方交易所時,若金額超過監管門檻(如 8,000 港元),平台需核實收款錢包的歸屬權。提幣至自管錢包時,用戶通常需要完成簽名驗證或截圖確認以證明該地址由本人控制;提幣至其他機構時,兩家機構會透過合規通訊協議(如 TRP 或 Notabene)交換匯款人及收款人姓名與帳號資訊。
Q5:若持牌平台不幸清盤,用戶存放在平台的法幣與虛擬資產如何清算?
根據香港持牌法規,客戶的法幣存放在本地認可銀行的獨立客戶信託帳戶內,虛擬資產存放在信託附屬公司名下的獨立錢包內。在法律架構上,這些資產均不屬於交易所母公司的資產負債表範疇,平台清盤人不具備將客戶信託資產充作清償平台自身營運債務的權利,客戶享有優先受償權。