
打開圖表軟體,許多交易者習慣直接切換到自認最熟悉的週期尋找買賣點。然而,當交易頻率增加,失誤往往並非來自努力程度不足,而是觀察行情的維度出現了偏差。在日線圖上,價格跌破 200 日均線且反彈動能耗盡;但在 15 分鐘圖中,卻可能剛好走出一段漂亮的均線金叉。這兩個訊號客觀存在,若賦予兩者相同的決策權重,無異於拿區域陣雨預報去否決整體的颱風路徑警報。
現代看盤介面能瞬間完成跨週期切換、畫面分割與指標連動,但工具便利性的背後,更考驗交易者是否具備嚴謹的資訊分層能力。多時間框指標交叉法的核心邏輯,正是將不同尺度的指標訊號拆解為「趨勢、位置、時機」三道明確程序,徹底解決看對方向卻頻繁止損的根本矛盾。
單一時間框的盲點:尺度放大後的假趨勢
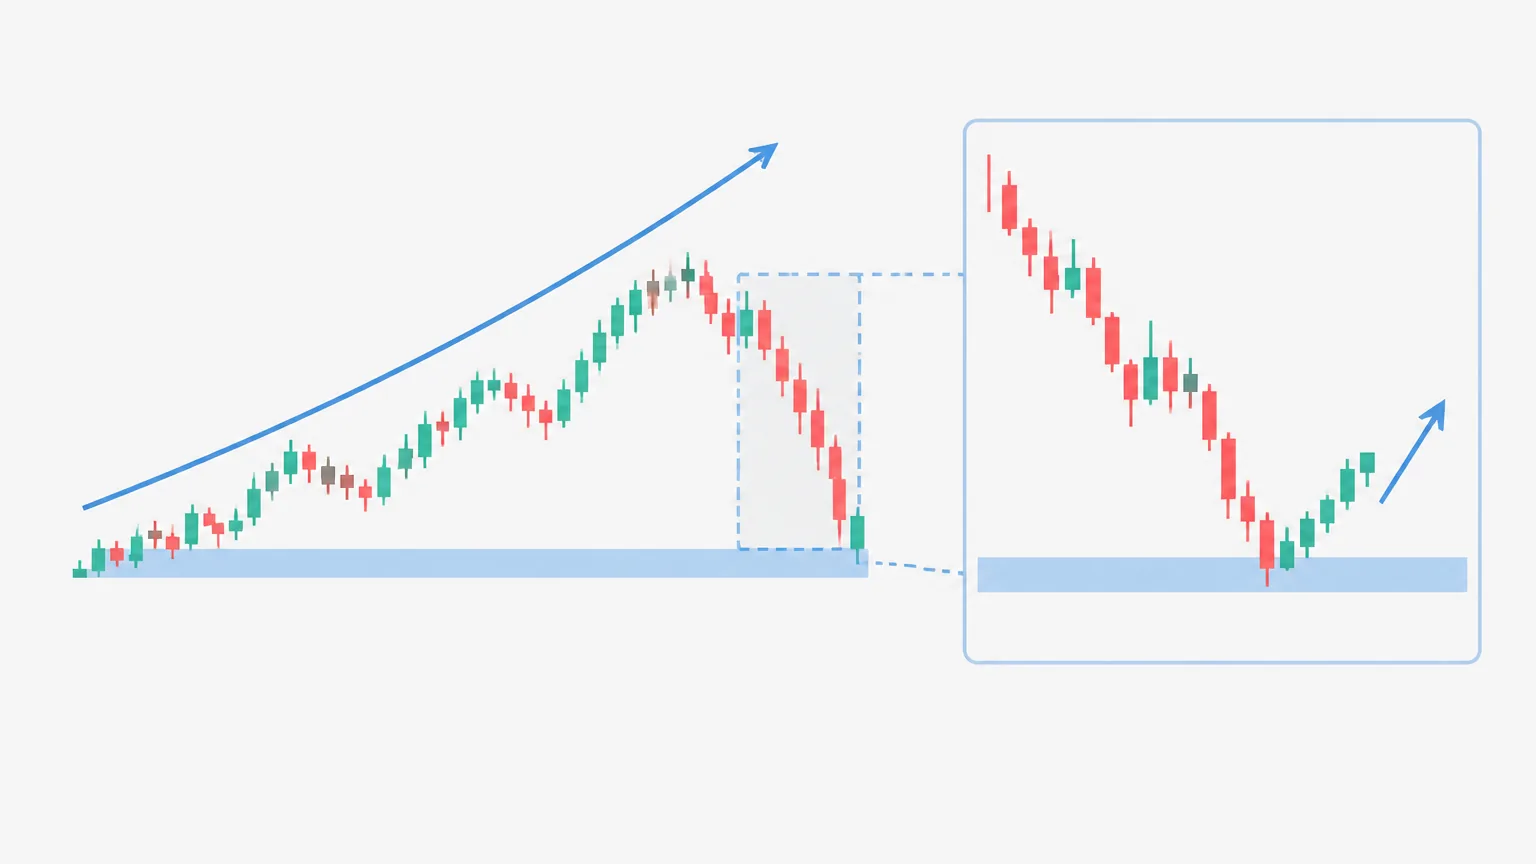
所有技術指標的數學公式均為固定運算。在美股、外匯、期貨或加密貨幣市場中,5 分鐘圖的震盪指標交叉與日線圖的交叉,演算法完全相同,但產生的市場含義與可靠度卻存在本質差距。日線圖上的高質量交叉可能數月才出現一次;但在高波動品種的短週期圖表裡,單一交易日內就能出現多次交叉。若把每一次短週期波動都視為開倉理由,交易頻率將被市場雜訊牽著走,帳戶勝率則會被隱藏的大趨勢主導。
這種現象源於金融市場報價在不同尺度下展現的分形自相似性特質。4 小時級別中一次健康的常態回調,切換到 15 分鐘圖時,往往會被放大顯現為一段走勢凌厲的下跌行情。若缺乏多週期參照,交易者極易在短週期圖中順勢做空,實質上卻是在大週期的堅固支撐位逆勢交易。
時間框的跨度原則:4 至 16 倍的合理間距
建立多時間框架構時,週期彼此之間的間距過近會喪失過濾效果。例如同時觀察日線、12 小時與 8 小時圖,所呈現的動能本質上高度重疊,形同重複計算相同資訊。實務經驗中,相鄰級別的換算倍數建議介於 4 倍至 16 倍 之間,才能拉開足夠的視角層次。
| 交易風格 | 大週期(趨勢方向) | 中週期(價值位置) | 小週期(進場觸發) | 適用市場與持倉期 |
|---|---|---|---|---|
| 波段波段 | 週線圖 | 日線圖 | 4 小時圖 | 股票、大宗商品(數天至數週) |
| 日內波段 | 日線圖 | 4 小時圖 | 15 分鐘圖 | 指數期貨、主流外匯(數小時至兩天) |
| 日內超短線 | 4 小時圖 | 1 小時圖 | 5 分鐘圖 | 高流動性加密幣、主要貨幣對(數十分鐘至數小時) |
選擇週期組合時,必須結合個人看盤條件與資產特性。在常態開閉市的股票市場中,跨夜跳空(Gap)會直接影響小週期指標連續性,因此小週期不宜切割過細;而在 24 小時連續運作的外匯與加密市場,日內波段模型則更能完整呈現短週期的結構轉折。
三層級指標配置與職能分工
多時間框交叉並非在三張圖表上套用相同的技術指標,而是根據各週期承擔的任務配置合適的工具。
1. 大週期:錨定長期趨勢與環境強弱
大週期不處理具體價格,只回答「主導力量偏向哪一方」。採用 200 期指數移動平均線(EMA)作為多空分界線,結合 MACD(平滑異同移動平均線)柱狀體位於零軸上下的分佈確認動能偏向。同時引入 J. Welles Wilder 開發的平均趨向指標(ADX),當 ADX 數值高於 25 且持續走揚,確認趨勢明確;若 ADX 低於 20,意味市場處於低波震盪,順勢交叉模型應暫停運作。
2. 中週期:界定折返位置與高盈虧比區間
在中週期中,首要目標是「克制追價衝動,等待合理回撤」。此處適合採用相對強弱指標(RSI, 14期)與中短期均線(如 20 EMA 或 50 EMA)。若大週期處於多頭,中週期的進場條件在於等待價格拉回均線支撐密集區,且 RSI 自超買區(高於 70)冷卻回落至 45 至 55 的中性蓄勢區間,提供低風險的防守依托。
3. 小週期:鎖定微觀結構與觸發訊號
小週期專門負責執行下單動作。常用工具為隨機震盪指標(KD / Stochastic Oscillator)。當價格抵達中週期的支撐範圍內,小週期出現 %K 線由下往上穿越 %D 線的金叉,且配合該根 K 線實體收高,即構成完整買入觸發訊號。小週期上的所有反向訊號,在多頭架構下皆應過濾為無效雜訊。
全流程交易實戰示範(以做多為例)
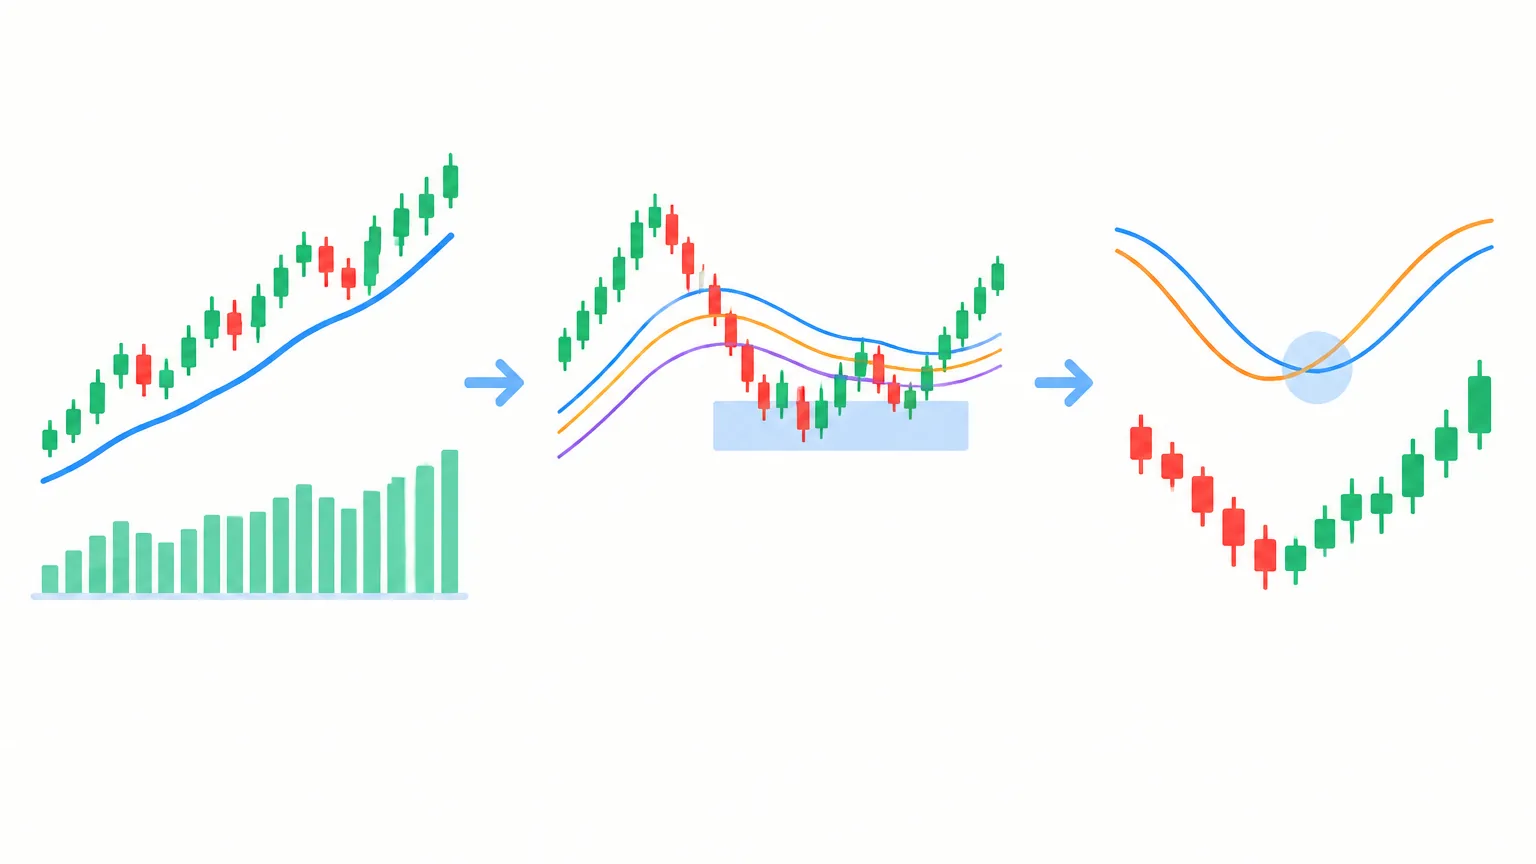
以下透過日線(大)、4 小時(中)、15 分鐘(小)的跨週期組合,梳理單筆交易自評估至退出的完整步驟:
-
第一步:宏觀環境驗證(日線圖)
價格穩居 200 EMA 上方,日線格局中波段高點與低點維持逐級抬高結構;MACD 柱狀體位於零軸上方,且 ADX 讀數在 26 以上。判定當前市場處於健全的順向多頭,策略明確鎖定「逢低做多」,完全屏除任何逆勢做空意圖。 -
第二步:關鍵回撤定位(4 小時圖)
行情拉回測試前期破位平台的頂底轉換位,同時貼近 4 小時圖上的 50 EMA;RSI 數值從 72 順利消化回踩至 50 附近。在該支撐區間標記警戒區域,等待價格深入該結構。 -
第三步:微觀進場觸發(15 分鐘圖)
價格如期跌入標記支撐帶,15 分鐘圖上的隨機震盪指標(%K, %D)在超賣區(20 以下)完成黃金交叉,且當期 K 線收出一根實體飽滿的看漲吞噬紅棒,於該 K 線收盤確認完成後立即進場。 -
第四步:統一定義防守止損
止損設置嚴格遵從結構失效原則:以 4 小時關鍵支撐平台下緣為基點,並向下加入小週期 1.5 倍 ATR(平均真實波幅)作為雜訊緩衝,確保不會因盤中正常波動而提早被洗出場。 -
第五步:倉位管理與成本測算
嚴格落實單筆虧損不超過總資本 1% 至 2% 的資金管理守則。根據「(總資本 × 風險比率)÷ 進場點至止損點的實際點差距離」推算部位規模。同時扣除交易所收取的滑價成本、買賣手續費及隔夜利息,唯有在預期淨回報仍能維持 2:1 以上盈虧比時方能下單。 -
第六步:移動止損與獲利了結
初步目標設置於 4 小時圖的前波波段高點。當行情上漲達到 1 倍風險空間(1R)時,將止損點調移至保本價位;後續隨著 4 小時不斷推高的波段低點逐步墊高追蹤止損,直至大週期趨勢明確衰竭或跌破追蹤線為止。
跨週期訊號衝突的應對決策矩陣
在實務盤面中,週期之間的方向背離是常態現象,建立預防性的應對規則能有效避免決策混亂:
| 大週期情境 | 中/小週期現況 | 策略應對指引 |
|---|---|---|
| 強勢多頭(ADX > 25) | 小週期出現空頭指標交叉 | 完全忽視做空訊號;僅可視為多單持有者階段性分批減碼之參考。 |
| 強勢多頭(ADX > 25) | 中週期 RSI 持續超買(> 75) | 禁止於高位追價;耐心等待中週期回調結構浮現後再擬定進場。 |
| 無方向震盪(ADX < 20) | 小週期頻繁出現趨勢突破訊號 | 視為高機率假突破;降低 50% 倉位規模,或僅在箱體極端邊緣尋求反轉。 |
| 三級別方向互相矛盾 | 指標數值多空交錯、混亂發散 | 空倉觀望;市場共識薄弱,此時進場交易期望值接近負數。 |
執行過程中的核心禁忌
- 以大週期方向作為不設止損的藉口:即使大週期處於明確牛市,深幅回撤仍可能讓槓桿帳戶面臨強制平倉。進場理由一旦在預定結構被擊穿,必須果斷執行防守。
- 忽略交易滑點與隱形成本:在 5 分鐘或 15 分鐘級別進行密集交易時,點差、手續費與盤中瞬間滑價會大幅侵蝕微小的盈虧比空間,未納入成本考量常是短線回測獲利、實盤卻虧損的主因。
- 在同一圖表堆疊過度指標:同一級別放置過多同性質指標(例如同時掛載 RSI、KD、William %R)只會造成資訊壅塞。每張圖表維持一至兩種互補指標足矣。
- 未等待 K 線收線即提早進場:小週期的即時交叉常在走勢未定型前閃爍,過早搶進會面臨收線前一刻指標反轉的假訊號陷阱。
常見問題(FAQ)
Q1:多時間框指標交叉法適合應用在股票當沖上嗎?
可以應用,但需額外評估開盤跳空與成交量變化。股票存在交易時段限制,開盤第一小時波動劇烈且可能破壞前一日技術型態。在當沖環境下,通常採用日線作背景判斷,60 分鐘定出早盤第一道支撐壓力,並在 5 分鐘圖利用指標交叉找尋進場點。
Q2:如果在小週期進場後,中週期的指標突然轉向走壞該怎麼辦?
以原先規劃的止損結構與關鍵失效點為準則。只要價格尚未觸發事前計算的硬止損位,就不應因短期的指標變形過度頻繁手動干預;若中週期結構確實收線確認破位,則應在小週期反彈時提前執行減碼以控制損失。
Q3:能不能只用兩個時間框,一定要三層嗎?
雙時間框(例如日線搭配 1 小時)是簡化版的有效做法,適合生活節奏忙碌的上班族;但三層架構的優勢在於將「尋找進場價值區間(中週期)」與「壓低止損距離的精準觸發(小週期)」進一步細分,能在相同勝率下換取更為優異的風險回報比。
Q4:為什麼有時候指標在小週期出現金叉,買進後卻立刻跌破新低?
這往往是因為價格抵達小週期時,並未落在大週期或中週期的「支撐防守區」。若在中繼下跌的半空中看到小週期交叉就貿然進場,該金叉通常僅代表跌勢中的微弱反彈,極易被大趨勢慣性瞬間吞沒。


