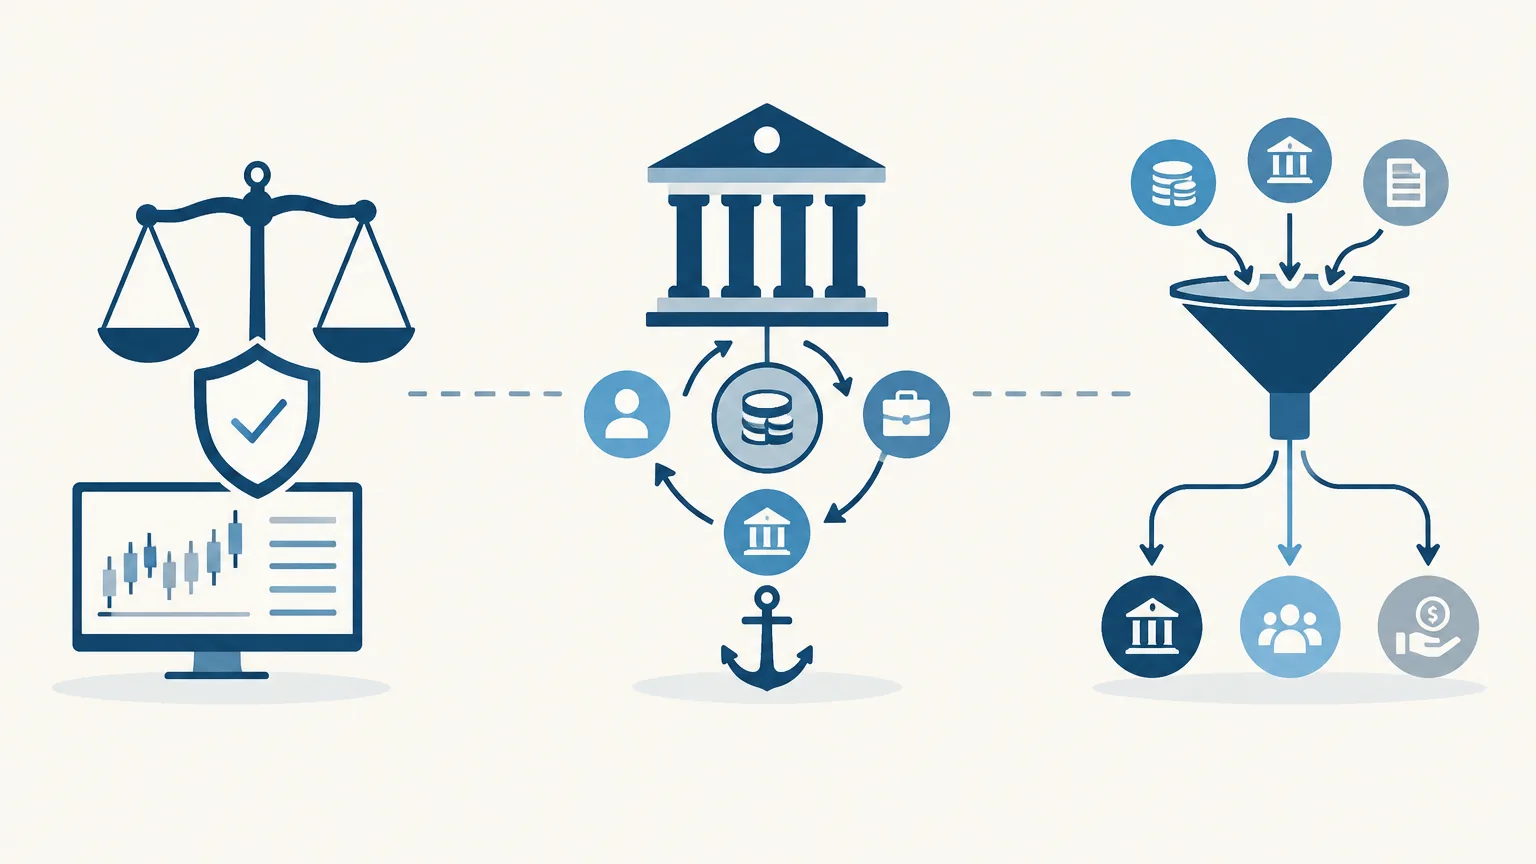
虚拟资产在香港已逐步迈入持牌监管阶段。证券及期货事务监察委员会(证监会)实施虚拟资产交易平台发牌制度,金融管理局(金管局)亦推出法币稳定币发行人监管框架。部分本地持牌银行已开始向合规平台开放结算与出入金服务,投资者得以在受监管渠道买卖比特币与以太坊。然而,监管落地并不意味着市场风险消失。离岸无牌平台的资产冻结隐患、高杠杆合约爆仓以及链上诈骗依然屡见不鲜。想要建立稳健的投资策略,首要前提是厘清各类虚拟资产的底层逻辑,掌握正规交易流程,并建立严密的风险管理体系。
一、虚拟资产分类:从加密货币到稳定币
在香港的监管政策下,虚拟资产(Virtual Assets)涵盖了多种不同属性的数字资产。虽然它们均基于区块链技术构建,但在功能用途、价格波动性及风险特征上存在显著差异。
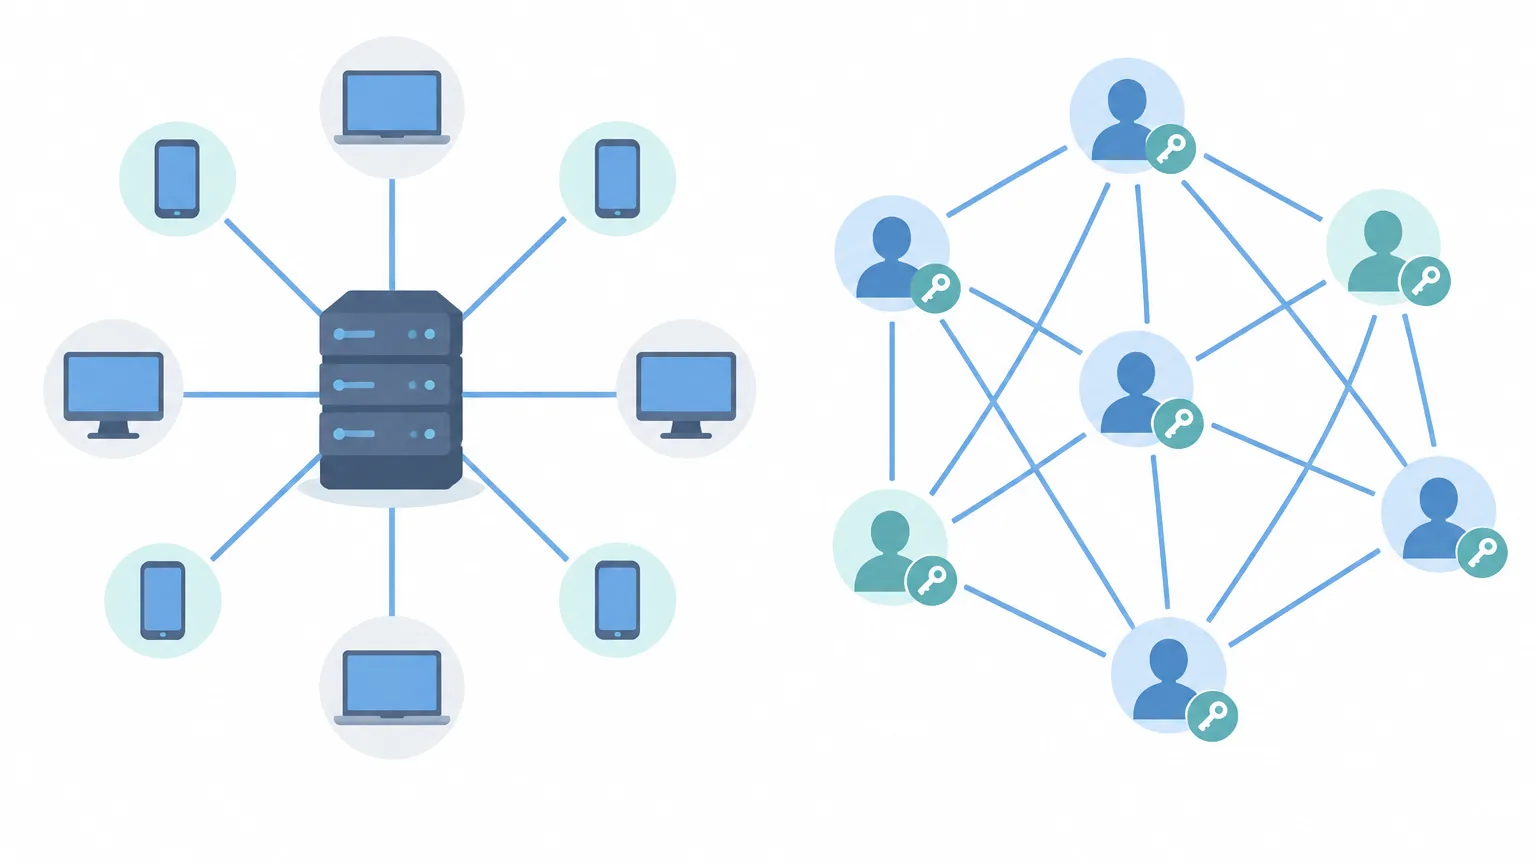
比特币(BTC)是全球市值最大的加密货币,常被市场视为「数字黄金」。其总量设定为2,100万枚,无单一发行主体,依赖全球分散的网络节点共同维护记账。由于现货ETF等合规金融产品的推行,机构投资者的参与度提升,其价格主要受市场对去中心化价值储藏共识的影响。
以太坊(ETH)是去中心化应用(DApp)与智能合约平台的原生代币。许多链上金融协议、资产代币化项目均搭建于以太坊网络之上。以太坊采用权益证明(PoS)共识机制,ETH不仅用于支付网络转账手续费(Gas费),还可通过质押参与网络共识维护,其价格波动与链上生态的活跃程度紧密相关。
稳定币(如USDT、USDC)旨在锚定法定货币价值(通常为1美元),充当虚拟资产市场中的交易介质与避险工具。需要注意的是,稳定币的安全性高度依赖发行方的储备金透明度与赎回机制。根据香港金管局关于稳定币发行人监管制度的说明,法币稳定币发行人须满足严格的储备管理、审计与赎回要求。在挑选稳定币时,应优先了解其储备资产的审计报告与合规状况。
对初学者而言,厘清BTC、ETH与主流稳定币的基本属性,足以构成初期资产配置的基础,无需盲目追逐高风险的未成熟衍生项目。
二、平台选择与香港监管合规框架
依据《打击洗钱及恐怖分子资金筹集条例》,所有在香港营运或向香港投资者推广服务的虚拟资产交易平台,均须向证监会申领牌照。按照证监会关于虚拟资产交易平台监管政策的声明,未经发牌的离岸平台在本地提供服务属于违法行为,且缺乏投资者保障。
评估交易平台时,建议着重考察以下标准:
- 牌照合规性:核对证监会官方网站公布的「持牌虚拟资产交易平台名单」,确认平台具备面向零售客户提供服务的许可,而非仅限专业投资者。
- 资金隔离与托管:合规平台须将客户资金托管于独立的信托账户中,与平台自身的营运资金完全隔离,并需为托管资产购买保险或设立赔偿保障机制。
- 银行出入金通道:持牌平台通常已与本地持牌银行合作,支持以港元或美元直接进行法定货币电汇或转数快(FPS)出入金,避免因使用非正规场外交易(OTC)而导致银行账户被限制。
重要风险提示:现时投资者赔偿基金(ICF)并不涵盖持牌虚拟资产交易平台的违约损失。持牌监管侧重于审慎营运与资产隔离,投资者仍需自行承担代币价格波动的市场风险。
三、标准交易流程:开户、入金、下单与提款
在持牌平台进行现货交易,整体操作流程与传统证券账户类似,但具体细节需特别注意安全合规:
1. 身份认证(KYC)与风险测评
提交香港身份证或护照及三个月内的住址证明。平台会要求完成人脸识别,并进行投资知识问卷测评。若评估显示加密资产投资经验不足,平台可能会依法设定交易额度限制或要求阅读专项风险披露书。
2. 法定货币入金
在平台获取指定的银行收款账户信息,通过同名本地银行账户转账入金。出于反洗钱合规要求,平台拒绝接受第三方账户代付。使用同名账户划转可确保资金快速厘清并划入个人交易户口。
3. 现货下单操作
入金到账后,进入交易界面选择交易对(如 BTC/HKD 或 ETH/HKD)。交易主要包含两种订单类型:
- 限价单(Limit Order):预先设定买入或卖出的目标价格,仅在市场价格达到或优于指定价格时成交。限价单能有效避免市场剧烈波动产生的滑点成本。
- 市价单(Market Order):按当前市场最优报价立即成交,适合需要迅速进出场的情况,但在流动性不足时可能承受较高成交溢价。
4. 提款与出金测试
在首次提取资金或转移加密资产至个人钱包时,遵循小额测试原则。先转出小额资金确认链上地址或银行收款无误,待到账后再执行剩余划转,可最大程度规避因地址填错或网络选择失误导致的资产损失。
四、保管机制:托管钱包与自托管钱包
在加密货币领域,「掌握私钥即掌握资产」。区分资产存储方式的优缺点是保障资产安全的核心功课。
| 钱包类型 | 私钥控制权 | 主要优势 | 潜在风险 |
|---|---|---|---|
| 交易所托管钱包 | 平台托管 | 方便随时交易,无须自行记忆助记词 | 平台受黑客攻击或出现营运风险时较为被动 |
| 热钱包(软件钱包) | 个人掌控(联网环境) | 方便连接DApp交互,转账灵活 | 设备中病毒或签署恶意授权可能导致资产失窃 |
| 冷钱包(硬件钱包) | 个人掌控(离线环境) | 私钥永不触网,防范远程黑客攻击,安全性极高 | 须妥善保管物理设备及纸质助记词,遗失无法找回 |
对持仓金额较高的投资者,合理的做法是实行「分类保管」:日常交易资金保留在持牌平台,中长期价值投资资产转入自管冷钱包。助记词必须使用物理介质(如纸张或金属板)手抄保存,严禁拍照、截图或上传至云存储。
五、风险管理:仓位控制与纪律执行
加密货币市场实行7×24小时无休交易且缺乏涨跌幅限制,资产价格短时间内剧烈波动属于正常现象。健全的风险管理框架应当涵盖以下三个层面:
严格限制资产配置比例
虚拟资产属于高风险配置项,建议投入资金量控制在可投资资产总额的5%至15%以内。坚决避免动用生活应急金、借贷资金或通过信用卡套现进行投资。
预设止损离场机制
在建立仓位的同时设定明确的止损点位(例如买入价下方8%-10%)。在持牌平台交易时可利用止损限价单功能自动执行。提前制定决策标准能有效抑制在市场情绪恐慌时的非理性扛单行为。
远离高杠杆衍生品
香港合规监管重点保护零售投资者,持牌平台面向散户主要开放现货交易。通过离岸无牌平台操作几十倍甚至上百倍的合约杠杆,在极小波幅下即可能引发爆仓清算。对于非专业投资者,专注于现货持有是更为稳健的做法。
六、合规与税务指引
根据香港现行税法,个人投资者出于长期投资目的持有并买卖虚拟资产,所获得的资本收益(Capital Gains)一般无须缴纳资本利得税。然而,若被税务局界定为频繁从事商业买卖的交易业务,其利润则可能被视作营业收入并按利得税税率课税。
投资者应定期从交易平台导出完整的月度账单与交易流水凭证,记录每笔买卖的时间、单价、交易对及法币结算金额。详尽的交易记录不仅有助于厘清自身的财务状况,在未来遇到银行合规审查或资金来源确认时,也是最直接的证明材料。
七、新手常见的防坑清单
- 轻信社群私信与假冒客服:官方平台工作人员绝不会在Telegram、WhatsApp或社交媒体上私信要索取账户密码、助记词或要求远程操控设备。
- 忽略网络公链选择:充值与提现时,发送方与接收方必须选择相同的区块链网络(例如同为ERC-20或TRC-20)。网络选错会导致资产永久丢失且无法找回。
- 盲目追逐流动性极差的山寨代币:部分未在合规交易所上架的小市值代币交易量稀少,暴涨暴跌剧烈,极易遭遇流动性枯竭而无法变现。
- 将所有资产集中放置在单一地点:采取「平台现货+冷钱包存储」的分散保管策略,防止单点故障引发资金风险。
八、常见问题解答(FAQ)
Q1:在香港买卖加密货币合法吗?
合法。只要通过获香港证监会(SFC)发牌的合规虚拟资产交易平台进行现货买卖,投资者的交易行为即受到本地法定监管框架的保障。
Q2:如果平台倒闭,我的虚拟资产会受投资者赔偿基金(ICF)保障吗?
目前投资者赔偿基金(ICF)仅涵盖传统股票及期货市场,暂未扩展至虚拟资产领域。不过持牌平台被强制要求将客户资产隔离存放并投保防范黑客风险,以此保障客户资金安全。
Q3:起步资金需要多少?可以只买一部分比特币吗?
加密货币具有可分割性。比特币最小单位可细分至千分之一甚至亿分之一,持牌平台的最低交易门槛通常仅需几百港元,投资者无须购买整枚比特币即可参与。
Q4:如何核实某家交易所是否为香港持牌平台?
可以直接查阅香港证监会(SFC)官方网站公布的「持牌虚拟资产交易平台名单」,切勿盲目信任交易平台官网自行展示的宣传字眼。