
打開行情軟體,左邊是恐慌與貪婪指數跌到二十幾,右邊是 MVRV 還在兩倍以上。這兩個數字同時擺在眼前,很多人第一反應是「到底要聽誰的」。答案不在誰對誰錯,而在它們度量著全然不同的維度:一個測量的是大眾當下的即時情緒溫度,另一個衡量的是全網持幣者的鏈上真實成本與帳面盈虧。兩者的更新頻率、數據底層與反應週期截然不同,學會把「恐慌貪婪和MVRV對照」放在同一個座標系解讀,才能在雜訊中看清市場週期真貌。
為什麼要把情緒指標與鏈上估值放在一起看
單獨依賴恐慌與貪婪指數,極易陷入被情緒牽著走的陷阱。這個指數每天固定更新一次,波動靈敏,遇到單日大陰線可能迅速從「貪婪」跌入「恐慌」,隔日修復又跳回「中性」。它精準記錄了社群輿論與短期動能,對捕捉市場短期極端氣氛極具參考價值;但若想拿它評估「資產究竟便宜還是昂貴」,情緒指標往往無法提供答案。歷史上,極度恐慌既可以發生在牛市高點初次回撤的震盪中,也可以發生在熊市築底盤整的漫長歲月裡,兩者的底層籌碼結構與操作應對完全是兩回事。
MVRV(Market Value to Realized Value)的特性則完全相反。它走勢平滑、節奏緩慢,直接反映全體鏈上地址的平均持倉成本與現價之間的相對倍率。它無法預測今天的社群在焦慮什麼,但能客觀揭示:當前鏈上籌碼總體處於大幅盈利還是深陷虧損。當全體參與者帳面浮盈豐厚時,獲利盤隨時可能轉化為實質拋壓;當大部分籌碼處於虧損狀態,主動割肉的意願會逐漸衰竭,拋壓邊際遞減。
把「快節奏」的情緒指標與「慢節奏」的鏈上估值結合,就構成了一張立體的週期地圖:情緒指標指出短線人潮的奔跑方向,MVRV 則指出眾人腳下踩著的是估值山頂還是價值窪地。兩者同向共振時,趨勢訊號最為明確;兩者出現分歧背離時,往往就是潛在轉折或需要放慢交易頻率的關鍵節點。
恐慌與貪婪指數的度量邏輯與盲點
市場最廣泛參考的加密恐慌與貪婪指數由 Alternative.me 發布,分數區間落在 0 到 100 之間,數值越低代表恐懼情緒越濃,數值越高代表市場越貪婪。官方體系通常劃分為五個狀態檔位:
- 0 – 24:極度恐慌(Extreme Fear)
- 25 – 46:恐慌(Fear)
- 47 – 54:中性(Neutral)
- 55 – 74:貪婪(Greed)
- 75 – 100:極度貪婪(Extreme Greed)
該指數主要整合了六項加權數據源:價格波動率(25%)、市場動能與成交量(25%)、社群媒體熱度與情緒(15%)、問卷調查(15%,部分時期暫停)、比特幣市佔率變化(10%)以及 Google 搜尋趨勢(10%)。這本質上是一份量化壓縮後的市場動能與大眾注意力報告,而非基本面估值模型。
它是一份民意調查,而非定價模型
理解其計算來源後,指標的盲點便一目了然。社群熱度與搜尋量反映的是「話題討論度」而非「真實資金買盤」。在單邊牛市中後期,指數可能長達數週甚至數月卡在 80 以上的極度貪婪區,產生指標鈍化;而在熊市深處,交易冷清、討論歸零,指數也會長期在極度恐慌區橫盤。如果單純看到極度貪婪就做空、看到極度恐慌就抄底,容易在單邊趨勢中蒙受重大損失。
此外,由於該指數每天結算更新一次,當遇到突發利空或極端行情時,盤中情緒可能早已崩潰,但要在次日更新時才會出現 20 至 30 點的斷崖式跳水。這種滯後與日更特性,意味著它更適合用來觀察情緒的「延續時間」,而非抓取即時進出場的精準秒鐘。
核心認知:恐慌與貪婪指數回答的是「市場現在有多衝動或多害怕」,它從來無法回答「當前的資產價格是否合理」。
MVRV 的鏈上計算邏輯與三大核心區間
MVRV 是比特幣與主流公鏈資產最經典的鏈上估值指標,公式為:流通市值(Market Value)除以已實現市值(Realized Value)。依據 Coin Metrics 等鏈上數據機構的定義,已實現市值是將鏈上每一枚 UTXO 或代幣,按照其「最後一次在鏈上轉移時的市場價格」計算總和。這相當於統計出全網持幣人的鏈上總成本基礎(Aggregate Cost Basis)。
兩者相除得出的比率,直接反映了市場整體帳面盈虧的倍數關係。以比特幣歷史週期為例,MVRV 通常可劃分為三個核心觀察區間:
區間一:MVRV < 1.0(全網虧損與深度低估區)
當 MVRV 跌破 1.0,意味著流通市值已經低於鏈上總成本,整體持幣者平均處於未實現虧損狀態。歷史上該區間只出現在深熊週期底部(例如 2018 年末、2020 年 3 月、2022 年底)。在此區間,獲利盤基本出清,願意賣出的大多屬於恐慌割肉或被動清算,邊際賣壓已接近極限,往往是長線分批建倉的核心防禦區間。
區間二:1.0 ≤ MVRV ≤ 2.5(中性修復與合理過渡帶)
這是市場最常停留的常態過渡區域。在 1.0 到 2.0 之間,市場處於修復與溫和盈利階段,籌碼結構健康;當 MVRV 攀升至 2.0 到 2.5 時,全網平均帳面利潤已達一倍以上,市場開始累積潛在的獲利了結慾望,波動逐步放大,屬於從合理估值向過熱邁進的觀察帶。
區間三:MVRV > 2.5 至 3.5 以上(過熱與獲利盤承壓區)
當 MVRV 超過 2.5 乃至突破 3.0,代表整體持幣人帳面盈利極其豐厚。儘管強勁的資金流入可能維持高估值數週,但此時任何宏觀擾動都容易引發獲利盤大規模兌現,市場的風險報酬比顯著惡化,是防禦減倉與分批止盈的關鍵警戒線。
為了消除不同牛熊週期之間市值規模的偏誤,Glassnode 提出了 MVRV Z-Score,透過將市值與已實現市值的差值除以市值的歷史標準差,將數據標準化,進一步提升跨週期頂部與底部的判讀精確度。
四象限實戰對照:情緒與估值打架時怎麼讀
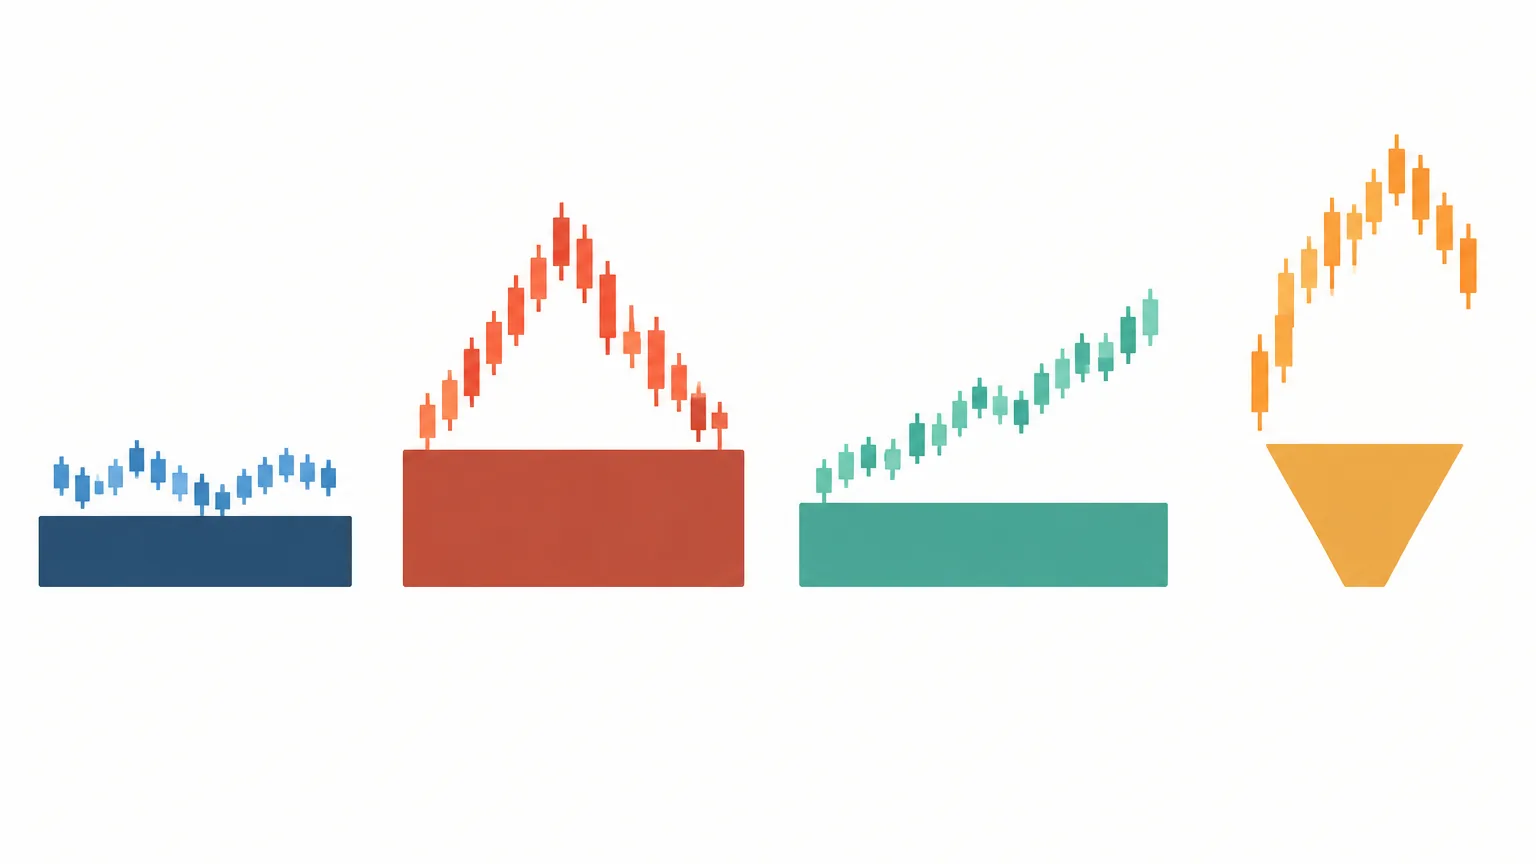
將恐慌貪婪指數的極端讀數與 MVRV 的估值狀態交錯比對,可以清晰劃分出四種截然不同的市場情境:
| 組合狀態 | 底層市場結構 | 實戰含義與應對思路 | 常見誤判風險 |
|---|---|---|---|
| 組合 A 極度恐慌 + MVRV 低位 (< 1.0) |
情緒與估值同步見底,全網深度套牢,弱手籌碼出清。 | 左側長線分批配置區。拋壓主要來自被動割肉,勝率與風險回報比極高。 | 誤以為會立即 V 轉反彈,滿倉槓桿被漫長橫盤磨損資金成本。 |
| 組合 B 極度恐慌 + MVRV 高位 (> 2.5) |
高位去槓桿或急跌踩踏,短期情緒崩塌,但總體獲利盤依然龐大。 | 半山腰飛刀警示。估值尚未去化完全,獲利盤仍有充足動力持續拋售。 | 誤將「短期極度恐慌」當成「價格便宜」,過早大額抄底接盤。 |
| 組合 C 極度貪婪 + MVRV 高位 (> 2.5) |
狂熱情緒推升溢價,鏈上籌碼處於暴利狀態,多頭極度擁擠。 | 分批止盈與防禦階段。逐步降低槓桿,嚴格執行防守計畫。 | 在群體狂歡中喪失風險意識,持續追高加槓桿。 |
| 組合 D 極度貪婪 + MVRV 低位 (< 1.5) |
熊市深處或早期復甦中的突發暴力拉升,情緒迅速亢奮,但多數籌碼剛回本。 | 趨勢初生或超跌反彈。需配合鏈上資金流入量確認是反轉還是假突破。 | 誤當成瘋牛頂部而全額清倉,錯失新一輪週期的初始起跑點。 |
深入拆解典型背離場景
場景一:為什麼「極度恐慌 + MVRV 高位」最容易套牢人?
牛市中途出現 20% 的急跌,社群滿屏爆倉截圖,恐慌指數迅速跌破 20。此時新手往往按圖索驥進場「撿便宜」,但 MVRV 依然高掛在 2.6。這代表全體持幣者平均依然有 160% 的利潤空間。當宏觀流動性收緊時,這批獲利籌碼有足夠的理由繼續賣出變現,導致價格在情緒恐慌中繼續陰跌下行。
場景二:為什麼「恐慌持續、MVRV 緩慢築底」是勝率最高的時間窗口?
當 MVRV 壓制在 1.0 附近,而恐慌指數連續數週低於 25,說明壞消息已被市場充分消化,想割肉的人已基本離場。此時市場表面冷清,實則籌碼正從浮躁的短期交易者向堅定的長期持有者手中轉移,這正是週期轉折前最典型的籌碼沈澱特徵。
判讀流程:將雙指標轉化為日常紀律動作
在日常行情研判中,建議建立固定順序的六步過濾流程,避免被單一跳動的數據牽著走:
- 第一步:定位 MVRV 估值中樞。確認大盤處於虧損區(<1.0)、合理區(1.0-2.5)還是過熱區(>2.5)。這決定了當前策略的基調是防守、觀望還是進攻。
- 第二步:檢視恐慌貪婪指數的持續週期。重點觀察指數在極端區間(<25 或 >75)已連續停留了多少天。持續時間越長,情緒的臨界效應越強。
- 第三步:比對兩者是否同向共振。若同向(例如低估值+極度恐慌),訊號強度加倍;若分歧(例如高估值+急跌恐慌),則以估值慢指標為準,控制進場節奏。
- 第四步:加入資金面與衍生品過濾。檢查 BTC 交易所淨流入數據、全網穩定幣總存量以及永續合約資金費率。如果情緒狂熱但合約資金費率畸高且無穩定幣流入,高位回撤風險極高。
- 第五步:制定倉位與風控規則(教學情境演練)。依據自身風險偏好設定條件,例如「當 MVRV < 1.0 且恐慌指數連續 14 天低於 25 時,分批執行定期定額計畫」,杜絕盤中衝動交易。
- 第六步:定期回溯決策日誌。每週記錄指標數值、衍生品費率與個人決策,驗證歷史判讀準確度。
輔助確認維度:搭配哪些指標能減少誤判
雙指標組合已構建了情緒與估值的基本坐標,但若要進一步提高週期判斷的可靠性,建議引入以下三個維度的互補數據:
- NUPL(淨未實現盈虧):與 MVRV 源自同一套鏈上成本邏輯,計算公式為 `(市值 – 已實現市值) / 市值`。NUPL 直接以百分比展現市場整體處於未實現獲利還是虧損,跌破 0 軸通常對應歷史週期的極度絕望與轉折區。
- 永續合約資金費率與持倉量(OI):反映場內衍生品槓桿的擁擠程度。極度貪婪配上年化 50% 以上的正費率,是典型的多頭擁擠信號;極度恐慌配上持續負費率,則預示空頭槓桿踩踏隨時可能帶來軋空反彈。
- 長期持有者籌碼分佈(LTH Supply):追蹤持幣超過 155 天以上的「聰明錢」地址。若 MVRV 處於歷史高位且長期持有者供應量開始快速下滑,代表老玩家正在向市場派發籌碼。
常見問答 FAQ
Q1:恐慌與貪婪指數跌到個位數(如 10 以下),是不是絕佳的抄底訊號?
不一定。極端低分代表當前情緒極度恐慌,但如果此時 MVRV 依然大於 2.0,代表大盤整體獲利籌碼依然充足,很可能是高位去槓桿或重大黑天鵝事件的初段。此時進場極易遭遇後續陰跌,必須等待 MVRV 回落至合理區間或恐慌持續鈍化築底。
Q2:MVRV 可以在山寨幣或新發行的代幣上使用嗎?
適用性較差。MVRV 高度依賴足夠長的 UTXO 歷史數據與深厚的鏈上籌碼沉澱。新發行代幣或流動性極低的山寨幣,其已實現市值容易因早期籌碼集中、內部轉帳或交易所託管調倉而產生嚴重失真。建議將 MVRV 用於比特幣、以太坊等具備完整鏈上週期的主流資產,山寨幣則以比特幣大盤週期為基準。
Q3:指標訊號出現衝突時,長線投資者與短線交易者該如何取捨?
長線投資者應以 MVRV 為主錨點,將恐慌貪婪指數作為加減速的節奏參考;只要 MVRV 進入歷史低估區,即可忽略短期的情緒反覆,按紀律執行配置。短線交易者則應以恐慌貪婪指數與衍生品費率為主,捕捉情緒極端擠壓後的均值回歸行情,因為 MVRV 在數天內通常不會提供足夠的波動信號。
Q4:已實現市值計算會不會把長期丟失的比特幣算進去,導致 MVRV 偏高?
會的。早期在中本聰時代轉移後再未移動的代幣(成本接近 0 美元),會壓低已實現市值的整體總額,進而使傳統 MVRV 讀數略微偏高。這也是市場進一步衍生出 Adjusted MVRV(調整後 MVRV) 或 MVRV Free Float 的原因,透過排除長期沉睡地址來還原更貼近活躍流通籌碼的真實成本。


