打開主流財經網站,幾乎每日都有比特幣(Bitcoin)的動態;大學課堂開始深入討論它的貨幣屬性;茶餐廳裏也能聽到關於「挖礦」的議論。但如果追問一句「比特幣到底是甚麼」,不少人仍然只能回答:「數碼貨幣囉。」這個答案不算錯,卻遠未觸及核心。理解比特幣,需要從它的基本定義、中本聰的誕生故事,一直延伸到它在現代金融體系中的真實定位與底層機制。
比特幣是甚麼:一本全世界共享的公開賬本
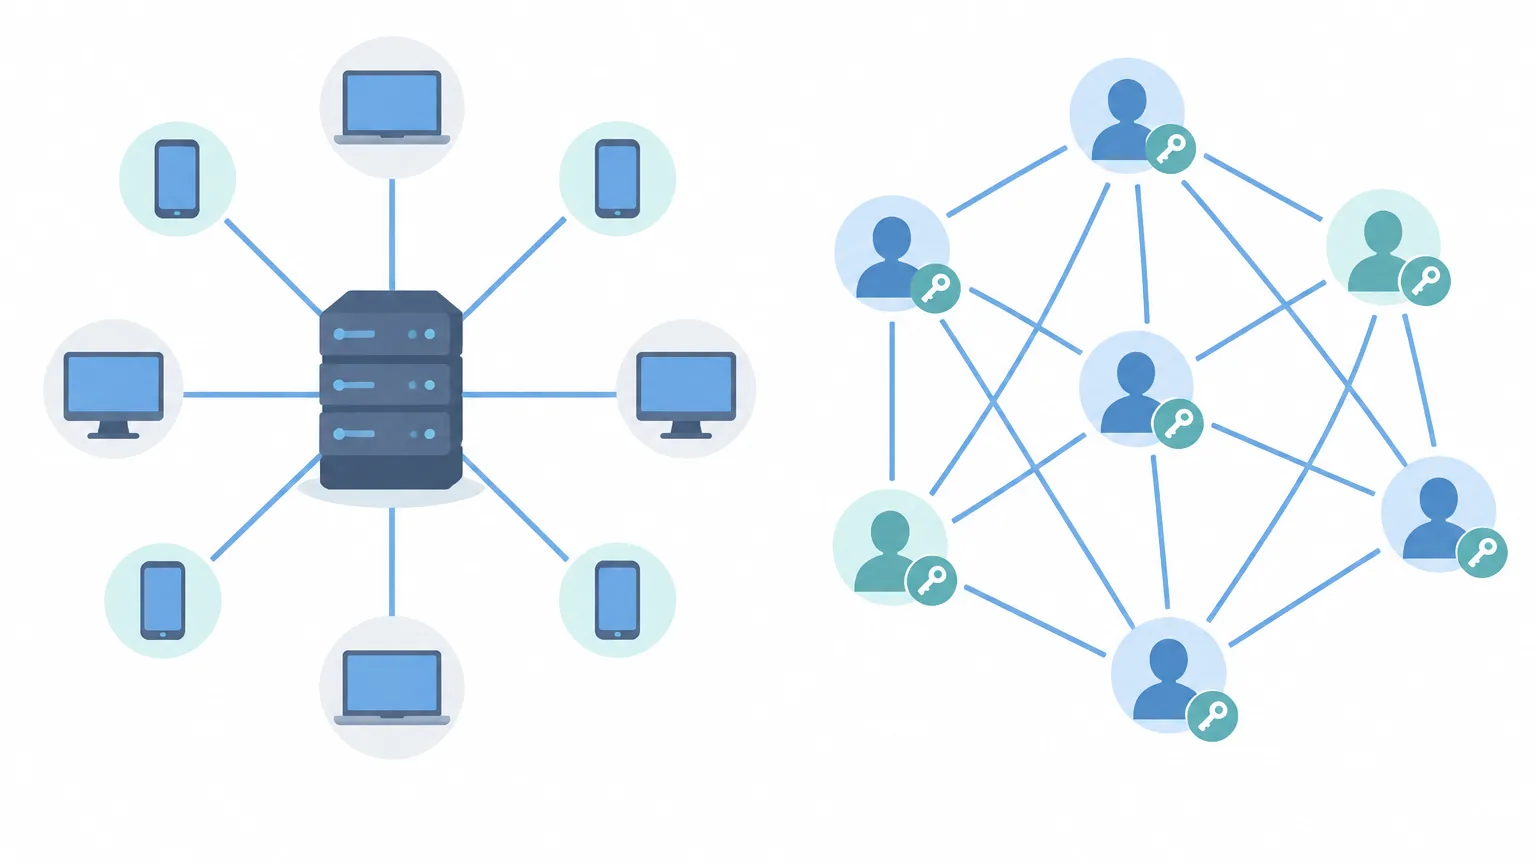
比特幣是一套公開、去中心化的電子現金系統。它最特別的地方,是「沒有老闆」。沒有中央銀行負責發行鈔票,沒有第三方機構擔保交易,也沒有公司總部可以投訴。參與系統的電腦各自執行同一套開源軟件,遵守同一套數學規則,共同記錄所有交易。
也可以這樣理解:世上存在一本巨大的公共賬本,每一筆比特幣交易都清晰記錄在上面。這本賬本不存在於某家銀行的保險庫,而是分散在成千上萬部電腦之中。每10分鐘左右,新交易會被整理成一個「區塊」,接在舊區塊之後,形成一條不斷延伸的鏈。這正是區塊鏈(Blockchain)名字的來源。
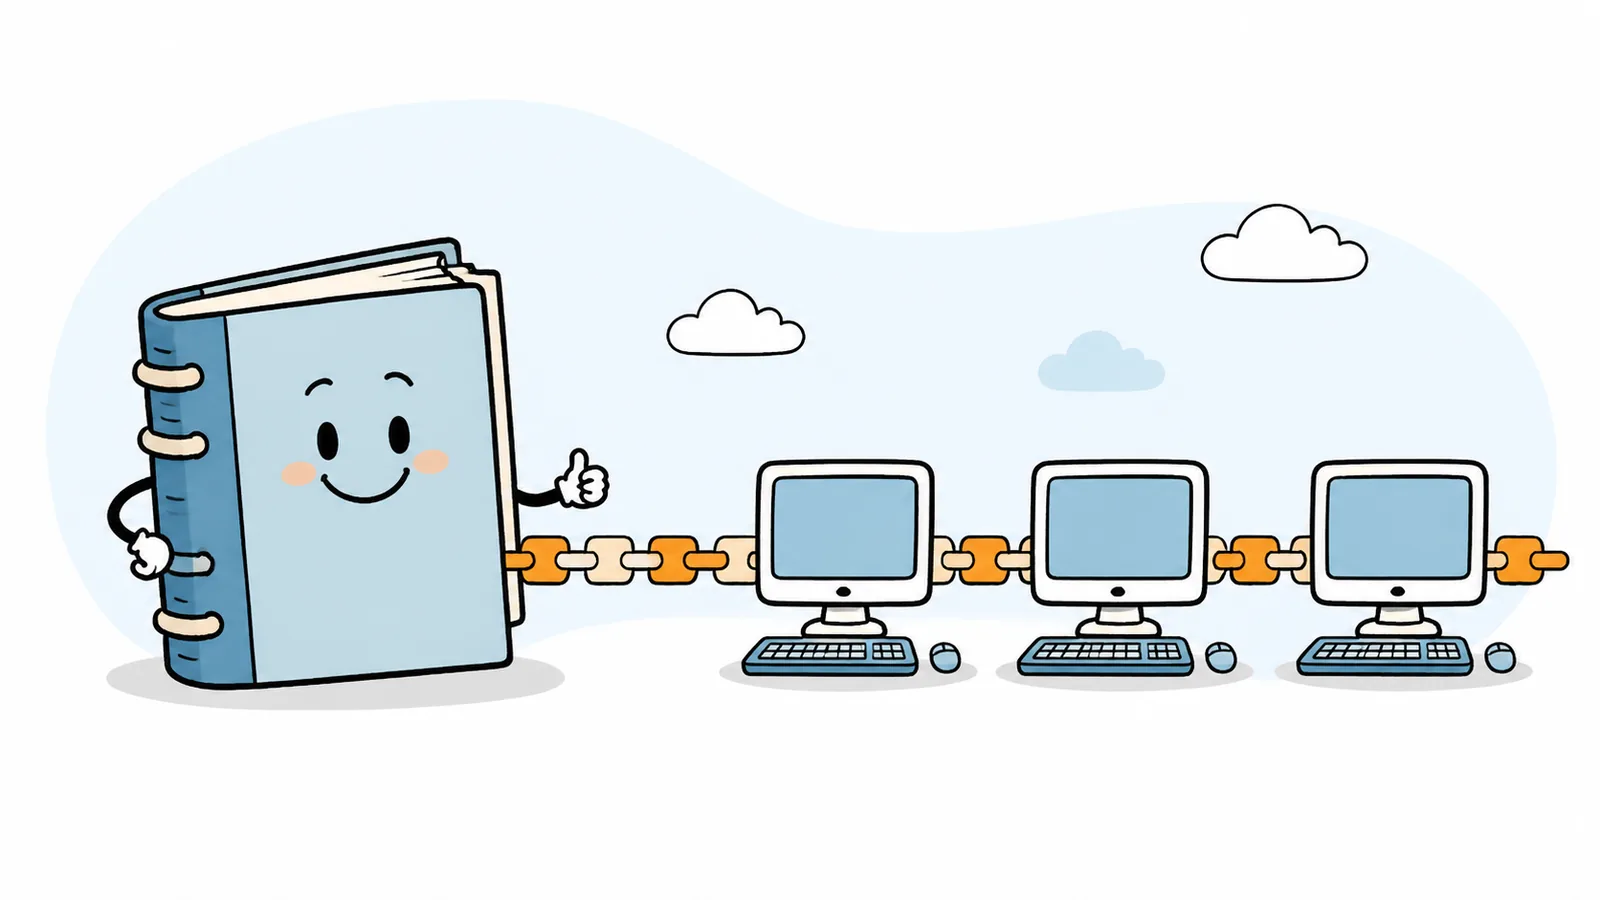
比特幣的資產本體,是一組由密碼學規則鎖定的數字單位。世上沒有實體發行的比特幣鈔票。「擁有」比特幣,實質上是指掌控了一組密碼學私鑰,這組私鑰對應一個公開地址,而該地址擁有多少餘額,完全記在公共賬本裏,任何人都可以隨時查閱。
很多人誤以為比特幣是「無中生有」的遊戲積分,或者由某間公司隨意發放。它其實有一套極嚴格的發行規則:總量上限被數學演算法鎖死在2,100萬個,新增發行速度大約每4年減半一次,任何機構都無法單方面改變這些規則。這些底層設定自2009年第一個區塊誕生起就已確立,至今穩定運行。
中本聰與比特幣的誕生之謎
九頁白皮書改變了金錢的想像
2008年10月31日,一個署名「中本聰」(Satoshi Nakamoto)的人或團體,在密碼學郵件列表中發表了一篇論文,題為《比特幣:一個點對點的電子現金系統》(參閱 中本聰發表的比特幣白皮書原文)。論文只有九頁,卻提出了一個當時許多人認為不可能實現的課題:如何在互不信任的陌生人之間,建立一套毋須第三方擔保的電子轉賬系統?
論文開首明確指出:「一個純粹點對點的電子現金版本,容許線上付款直接由一方傳送至另一方,毋須經過任何金融機構。」這句話放在2008年全球金融海嘯爆發後,格外引人深思。華爾街大型金融機構接連陷入危機,各國政府動用公帑救市,民間對傳統金融體系的信任跌至低谷。中本聰提出的,正好是一套去中心化的金錢運作方案。
在比特幣出現之前,數碼現金一直面對「雙花問題」(Double-Spending):電子檔案極易複製,如果一筆數碼資金能被重複支付,系統就會崩潰。傳統做法是由銀行等中央機構統一記賬;中本聰則創新地將賬本向全世界公開,透過工作量證明(PoW)與時間戳機制,讓所有參與節點共同確認交易順序與有效性。規則取代了中介,共識構建了信任。
創世區塊與那句經典標題
白皮書發表兩個多月後,2009年1月3日,比特幣網絡誕生了第一個區塊,即「創世區塊」。中本聰在區塊的密碼學數據中留下一行不可篡改的文字,那是當日英國《泰晤士報》的頭條標題:
The Times 03/Jan/2009 Chancellor on brink of second bailout for banks
這行文字既是一個不可偽造的時間戳,證明區塊誕生於2009年1月3日或之後;同時也被廣泛視為對傳統銀行體系無限擴張信用的一種回應。
創世區塊產生了50個比特幣的區塊獎勵(因代碼特殊設定這筆獎勵無法花用)。真正意義上的第一筆點對點轉賬出現在2009年1月12日,中本聰向早期密碼學家 Hal Finney 發送了10個比特幣,標誌着系統正式運作。
發明人為何神秘消失
中本聰在網絡上的活動僅維持了兩年多。他從未透露真實姓名、國籍或個人背景。2010年12月,中本聰在論壇留下最後幾篇討論技術細節的帖文;2011年4月,他在電郵中表示「已轉而處理其他事務」,隨後徹底從網絡世界淡出。
中本聰離去後,比特幣開源代碼由全球開發者社群接手維護。外界估算,中本聰早期挖出的地址中留存了約100萬個比特幣,十多年來這些資產未曾移動。2024年,英國高等法院在相關訴訟中作出一審裁決,明確判定自稱中本聰的 Craig Wright 並非比特幣白皮書作者(參閱 BBC 對英國法院裁決的報道)。至今,中本聰的真實身份依然是科技史上一大謎題。
比特幣如何運作:從區塊鏈到挖礦
區塊鏈:不可篡改的公共記錄
區塊鏈由一連串數據區塊按時間順序串聯而成。每個區塊包含三大要素:一段時間內的交易記錄、前一個區塊的數據指紋(雜湊值 Hash),以及時間戳。區塊之間環環相扣,形成鏈狀結構。
密碼學雜湊函數是確保安全的基石。任何微小的數據改動,都會導致產生的雜湊值完全不同。若有人企圖篡改歷史區塊中的某筆交易,就必須重新計算該區塊及其後所有區塊的工作量證明,並掌握超過全網半數的算力。在龐大的網絡算力下,篡改成本高昂至難以實現,從工程層面保障了數據的真實性。
挖礦:提供算力與維持安全
「挖礦」本質上是網絡節點參與記賬與維護安全的過程。礦工收集未確認的交易,進行驗證並打包成候選區塊。為了爭奪記賬權,礦工需要投入專用電腦設備進行大量的雜湊計算,尋找滿足特定難度條件的解(SHA-256 演算法)。
第一個算出合規解答的礦工能將區塊廣播至全網,經其他節點驗證無誤後寫入區塊鏈,並獲得系統發放的全新比特幣以及交易手續費。網絡會根據全網總算力自動調整計算難度,使平均出塊時間保持在10分鐘左右。
地址、私鑰與安全保管
使用比特幣涉及兩個關鍵要素:公開地址(類似銀行帳號)與私鑰(類似密碼或簽名權限)。私鑰是一串256位元的密碼學隨機數,持有私鑰即意味者擁有該地址上資產的支配權。
與傳統銀行系統不同,比特幣網絡不存在「忘記密碼」或客服找回機制。若私鑰遺失或被盜,資產將無法救回。因此,妥善保管私鑰是使用比特幣的核心要求:
- 大額資產通常建議使用離線儲存的硬件錢包(冷錢包),避免私鑰接觸網絡;
- 切勿將助記詞或私鑰截圖上傳至雲端儲存或傳送給他人;
- 警惕假冒交易所、釣魚網站及承諾高回報的私鑰索取詐騙。
一筆交易的生命周期
- 發起方用私鑰簽署交易訊息,廣播至比特幣網絡;
- 網絡節點驗證簽名有效性及餘額是否充足;
- 礦工將交易收集至記憶池(Mempool)並打包進候選區塊;
- 礦工完成工作量證明,成功挖出區塊並向全網廣播;
- 各節點確認區塊合規,接上本地區塊鏈,交易獲得第一個確認;
- 隨著後續新區塊不斷疊加,確認數增加,交易不可逆轉程度隨之提高。
比特幣的關鍵特性
總量鎖死與產量減半機制
比特幣協議規定,初始每個區塊獎勵50個BTC,每生成21萬個區塊(約4年)獎勵減半一次。這意味著新增供應量隨時間推移持續放緩,直至約2140年達到約2,100萬個的上限。
| 時間節點 | 區塊獎勵變化 |
|---|---|
| 2009年(創世階段) | 50 BTC |
| 2012年(第一次減半) | 25 BTC |
| 2016年(第二次減半) | 12.5 BTC |
| 2020年(第三次減半) | 6.25 BTC |
| 2024年(第四次減半) | 3.125 BTC |
| 未來展望(約2140年) | 區塊獎勵趨近於零,僅靠手續費維持 |
高度可分割性
比特幣最小的單位稱為「聰」(Satoshi),1個比特幣等於1億聰(100,000,000 Satoshis)。即使單枚比特幣市場價格較高,使用者亦可購買或轉讓微小數量的比特幣,具備高度靈活性。
公開透明與擬匿名性
區塊鏈上的所有交易數據、地址餘額均完全公開。但地址本身不直接綁定真實姓名,因此具備「擬匿名」(Pseudonymity)特質。近年來,隨著全球合規要求的提升以及區塊鏈分析技術的發展,在主流交易所進行交易均需通過嚴格的實名認證(KYC)。
比特幣、銀行存款與法定現金對比
| 維度 | 比特幣 | 傳統銀行存款 | 法定實體現金 |
|---|---|---|---|
| 記賬架構 | 去中心化公開區塊鏈 | 銀行內部中心化數據庫 | 物理實體,無單一數據庫 |
| 發行控制 | 演算法預設,上限2,100萬 | 中央銀行與商業銀行信貸創造 | 政府與中央銀行獨家發行 |
| 結算時間 | 全天候運行,約10分鐘出塊 | 受銀行營業日限制,跨境較慢 | 面對面即時交付 |
| 資產控制權 | 自主掌握私鑰,自我保管 | 由銀行託管,受法規監管 | 實體持有人直接掌控 |
走向主流金融:重塑金錢的想像
從2009年誕生至今,比特幣經歷了多輪市場週期與技術演進。它啟發了包括以太坊在內的整個區塊鏈行業,推動了智能合約與去中心化應用(DeFi)的發展。與此同時,傳統金融機構對比特幣的態度也發生了顯著變化:例如摩根大通(JPMorgan Chase)早期持保留態度,後來亦開始建立自家的機構級結算網絡 JPM Coin(註:JPM Coin 屬銀行內部聯盟鏈結算工具,與比特幣的公鏈去中心化架構不同)。
在監管層面,越來越多國家和地區將比特幣納入合規體系。以香港為例,證監會(SFC)已逐步完善虛擬資產交易平台營運牌照制度(參閱 證監會關於虛擬資產監管框架及指引),推動行業向持牌化、合規化方向發展。此外,現貨比特幣 ETF 在全球多個主要資本市場的上市,亦為傳統投資者提供了更便捷的參與渠道。
比特幣的故事不僅是一段技術創新史,也是一次跨越多年的貨幣與經濟學實驗。它驗證了一套不依賴中央機構、完全基於密碼學與共識機制運行的資產網絡,在技術上具備極高的穩定性與生命力。
關於比特幣的常見疑問(FAQ)
Q1:比特幣是法定貨幣嗎?
在絕大多數國家和地區,比特幣並非法定貨幣(Legal Tender)。它通常被監管機構界定為虛擬資產、數碼商品或加密資產。除了少數國家(如薩爾瓦多)給予其法定支付地位外,全球主流市場主要將其視為一種新型資產類別。
Q2:比特幣的價格為何波動較大?
比特幣沒有中央發行機構,亦缺乏固定利息或現金流回報。其價格主要取決於市場供求關係、全球宏觀經濟流動性、監管政策變化以及投資者情緒。由於其總量恆定且市場交易24小時不間斷,供需關係的變化容易引發短期較大的價格波動。
Q3:比特幣挖礦是否會對環境造成負擔?
工作量證明(PoW)機制需要消耗大量電力以維持網絡安全。近年來,採礦行業正在逐步向可再生能源(如水力、風力及太陽能)轉移,部分地區亦利用原本會被浪費的「廢氣」或溢出電能進行挖礦。能源結構的優化已成為該領域的重要發展方向。
Q4:比特幣有內在價值嗎?
比特幣的價值源於參與者對其規則、稀缺性及網絡安全性的共同信任。與黃金類似,比特幣不具備公司股權或債券的現金流屬性,但其數學約束的總量上限、不可篡改的鏈上記錄以及全球範圍的轉賬能力,構成了市場認可的價值基礎。
Q5:如何安全地開始了解與參與?
對於新手而言,最重要的是提高安全意識。了解底層邏輯高於盲目跟風。若計劃參與,應選擇受當地監管機構認可的持牌平台,遵守合規要求,並學習私鑰與錢包的安全管理方法,妥善控制風險。