
2026 年,比特幣網絡已經無間斷運行了超過十七年。它的價格被宣告死亡過無數次,被貼上泡沫、騙局、洗錢工具的標籤,也從極客論壇裡的一串代碼,變成華爾街現貨 ETF 的底層資產。唯獨有一個數字始終沒有動過:2100 萬枚。
2024 年 4 月的第四次減半之後,全網每個區塊的新增發行降到 3.125 枚,日產量約 450 枚。截至 2026 年,累計挖出的比特幣已跨過 2000 萬枚大關,剩下的不足 100 萬枚,按現行速度要挖到 2140 年前後才會全部出土。發行曲線上最陡峭的那一段,比特幣已經走完了,往後一個多世紀,它只是把新幣產出壓得越來越接近零。
這套安排從何而來、減半究竟怎樣運作、比特幣供應量上限到底會不會被改動,這幾個問題在每次行情劇烈波動時都會被重新翻出來。從設計源頭一路梳理到當前的現實,背後的邏輯與博弈遠比想像中深刻。
2100 萬枚是怎麼算出來的
2008 年 10 月 31 日,一份九頁的 PDF 出現在密碼學郵件群組裡,署名中本聰。兩個多月後的 2009 年 1 月 3 日,創世區塊被挖出,幣基交易裡嵌著當天《泰晤士報》的頭版標題:「Chancellor on brink of second bailout for banks」。那個冬天,英國與美國的央行正在往銀行體系裡灌錢,量化寬鬆剛剛揭幕。比特幣的發行規則,從第一天起就衝著「誰有權憑空增發貨幣」這個問題而來。
白皮書與原始程式碼設定的規則非常清晰:初始區塊獎勵為 50 枚,每 210,000 個區塊獎勵減半一次。把這條規則展開成數學式子,就是 210,000 × 50 ×(1 + 1/2 + 1/4 + 1/8 + …)。括號內是一個公比為 1/2 的等比數列,無限項之和恰好等於 2。乘出來的結果正是 21,000,000。
值得注意的是,這個整數是推導出來的,而不是先定好 2100 萬再倒推機制。白皮書設定了初始產量與區塊間隔週期,總量是這些參數疊加的算術結果。在 Bitcoin Core 實作層面,補貼函數從 50 * COIN 起算,每一次減半透過整數右移運算完成,底層參數中並沒有直接硬編碼「21,000,000」這個常數。換句話說,任何持續減半的發行規則,總量必然收斂到一個有限值——這條曲線的形狀,比具體落在 2100 萬還是 2200 萬重要得多。
實際總量還會略微低於 2100 萬。比特幣的最小單位是 1 聰(0.00000001 BTC),獎勵減半到最後會出現無法整除的零頭,這些零頭被程式碼直接捨去。在協議層面,最終的精確總供應上限是 20,999,999.9769 枚,比整數 2100 萬少了約 230 萬聰。這個細節說明上限是被精確執行到小數點後八位的底層數學邏輯。
2100 萬的意義不在於這個數字本身,而在於它是一條無法單方面撕毀的規則。黃金可以增產,法幣可以印鈔,改動比特幣的發行曲線卻需要全網達成硬分叉級別的社會共識。
減半機制:發行速度每四年砍半
礦工把交易打包成區塊,接上最長鏈,就能在區塊的第一筆交易裡憑空寫入一筆獎勵給自己,這筆交易叫幣基交易(Coinbase Transaction)。它是全網唯一合法的「印鈔」入口,金額由協議嚴格限制,礦工無權自行加碼。
獎勵的衰減按區塊高度觸發。每逢高度是 210,000 的整數倍,全網區塊獎勵統統減半,沒有例外、沒有投票、沒有寬限期。截至目前,比特幣減半機制已經歷了四次成功執行,第五次減半預計將在 2028 年區塊高度達到 1,050,000 時觸發。在 2024 年 4 月完成的第四次減半中,區塊補貼由 6.25 枚降至 3.125 枚,全網每日新增產出從約 900 枚壓縮至約 450 枚。
| 次序 | 發生時間 | 區塊高度 | 區塊獎勵 | 每日新增產量 |
|---|---|---|---|---|
| 創世 | 2009 年 1 月 | 0 | 50 BTC | 7,200 BTC |
| 第一次 | 2012 年 11 月 | 210,000 | 25 BTC | 3,600 BTC |
| 第二次 | 2016 年 7 月 | 420,000 | 12.5 BTC | 1,800 BTC |
| 第三次 | 2020 年 5 月 | 630,000 | 6.25 BTC | 900 BTC |
| 第四次 | 2024 年 4 月 | 840,000 | 3.125 BTC | 450 BTC |
| 第五次(預計) | 2028 年 | 1,050,000 | 1.5625 BTC | 225 BTC |
| 第六次(預計) | 2032 年 | 1,260,000 | 0.78125 BTC | 112.5 BTC |
「四年一次」是通俗的換算說法。210,000 個區塊按標準的 10 分鐘出塊時間計算,等於 1,458 天,約 3.99 年。真實間隔會因為全網算力的起伏而漂移,歷史上四次減半的實際間隔大致落在 3.6 年到 4.0 年之間,與理論估算出現數天偏差屬於常態。
維持發行節奏的核心是難度調整機制(Difficulty Adjustment)。每隔 2,016 個區塊(約兩週),協議會根據實際出塊速度自動校準挖礦難度:算力大幅湧入時難度上調,礦工關機離場時難度下調。這條規則將平均出塊時間動態錨定在 10 分鐘左右,確保發行時程不會因為硬體迭代或算力震盪而脫軌。2021 年算力遷徙期間,全網算力一度劇烈下滑,難度迅速下調後出塊時間很快恢復平穩,減半長週期幾乎未受干擾。
減半對礦工而言意味著即時的營收重塑。區塊補貼減半後,高能耗、低效率的老舊設備面臨淘汰壓力,留存礦企需要依靠運營效率、幣價表現以及鏈上手續費市場重新平衡收支。這種定期收緊的供給曲線,構築了底層經濟模型的基石。
2000 萬枚之後,實際有效流通量剩多少
截至 2026 年,已產出的比特幣突破 2000 萬枚,佔理論總量上限的 95% 以上。剩下不足 100 萬枚的新增配額,將在未來的一百多年中以指數級衰減的方式釋放。到 2100 年前後,單個區塊的補貼將降至千聰級別,而在 22 世紀後期則會進一步萎縮至幾十聰,直到約 2140 年第 33 次減半週期後補貼完全歸零。
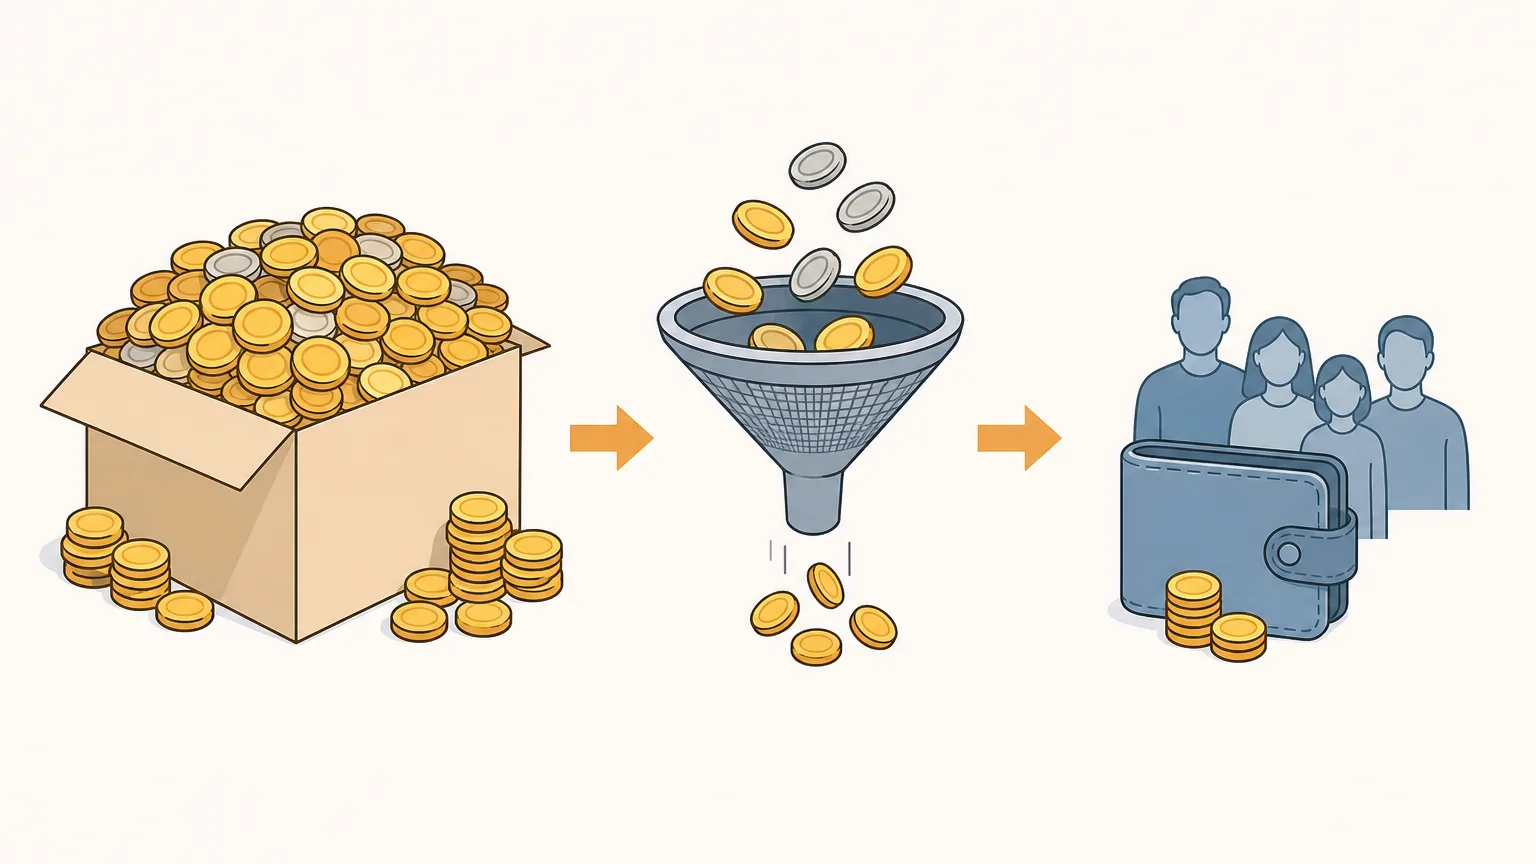
然而,名義發行量並不等於市場上的有效流通量。鏈上沉澱與被動鎖定的情況主要集中在兩大部分:
- 中本聰初始持幣:鏈上數據研究普遍估算,中本聰在早期挖出的約 100 萬至 110 萬枚比特幣自 2010 年底以來從未發生過任何鏈上轉移。儘管這批代幣在統計口徑中屬於已發行資產,但在實質層面從未進入二級市場流通。
- 不可逆遺失的代幣:在早期價值極低時期,因私鑰丟失、硬碟損毀、忘記助記詞等事故造成的永久性滅失相當常見(例如英國工程師 James Howells 誤丟存有 7,500 枚比特幣的硬碟)。多家鏈上分析機構依據休眠時長模型推算,永久遺失的比特幣總量約在 200 萬至 400 萬枚之間。
剔除長期靜默與確認丟失的部分,真正能在市場中提供流動性的比特幣總量實質上顯著低於 2000 萬枚。伴隨時間推移,代幣遺失具有單向不可逆性,而新增釋放正趨向於零,這使得實際可流通的籌碼結構比理論數值更加緊縮。
稀缺性的量化比較:存量與增量
在宏觀資產比較中,常用存量/流量比(Stock-to-Flow, S2F)來衡量商品的稀缺程度。該指標由「現有存量」除以「年新增產量」計算得出,比值越高意味著年化通脹率越低,新供給對既有存量的稀釋能力越弱。
在 2026 年的發行速率下,比特幣年化新增產量約為 164,250 枚(以區塊補貼 3.125 BTC 測算),年化通脹率約為 0.82%,對應的 S2F 比值約為 122。當 2028 年完成第五次減半後,年化產量將腰斬至約 82,125 枚,年發行率壓低至約 0.41%,S2F 比值將躍升至 240 以上。
| 資產類別 | 估算年化發行率 | 估算存量/流量比 (S2F) | 供給決定機制 |
|---|---|---|---|
| 黃金 | 1.5% – 2.0% | 約 50 – 65 | 地質儲量、開採成本與冶煉技術 |
| 白銀 | 2.0% – 3.5% | 約 30 – 45 | 伴生礦產能與工業消耗需求 |
| 比特幣(2026 年) | 約 0.82% | 約 122 | 開源代碼演算法與節點共識規則 |
| 比特幣(2028 年減半後) | 約 0.41% | 約 240+ | 開源代碼演算法與節點共識規則 |
貴金屬的年產量受探礦發現、技術革新及開採成本牽引,具有彈性調節空間;法定貨幣的供應規模則取決於各國央行的貨幣政策框架。比特幣則是將發行節奏寫入共識協議中,不受外部價格激勵而擴產。
需要客觀指出的是,S2F 僅是刻畫資產供給端剛性特徵的指標工具。市場定價是由供給與需求雙向博弈決定的,極高的稀缺性指標若缺乏廣泛的流動性支撐、結算需求或儲值認同,並不能單向保證資產價值的持續上漲。稀缺性是價值沉澱的必要條件,但非充分條件。
增發爭議與歷史事件深度解析
圍繞「比特幣是否會增發」的討論由來已久,回溯比特幣發展歷程,與發行規則相關的重大歷史事件主要集中在以下維度:
1. 2010 年「價值溢出」漏洞(CVE-2010-5139)
在區塊高度 74,638 處,系統曾出現過一次因 C++ 代碼中整數溢出導致的極端漏洞,單筆交易憑空生成了超過 1844 億枚比特幣。中本聰與核心開發人員在數小時內發布了修復補丁,全網節點與礦工迅速切換至修復後的鏈路,包含異常交易的區塊被徹底作廢。這是比特幣運行史上唯一一次因技術缺陷引發的非預期增發,該事件印證了代碼審計的高標準要求以及共識機制的快速響應能力。
2. 擴容之爭與規則分叉(2015–2017 年)
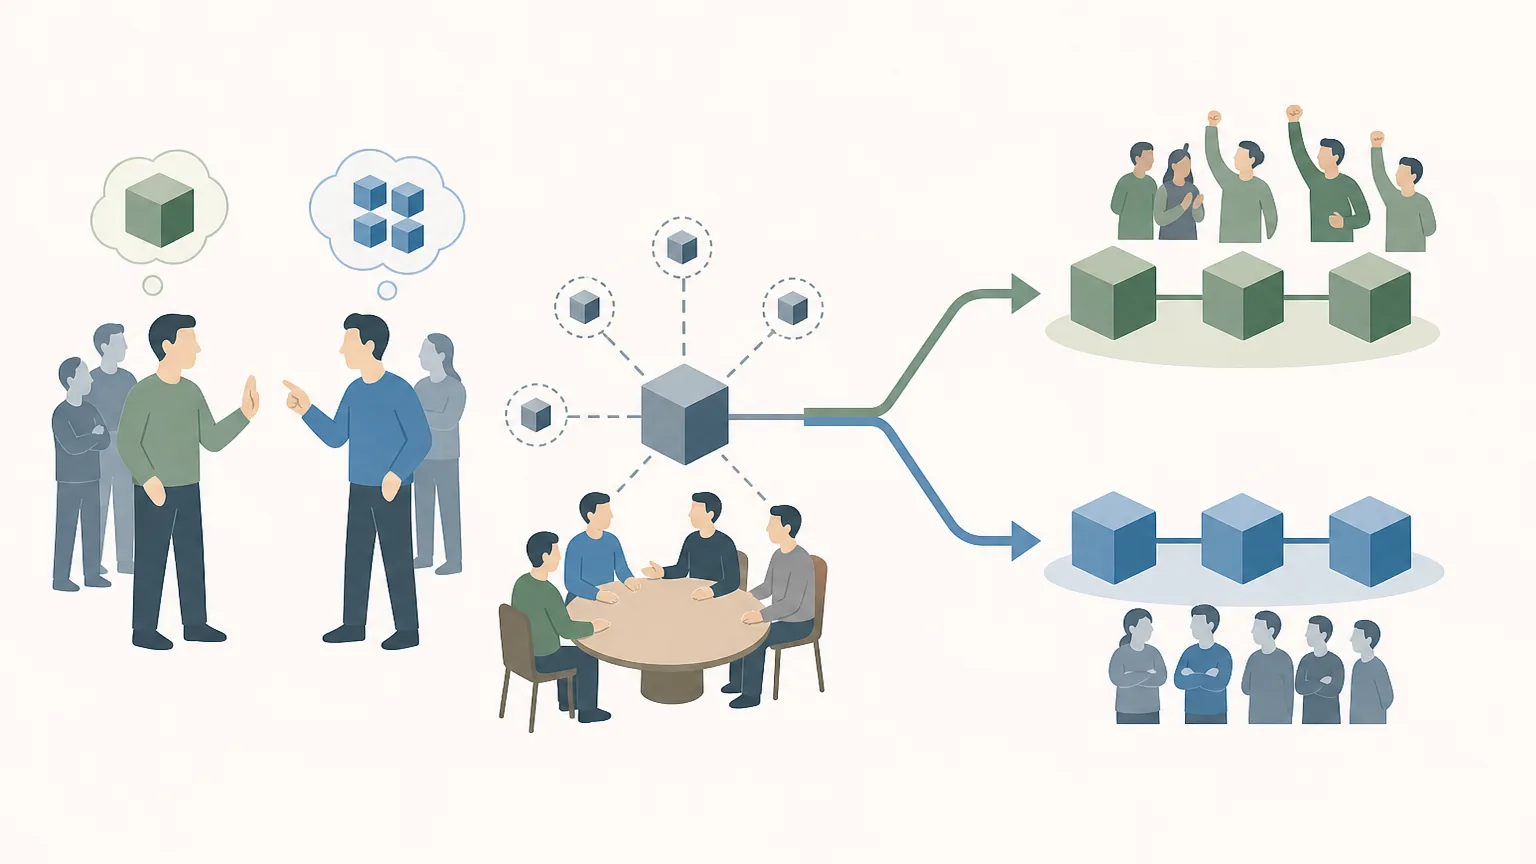
在著名的「區塊大小之爭」中,社群爭論的核心在於每秒交易處理能力與區塊容量上限(從 1MB 擴展至更高),而非修改 2100 萬的供應總量。2017 年 8 月,支持大區塊的陣營分叉產生了 Bitcoin Cash (BCH)。這場分叉實踐表明:任何試圖強行變更核心協議規則的群體均可自由分叉出一條新鏈,但代表最廣泛網絡效應、流動性與市場定價的「比特幣」主網依然牢牢錨定在既有共識之上。
3. 學術界的「尾部發行(Tail Emission)」探討
部分研究者曾從安全預算維度出發,探討在一個世紀之後補貼趨零時,是否需要引入極低比例的永久小額通脹(例如每區塊固定補貼極小份額)以維持全網算力安全。這類討論僅停留在學術推演與機制探索階段,從未形成被核心社群接受的改進提案(BIP)。原因在於,固定總量被視為比特幣最具公信力的制度基石,任何放開上限的舉措都將摧毀其制度確定性。
4. 手續費市場的動態演進
伴隨 Ordinals、Runes 等新資產協議在鏈上的興起,手續費在礦工收益結構中的佔比曾數度大幅拉升。這讓社群對於「安全預算」的關注點從被動探討貨幣增發,轉向如何激發鏈上原生結算需求與手續費市場自主繁榮。這項動態轉變為長期維護網絡安全提供了市場化解決路徑。
技術與治理維度:修改上限的代價是什麼
從軟體開發角度來看,修改區塊補貼函數邏輯或減半參數並非技術難題;但在去中心化網絡中,推動涉及貨幣政策的硬分叉面臨著幾乎無法逾越的社會治理與經濟博弈壁壘:
- 全節點自主驗證的硬約束:比特幣的共識不由單一機構決定,而是由分佈在全球的獨立全節點共同維護。若有人編譯發布了允許增發的客戶端,拒絕升級的節點會直接將新區塊判定為無效交易,擅自修改的一方將自動脫離主網形成孤立分叉。
- 持幣群體的利益一致性:代幣增發本質上是對既有持幣者份額的稀釋。包括個人投資者、機構託管商、上市公司及現貨 ETF 發行實體在內的所有利益相關方,均沒有動機去支持一項削弱自身資產稀缺性的變更。
- 網絡效應與品牌信任價值:比特幣的核心市場定價高度來源於其「不可隨意篡改」的規則確定性。一旦增發先例開啟,其作為數位儲值資產的信任根基將遭到不可逆的破壞。
2100 萬供應量上限的剛性,本質上並非來自程式碼本身,而是來自全球節點、礦工、持幣者與金融基礎設施共同構成的博弈均衡。
常見問題(FAQ)
Q1:大量比特幣丟失後,會不會導致流通不足而無法使用?
不會。比特幣具備極高的可分割性,1 枚比特幣等於 1 億聰(Satoshi)。此外,二層網絡如閃電網絡(Lightning Network)支持更小粒度的毫聰(Millisatoshi)計算。即使未來流通代幣進一步沉澱,協議也能透過精細分割滿足微額結算需求。
Q2:中心化交易所顯示的交易量龐大,這算不算「鏈下增發」?
這屬於中心化平台的記賬口徑或衍生品信用擴張,常被稱為「紙比特幣」(Paper Bitcoin)。鏈下信用可以影響短期流動性與市場價格,但無法改變鏈上底層 UTXO 的真實分佈,也無法動搖協議層嚴格執行的總量約束。
Q3:中本聰的錢包如果未來發生移動,會打破 2100 萬上限嗎?
不會。中本聰早年挖出的代幣早已包含在全網累積發行統計中,並非未生成的增量。若這批資產發生轉移,會對市場情緒和二級市場籌碼供應造成衝擊,但協議總量上限依然精確不變。
Q4:量子計算未來是否可能強行修改發行總量?
量子計算潛在威脅的是傳統非對稱加密簽名(如 ECDSA/Schnorr)的私鑰破解風險,而非發行規則。面對該潛在挑戰,社群可透過軟分叉或硬分叉平滑升級至後量子密碼學簽名算法,貨幣供應模型不受演算法升級影響。
Q5:2140 年全部挖完後,沒有區塊獎勵礦工還會維護網絡嗎?
按照設計模型,屆時礦工的全部激勵將轉向打包交易產生的交易手續費(Transaction Fees)。網絡的整體安全性將取決於區塊空間的實際需求、二層結算規模以及鏈上手續費市場的健康度。
風險提示與免責聲明:加密資產具有極高的市場波動性與技術實驗性質。各類鏈上數據、歷史週期模型與供應量比較僅供機制解析與科普說明,不構成任何形式的投資建議、要約或財務決策指導。參與相關市場應充分評估自身風險承受能力。


