
Analyzing user requirements, the primary focus is on providing a comprehensive HTML guide regarding Bitcoin trading precautions. The guide must address asset security, trading risks, and regulatory awareness, and strictly adhere to the specified format and introductory constraints. I must ensure the content directly answers “What to be aware of when trading Bitcoin” without an introductory title or statement.
FAQ:
**What are the key risks in Bitcoin trading?**
* Market volatility, security breaches, and potential regulatory changes.
**How can I securely store Bitcoin?**
* Consider using hardware wallets, reputable exchanges with robust security measures, and strong, unique passwords.
**What legal considerations are important for Bitcoin trading?**
* Understand and comply with local regulations regarding cryptocurrency trading and taxation.
Transactions should adhere to all applicable laws and regulations, with **accurate record-keeping** maintained for tax purposes.
身邊愈來愈多初次接觸加密資產的人,最常問的一個核心問題就是:比特幣交易要注意甚麼?這個轉變反映出市場認受性提高,但在散戶可以透過持牌虛擬資產平台買賣比特幣的同時,鏈上黑客、釣魚詐騙以及轉帳失誤的風險也從未減少。
買賣比特幣涉及多個層面的安全與合規考量:平台營運與監管合規、私鑰與資產保管、鏈上轉帳網絡選擇、槓桿機制與爆倉清算、以及銀行出入金的反洗錢審查。任何一個環節疏忽,損失往往無法逆轉。整理出系統性的操作邏輯與風險防範意識,是進入市場前不可或缺的功課。
首次買入的實務流程與平台選擇
初次買入比特幣時,建議依照標準合規流程進行,切勿透過來歷不明的非官方連結操作:
- 平台查驗:前往香港證券及期貨事務監察委員會(SFC)官方網站,查閱「持牌虛擬資產交易平台名單」,確認平台持有第1類(證券交易)及第7類(提供自動化交易服務)受規管活動牌照。
- 實名認證(KYC):在官方App或網站提交身分證明文件與住址證明,完成身分驗證與投資者風險評估。
- 綁定同名帳戶入金:使用與平台實名資料完全一致的本地銀行戶口,透過轉數快(FPS)或電匯存入法定貨幣。
- 設置限價單買入:新手建議優先選擇限價單(Limit Order)而非市價單,以鎖定預期成交價格,避免在市場波動較大時承擔過高滑點成本。
持牌平台與離岸平台的本質分別
在香港,獲證監會發牌的虛擬資產交易平台(VATP)受到嚴格規管,其保障機制包括:
- 客戶資產隔離存放:平台必須將客戶資產與公司自營資產徹底分開,通常要求大部分虛擬資產存放於離線冷儲存中。
- 法定補償安排:監管要求平台必須設立經證監會核准的補償保障(例如第三方商業保險或指定信託儲備),在特定黑客入侵或平台違責事件中,客戶可依條款獲得賠償保障。
- 財務審計與本地監管:平台須定期提交獨立審計報告,實體設於香港,出現合約或資產糾紛時受香港法律管轄與法院追索。
未受香港監管的離岸平台雖然可能提供更多幣種或衍生品,但普遍存在法律管轄權分散、無香港投資者保障、條款單方面修改等問題。離岸平台一旦出現財務危機、突發停提或非預期凍結,投資者難以透過本地監管機構或執法部門有效追索資產,因此不建議將主要資金存放於未受規管的平台。
資產保管:交易所託管與自託管的權衡
購買比特幣之後,資產放在哪裡直接決定了資金的安全性。許多初學者習慣將所有代幣長期留在交易平台,這屬於交易所託管,等同將資產支配權交託給第三方機構。
冷錢包與熱錢包的分工
當持倉金額超過日常交易所需,或者達到無法承受單點損失的規模時,建立自託管錢包(Self-Custody Wallet)是保障所有權的根本方式。自託管意味著只有你掌握錢包私鑰,任何機構都無法凍結或調動你的資產。
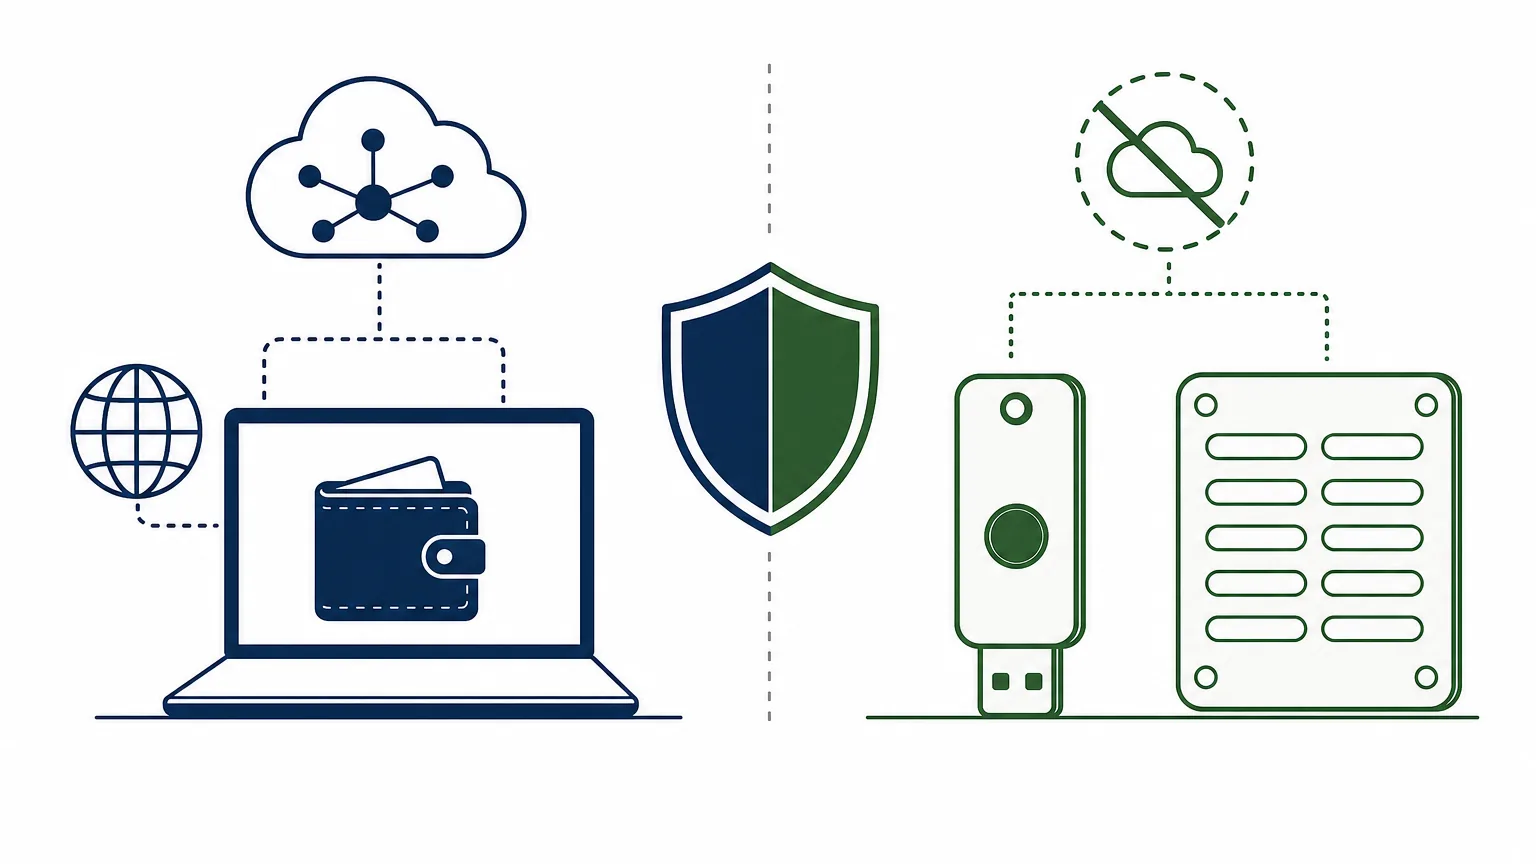
- 熱錢包(軟件錢包):安裝於聯網手機或瀏覽器插件中,操作方便,適合存放少量日常交易或鏈上互動的資金,但裝置若中毒或受木馬入侵,私鑰有洩漏風險。
- 冷錢包(硬件錢包):將私鑰離線隔離在專用加密芯片內,只有在交易簽名時才與聯網設備交互,能有效抵禦網絡遠程攻擊,是長期存放主力資產的業界標準方案。
助記詞保管的禁忌與規範
助記詞(Seed Phrase)通常由12或24個英文字詞組成,是還原錢包資產的唯一最高權限憑證。私鑰或助記詞一旦丟失,鏈上資產無法由任何客服或技術人員找回;一旦洩漏,資產可於數秒內被全數轉走。
助記詞保存務必避開以下高風險行為:
- 禁止使用手機截圖、拍照保存在相簿或通訊軟件中。
- 禁止上傳至雲端硬碟、電子郵件草稿箱、記事本App或密碼管理工具的未加密備忘錄。
- 禁止在任何非硬件錢包本體螢幕的網頁或彈出視窗中輸入助記詞。
- 硬件錢包必須由官方渠道直接購買,外包裝若有破損、封條遭撕開,或盒內附帶「預先刮開/印好助記詞」的卡片,絕不可使用。
較為穩健的保管方式是使用物理介質:將助記詞手工抄寫在專用紙卡上,或使用防火、防水、防腐蝕的金屬助記詞板刻印備份,分別存放於安全隱蔽的地點。
轉帳、出入金與反洗錢合規細節
鏈種、地址格式與標籤核對
比特幣(BTC)擁有自身的原生主網區塊鏈,常見地址格式包括以「1」開頭的 Legacy、「3」開頭的 Nested SegWit,以及以「bc1」開頭的 Native SegWit(Bech32)格式。市場上亦存在運行於以太坊等其他公鏈上的包裝代幣(如 WBTC),兩者技術底層截然不同。
轉帳前必須落實三項核對:
- 公鏈一致性:確保提幣網絡與接收方支持的網絡完全一致,切勿將原生比特幣轉入僅支持智能合約鏈的地址。
- 小額測試:大額資產轉移前,先發送一筆小額交易作驗證,確認到帳無誤後再進行主體轉帳。
- Memo/Tag備註:部分中心化平台入金時需要特定備註標籤,若漏填可能導致資產無法自動入帳,需繁瑣的人工審核找回。
銀行出入金與反洗錢(AML)規範
香港金融機構嚴格執行打擊洗錢及恐怖分子資金籌集(AML/CFT)指引。為了確保銀行帳戶正常運作,出入金操作應遵循合規原則:
- 同名帳戶操作:資金往來必須使用投資者本人的同名銀行帳戶與持牌交易平台帳戶,嚴禁借用、租用他人帳戶或協助第三方「代買代收」。
- 完整交易憑證留存:妥善保存平台的充值、提現、買賣成交紀錄與銀行月結單,以便在銀行進行常規合規審查時提供清晰、真實的資金來源證明。
- 拒絕刻意拆分規避:出入金應當基於真實資金需求進行,切勿為了刻意規避常規監管審查而頻繁進行異常拆分轉帳,此類結構化交易(Structuring)反而極易觸發銀行的自動風控與反洗錢警報。
此外,根據打擊洗錢條例及香港持牌虛擬資產平台指引,持牌平台執行虛擬資產轉移時須遵循「轉移規則」(Travel Rule),在轉帳金額達到監管門檻時記錄並傳遞匯款人與收款人資料,投資者應如實配合平台完成地址所有權確認。
訂單深度、手續費與衍生品槓桿風險
滑點與流動性成本
在市場深度不足或波動劇烈時,直接使用市價單買賣可能引發顯著的滑點(Slippage),導致實際成交均價大幅偏離預期。大額交易應分批次採用限價單掛單,以減少對市場價格的衝擊。
| 收費/成本項目 | 計費邏輯 | 風險與注意事項 |
|---|---|---|
| 掛單(Maker)/ 吃單(Taker)費 | Maker為市場提供流動性費率較低;Taker提取流動性費率較高 | 高頻短線交易下,累積手續費會顯著侵蝕總利潤 |
| 鏈上提幣礦工費 | 由比特幣網絡擁塞程度決定,平台通常固定或動態收取 | 網絡擁塞時手續費激增,小額提幣的費率佔比過高 |
| 合約資金費率(Funding Rate) | 永續合約多空持倉平衡機制,常見為每8小時結算一次 | 單邊行情下長期持倉,資金費成本可能超過資產本金 |
| 法定貨幣入金/出金手續費 | 銀行轉帳、FPS或特定第三方支付渠道收取的通道費 | 須留意不同幣種轉換產生的匯率差價與中轉行手續費 |
槓桿合約與穿倉爆倉機制
比特幣本身價格波動劇烈,使用槓桿衍生工具會成倍放大本金歸零的風險。開倉前必須透徹理解以下機制:
- 逐倉(Isolated)與全倉(Cross):逐倉模式下,虧損上限僅限於該倉位分配的保證金;全倉模式則會動用帳戶內全部可用餘額抵禦虧損,一旦極端行情引發強制平倉,整個帳戶資金將歸零。
- 維持保證金與清算:當市場波動觸及強平線,系統將觸發強制平倉。在極端流動性枯竭行情中,價格可能出現跳空缺口,預設的止損單亦可能出現滑點或無法在理想價位成交。
常見詐騙手法與鏈上安全防範
核心防詐準則:任何透過通訊軟件私訊自稱「官方客服」、「監管人員」或「執法機構」,並要求提供助記詞、私鑰、短訊驗證碼或授權錢包簽名者,均為詐騙行為。
主流詐騙劇本解析
- 偽冒App與釣魚搜尋:騙徒購買搜尋引擎贊助廣告,製作高仿官網與假App。用戶登入假網站時,帳號密碼與雙重認證碼會被即時截獲。務必透過官方網站下載App並手動將正確網址加入書籤。
- 惡意合約簽名與釣魚空投:錢包收到不明來源的代幣(AirDrop),引導用戶前往外部網頁「兌換」或「領取獎勵」。一旦簽署惡意授權(Approve),智能合約即可直接清空錢包內的指定代幣。
- 剪貼簿劫持木馬(Clipboard Hijacker):電腦或手機感染惡意程式後,後台監控剪貼簿內容。當用戶複製比特幣地址時,木馬會自動將地址替換為黑客控制的地址。轉帳點擊確認前,必須逐字核對地址前6位與後6位字符。
- 保證回報投資群組:以社交群組分享高額獲利截圖吸引入金,初期允許小額提現,隨後以「繳納保證金」、「解凍費」、「稅款」為由阻止提現並捲款跑路。
- 場外交易(OTC)黑錢風險:私下現金交易或非持牌OTC找換店可能涉及未經審查的非法資金。若接收到涉及黑客盜竊或詐騙案的涉案資金,收款銀行帳戶及交易平台帳戶極易遭到執法機關凍結。
法規常識與稅務申報原則
香港稅務基本處理原則
香港稅制不徵收資本利得稅(Capital Gains Tax)。對於一般零售投資者而言,以長期資本增值為目的買賣比特幣所獲取的利潤,通常毋須繳納利得稅。
然而,根據香港稅務局(IRD)相關指引,若納稅人的加密資產買賣活動符合「營業活動(Trading / Business)」特質,相關收益將可能落入利得稅課稅範圍。評估因素包括:
- 交易頻密程度與換手率是否極高。
- 持倉時間是否普遍極短(如專職日間高頻交易)。
- 是否採用有系統的商業經營模式、組織架構或外部融資進行套利。
- 買賣活動是否構成個人主要營業收入來源。
投資者應完整留存歷史帳目與交易紀錄,涉及龐大交易規模或複雜結構時,宜諮詢香港專業執業會計師或稅務顧問。
常見問題解答(FAQ)
1. 第一次買比特幣,最少需要買一個嗎?
不需要。比特幣最小分割單位為聰(Satoshi),1個比特幣等於1億聰(0.00000001 BTC)。在合規交易平台上,投資者可以根據法定貨幣金額按小數點份額零碎買入,例如數百港元即可進行首次嘗試。
2. 雙重認證(2FA)選擇短訊(SMS)還是驗證器App?
強烈建議使用 Google Authenticator 等專用驗證器App或實體安全密匙(如 YubiKey),切勿單純依賴短訊(SMS)認證。短訊認證存在 SIM 卡被黑客偽冒補辦(SIM Swapping)或通訊攔截的重大安全隱患。
3. 比特幣轉錯地址或轉錯網絡,可以向平台或銀行申請撤回嗎?
區塊鏈的底層特性是不可逆轉與去中心化,一旦交易經全網節點打包確認,沒有任何銀行、平台或機構具備技術權限撤回交易。若將比特幣轉入不存在私鑰的錯誤地址或不兼容公鏈,資產通常永久無法尋回。因此轉帳前務必進行小額測試。
4. 如何核實交易平台是否為香港正規持牌機構?
應直接進入香港證監會(SFC)官方網站的「監管職能」>「中介人」>「虛擬資產交易平台名單」專頁進行比對。核對重點包括營運公司法定名稱、持牌牌照編號、獲批營運的正式域名,不要輕信社交媒體宣傳或非官方下載連結。
5. 發現錢包資產被盜或帳戶異常,應立即採取甚麼步驟?
首要行動是立即將剩餘未受影響的資產轉移至全新的冷錢包地址;其次在交易平台登出所有裝置並重置密碼與API Key;隨後完整截圖並導出鏈上交易哈希(TXID)、涉及地址、對話紀錄等證據,盡快向警方科技罪案防制部門報案,若涉及持牌平台爭議,可同步向監管機構反映。
風險提示與免責聲明:虛擬資產價格波動極大,投資可能面臨全部本金虧損之風險。上述內容僅作一般資產安全與交易常識說明,不構成任何形式的投資建議、法律要約或稅務諮詢。市場法規與監管指引時有更新,具體合規要求請以香港證監會(SFC)及稅務局等官方機構最新公布為準。


